
Двухнедельный обзор фондовых рынков №354. ИИ-помощник для «быков»
Данияр Оразбаев
аналитик департамента финансового анализа Freedom Broker
Внешний прессинг
Коррекция DAX в пределах 3% обусловлена ростом цен на нефть и ужесточением монетарных условий
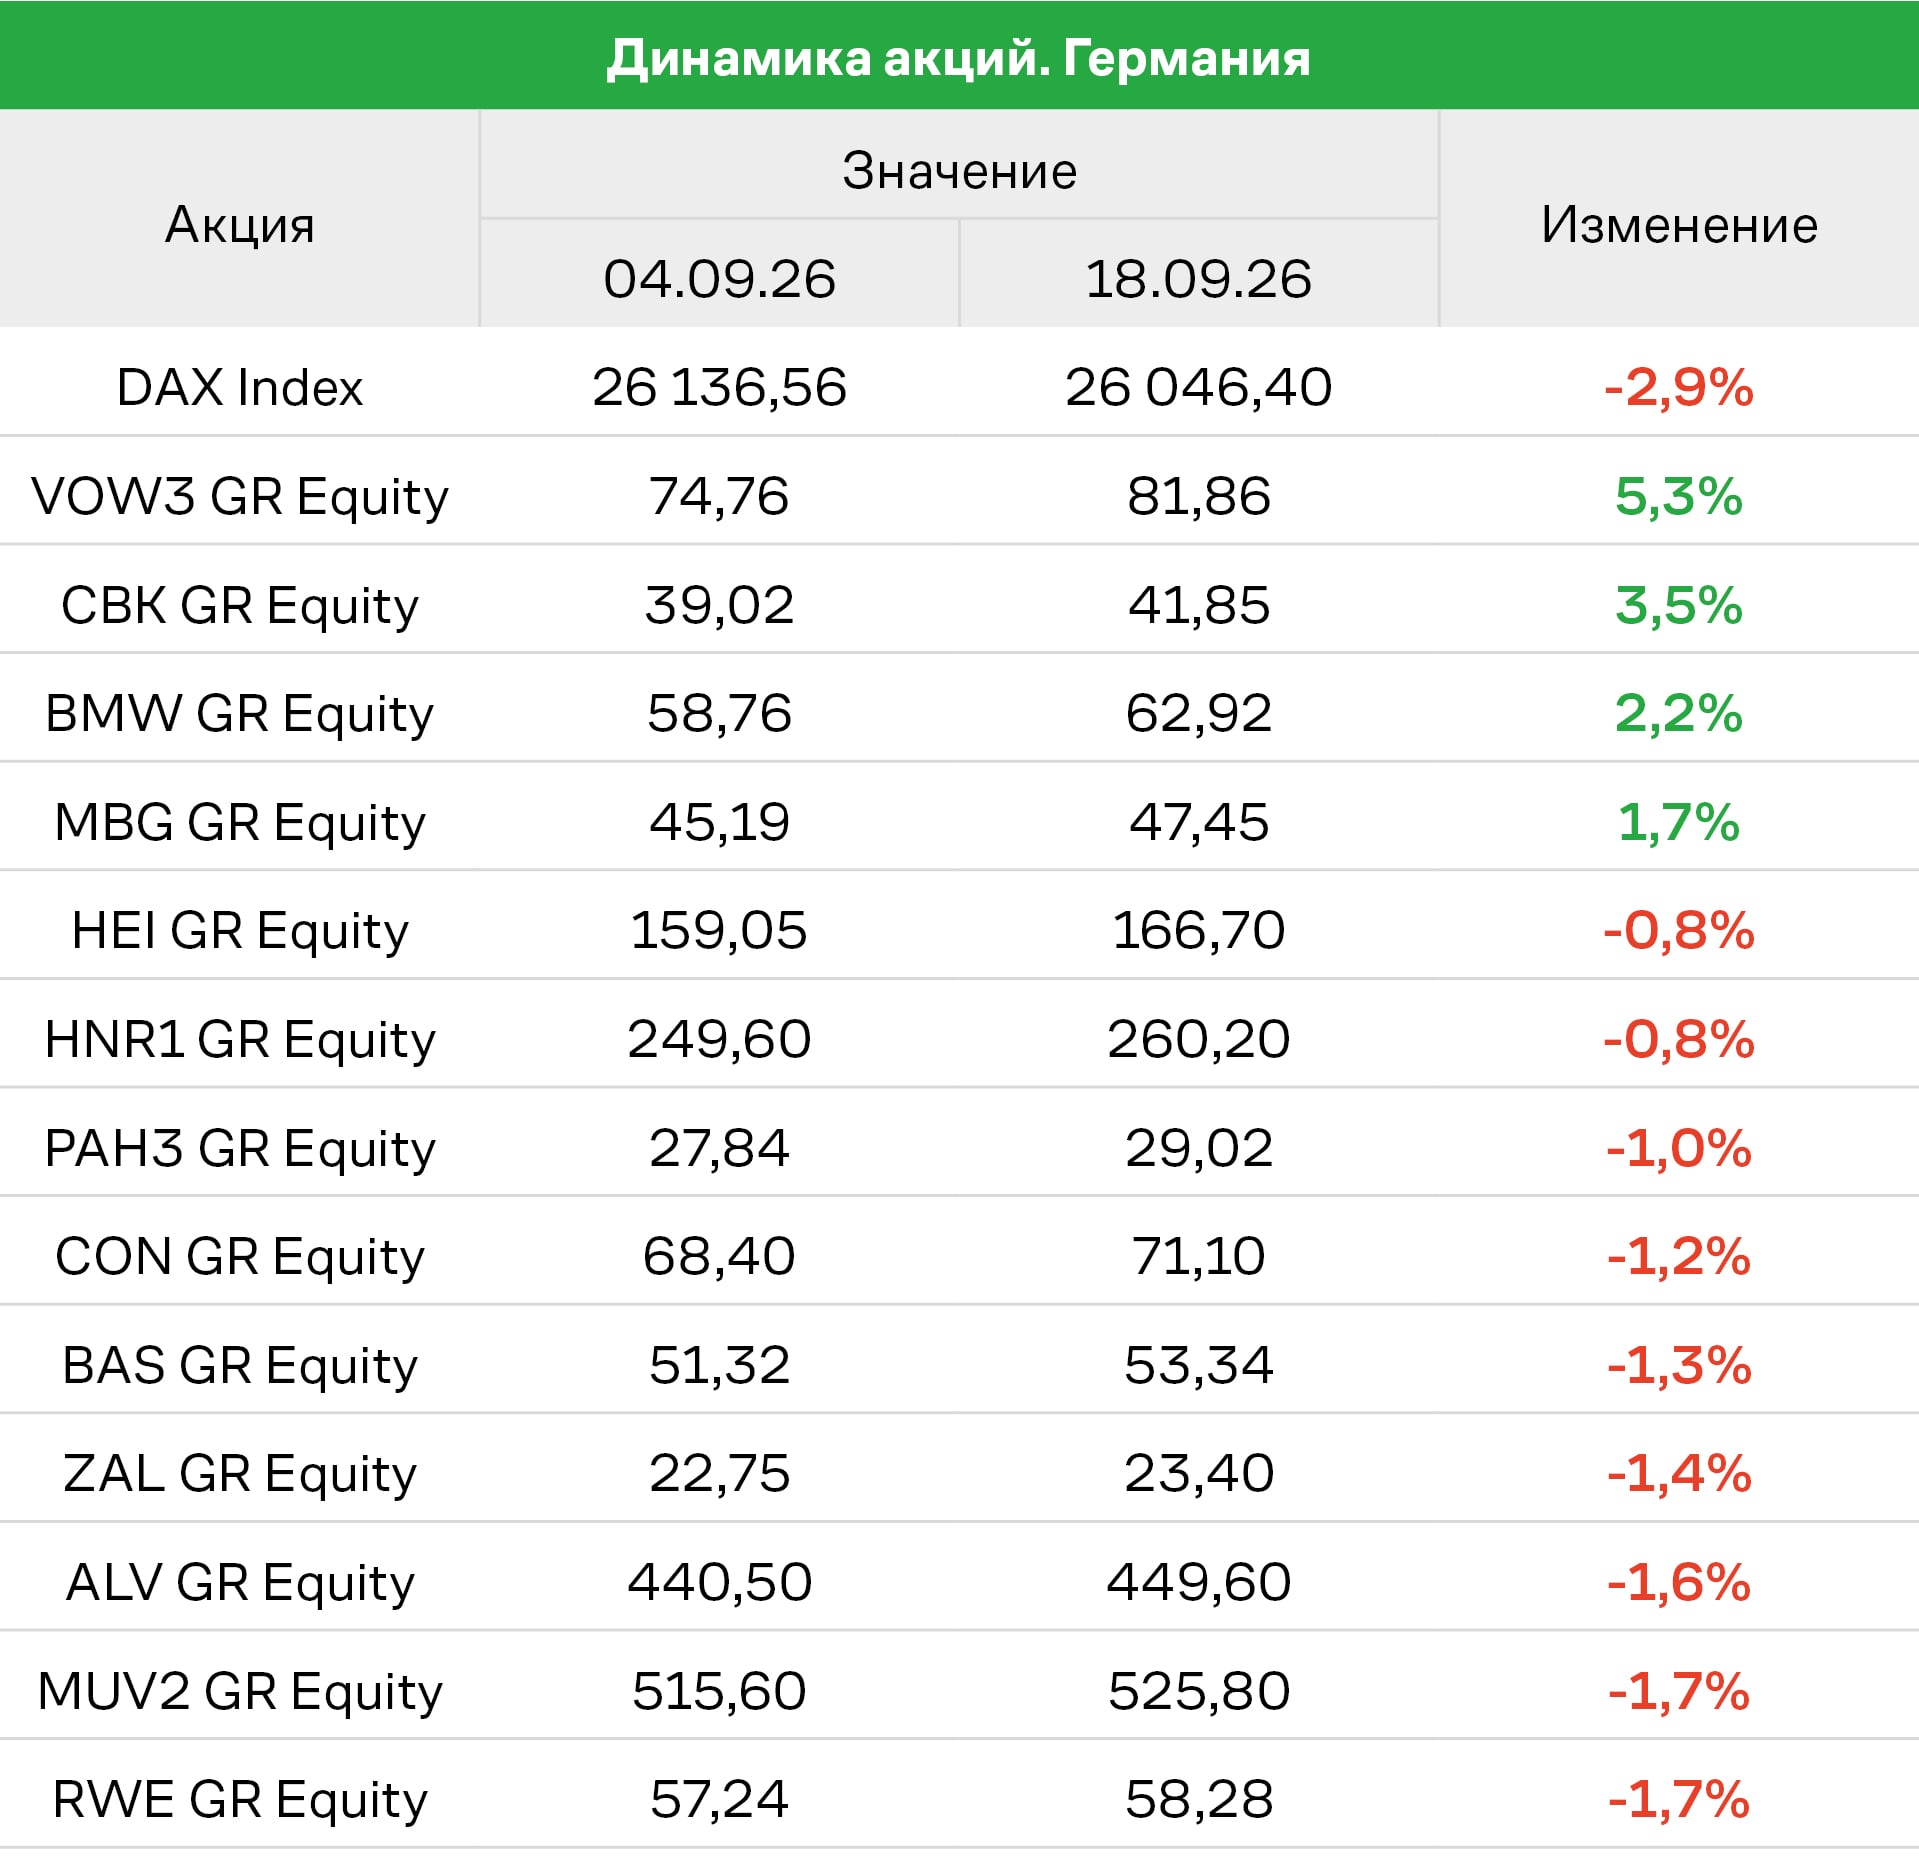
Динамика индекса DAX, 1 год
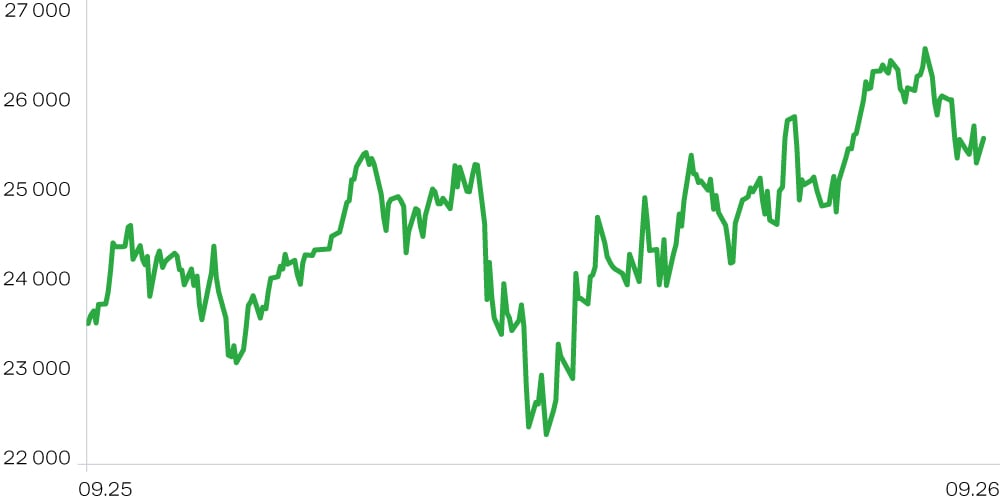
Динамика EUR/USD, 1 год
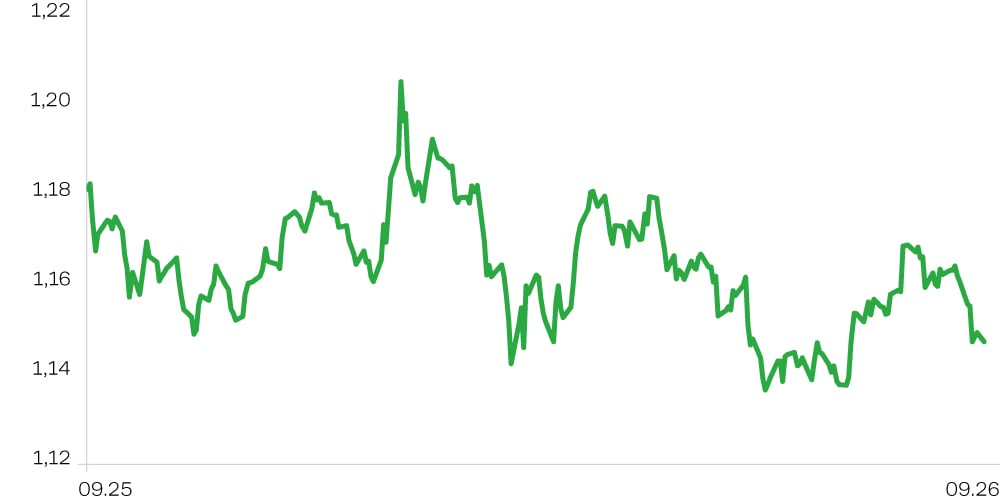
С 7 по 11 сентября ключевой биржевой индекс Германии DAX скорректировался на 1,8%, до 25,569 тыс. пунктов. В первый торговый день этой недели бенчмарк отреагировал снижением на 0,2% на новость о победе AfD на выборах в Саксонии-Анхальт, хотя аналитики IG расценили это как политическое предупреждение, а не угрозу для экономики. Рост цен на нефть, а также данные промпроизводства и экспорта в Германии нивелировал данные ВВП еврозоны, который во втором квартале вырос на 0,6% кв/кв, а также достижение индексом доверия инвесторов максимума более чем за четыре года. Среди лидеров роста оказалась Kion (+6,8%), поддержанная повышением рейтинга акции от Citi до «покупать». Снижение DAX на 1,7% в середине недели усугубилось тем, что доходность гособлигаций еврозоны обновила многолетние пики. В четверг ЕЦБ повысил ставку на 25 б.п., до 2,5%, дав сигнал о смещении ориентиров по инфляции вверх. В результате прогноз повышения ставки к апрелю 2027-го был повышен с 51 б.п. до 60. На этом фоне DAX опустился еще на 0,8%, а доходность десятилетних гособлигаций вернулась к максимальным значениям с 2011 года. На следующий день индекс отскочил на 0,8% ввиду коррекции в ценах на нефть. В аутсайдерах оказалась FlatexDEGIRO (-7,9%) после отставки председателя наблюдательного совета.
С 14 по 18 сентября DAX снизился на 1%, до 25,304 тыс. пунктов. Половина этого падения пришлась на понедельник. Под давлением оказались бенефициары ИИ-бума, в том числе Infineon (-7,7%). Нефть марки Brent подорожала на 2% после новых ударов по саудовской энергоинфраструктуре. Доходность десятилетних госбондов достигла максимума с 2009 года. Торги вторника начались снижением на 1%, однако по итогам дня потери составили только 0,15%. Падение замедлилось после заявления канцлера ФРГ Фридриха Мерца о готовности правительства снизить нагрузку от высоких цен на топливо. Индекс экономических настроений ZEW за сентябрь составил 34,7 пункта при консенсусе 40. Оценка текущей ситуации повысилась сразу на 14 пунктов. В среду DAX прибавил 0,5% на фоне снижения нефти после того, как Минэнерго США анонсировал возобновление работы нефтепровода Восток—Запад в Саудовской Аравии. Акции Volkswagen и Mercedes-Benz упали на 2,6% после публикации отраслевого обзора Berenberg. В четверг ралли продолжилось (+0,7%) после первого с 2023 года повышения ставки ФРС. В лидеры роста вышла Qiagen (+3,8%) на сообщениях Manager Magazin об интересе фондов TPG и Bain Capital. Автопроизводители отыграли часть потерь. Котировки Bilfinger обвалились на 21,4%, показав рекордное дневное падение после второго в этом году пересмотра гайденса вниз. В пятницу, в день квартальной экспирации, DAX упал на 1,6%. Акции Volkswagen опустились на максимальные за год 5,6% на фоне снижения прогноза операционной маржи на 2026 год с 4–5,5% до 1% из-за разовых расходов на 10 млрд евро, связанных со списанием доли в Porsche и резервами под сокращения, а также слабых результатов на рынке Китая. Под давлением в этой связи оказались BMW (-4,5%) и Mercedes-Benz (-4,8%). Акции Infineon подорожали на 2,7% на фоне рекомендации Oddo BHF, пересмотренной до «выше рынка».
Ключевые макропубликации ближайших двух недель. 30 сентября выйдут августовские данные розничных продаж (консенсус: +1,5% м/м, июль: -3,4%) и импортных цен (консенсус: +7,7% г/г, июль: +6,8% г/г), а также сентябрьская статистика безработицы (консенсус: 6,4%, +5 тыс. человек) и инфляции (консенсус: 3,1% г/г, август: 2,9%). 2 октября еврозона представит данные инфляции за сентябрь (консенсус: 3,4% г/г, август: 3,2%), рост базового индекса прогнозируется на уровне 2,5% г/г после 2,4% месяцем ранее. 6 и 7 октября будут опубликованы отчеты по промышленным заказам и промпроизводству за август (июль: +2,5% и -1,1% м/м соответственно). 8 октября появится статистика торгового баланса, экспорта и импорта, ЕЦБ в тот же день опубликует протокол сентябрьского заседания.
Важные новости
- Институт IMK существенно повысил прогнозы роста ВВП Германии. Ориентир на текущий год пересмотрен с 0,6% до 1,3%, а на следующий — с 0,9% до 1,4%. Основанием для этого стали уверенная динамика экспорта и увеличение госрасходов. Вклад государственного потребления в показатель составит 0,7 п.п., а частного — 0,1 п.п.
- Минэкономики Германии зафиксировало замедление роста в начале третьего квартала. По оценке ведомства, особый подъем в энергоемких отраслях на фоне усиления внешнего спроса под влиянием геополитических факторов начинает ослабевать. Из-за сохраняющихся высоких цен на энергоносители частное потребление также демонстрирует охлаждение.
- ЕЦБ повысил прогноз роста экономики еврозоны. В этом году ожидается увеличение ВВП на 0,9% г/г, в следующем — на 1,4% (предыдущие ориентиры: +0,8% и +1,2% соответственно). Инфляцию по итогам 2026-го регулятор прогнозирует на уровне 3% г/г, а в 2027-м она должна составить 2,5% (предыдущий ориентир: +2,3% г/г). Пересмотр последней метрики вверх указывает на ожидания медленного спада энергетического шока.
Ожидания и стратегия
DAX формально остается в рамках среднесрочного восходящего тренда, развивающегося с апреля. В последние сессии индекс отскакивает от 25,3 тыс. пунктов, находящихся под нижней границей этого канала. В случае достижения отметки 26,1 тыс. можно ждать обновления максимумов на горизонте нескольких недель. Ближайшая поддержка для бенчмарка находится на уровне 24,7 тыс. пунктов.