
Двухнедельный обзор фондовых рынков №357. Смена лидера
Данияр Оразбаев
аналитик департамента финансового анализа Freedom Broker
Между двух огней
Рост DAX на фоне отчетности входящих в него эмитентов сдерживали политические события, дорогая нефть и неоднозначные результаты техгигантов из США
Динамика индекса DAX, 1 год
Динамика EUR/USD, 1 год
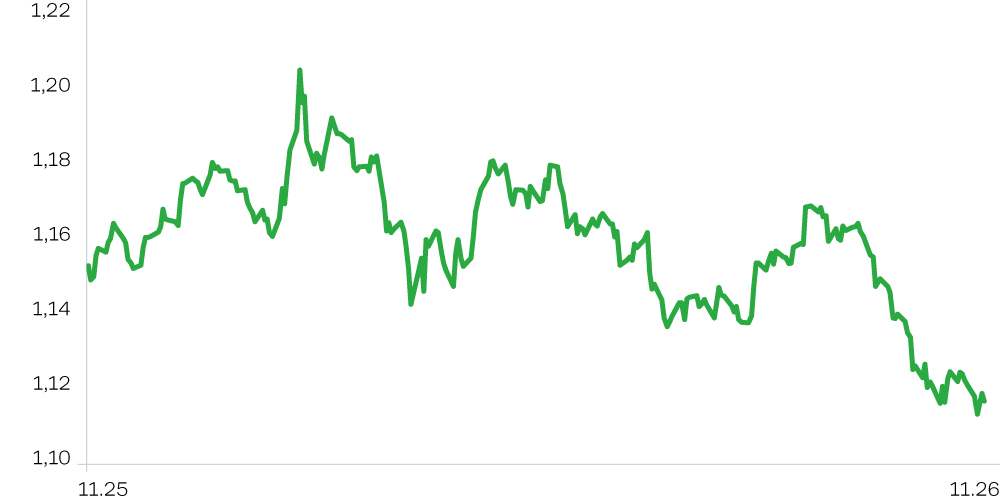
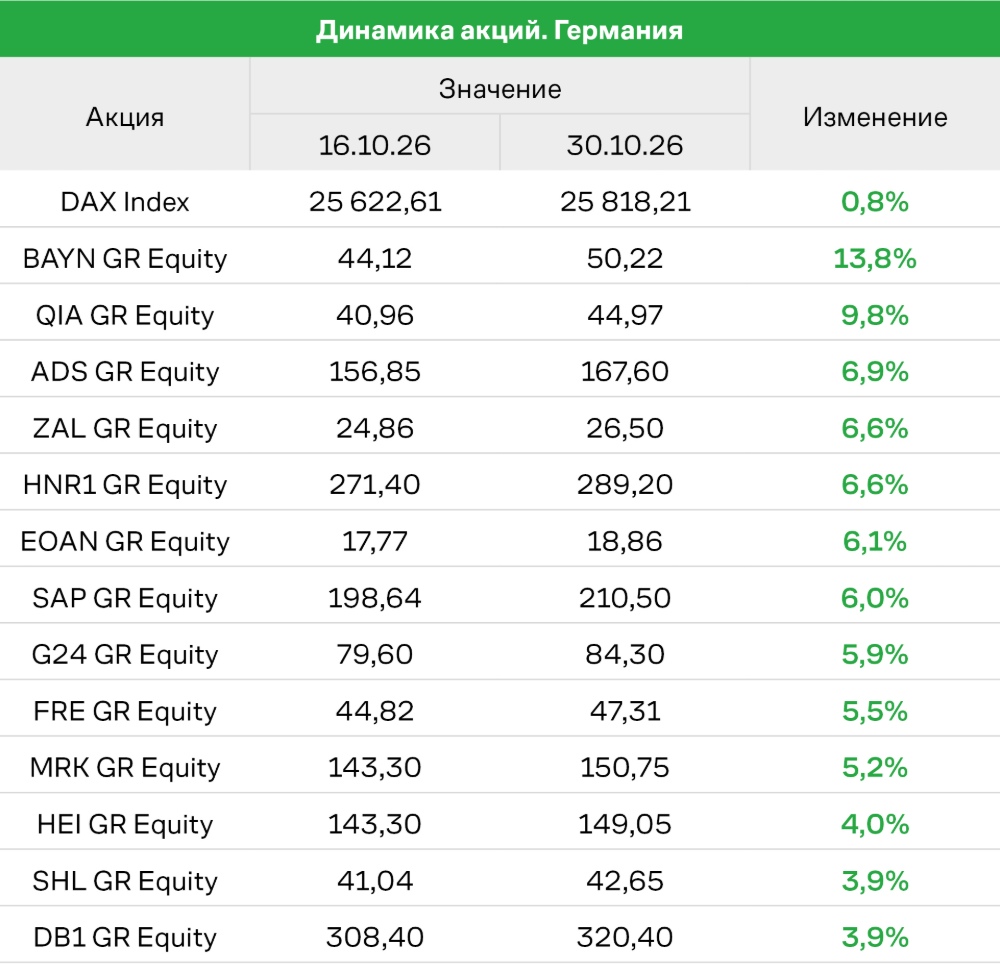
С 19 по 23 октября DAX скорректировался на 1,7%, до 25,182 тыс. пунктов. В начале недели давление на индекс оказывали массовые беспорядки во Франции. Нерезиденты сокращали позиции в европейских акциях, а спред между десятилетними облигациями Франции и Германии превысил 145 б.п. Под давлением оказались банки и оборонный сектор. Индекс ZEW после пяти месяцев роста опустился с 34,7 пункта до 28,1, хотя оценка текущей ситуации улучшилась на 11,2 пункта. В середине недели DAX вышел на максимум за четыре недели на фоне публикаций отчетов технологических гигантов США. Однако неоднозначные результаты представителей «Великолепной семерки» и скачок Brent до пятимесячного максимума привели к падению Siemens Energy (-8,6%) и Infineon (-6%), а также Siemens и Hochtief более чем на 4%. Европейский банковский сектор показал худший день с марта. На этом фоне выделилась SAP, поднявшаяся до максимума с января после квартального отчета: ее облачная выручка выросла на 26%, гайденс по ней на год смещен к верхней границе диапазона 25,8–26,2 млрд евро. Предварительный композитный PMI Германии снизился до 52,8 пункта при прогнозе в 53,3 из-за замедления активности в секторе услуг, показатель в производстве поднялся до 54,2. Аутсайдером пятницы стала MTU Aero Engines после неоднозначного отчета конкурента Safran. Акции Evonik прибавили почти 3%.
С 26 по 30 октября DAX вырос на 2,5%, до 25,818 тыс. пунктов. Позитивный импульс в начале недели бенчмарку придали данные индекса делового климата Германии от Ifo и проспект IPO Anthropic. Во вторник Porsche AG подорожала почти на 4% после подтверждения годового прогноза, котировки Mercedes-Benz скорректировались примерно на 4% на фоне ухудшения гайденса по прибыли на 2026 год из-за кризиса в Китае и высоких затрат. В середине недели Brent превысила $111 за баррель, а ФРС сохранила ставку без изменений. Deutsche Bank вырос на 4% благодаря рекордной квартальной прибыли. Ценные бумаги Symrise обвалились более чем на 10% из-за осторожного прогноза по марже. Thyssenkrupp подешевела на 9% после выхода на биржу выделенного сегмента TK Accelis. По итогам заседания ЕЦБ ожидаемо сохранил ставки, дав сигнал, что может повысить их в декабре. При этом глава регулятора Кристин Лагард объявила об уходе с поста 7 февраля 2027 года на фоне усиления политических рисков. DAX впервые с начала сентября поднялся выше 26 тыс. В лидеры роста вышли Adidas (+5,8%) и — благодаря увеличению квартальной выручки — Aixtron (+8,5%). Акции Volkswagen в четверг поднялись на 1,7%, хотя за последний квартал автоконцерн получил убыток в размере 5,8 млрд евро из-за списания доли в Porsche, ослабления спроса в Китае и высоких затрат на реструктуризацию. В конце недели рост нефти, разочаровывающие отчеты Intel и Amazon, оказавшие давление на Siemens Energy (-6,9%) и Infineon (-6,4%), привел к коррекции DAX. В то же время акции Bayer прибавили 5,5%, а котировки Puma, отчитавшейся выручкой выше ожиданий, выросли на 5,6%.
Ключевые макропубликации и квартальные отчеты ближайших двух недель. 9 ноября будут опубликованы данные торгового баланса за сентябрь (консенсус: 15,6 млрд евро, август: 19,5 млрд). 11 ноября выйдет финальная оценка инфляции за октябрь (предварительная: +2,8% г/г). 12 ноября будет обнародована статистика счета текущих операций за сентябрь (консенсус: 15,5 млрд евро, август: 10,3 млрд). 13 ноября появятся данные динамики оптовых цен за октябрь (консенсус: +9,1% г/г, сентябрь: +8,7%). 17 ноября выйдет индекс экономических настроений от ZEW за ноябрь (консенсус: 15,9 пункта, октябрь: 28,1). 5 ноября квартальные отчеты представят Deutsche Telekom, Rheinmetall, Deutsche Post, Commerzbank и Siemens Healthineers, 6 ноября выйдут результаты Daimler Truck, 10 ноября — Infineon, 11 ноября — Siemens Energy, E.ON и RWE, 12 ноября — Siemens, Allianz, Munich Re и Merck.
Важные новости
Инфляция в Германии в октябре замедлилась. Благодаря снижению налога на топливо индекс потребительских цен повысился на 2,8% г/г после 3,3% в сентябре при консенсусе 3,1%. ВВП в третьем квартале вырос на 0,2% кв/кв при прогнозе 0,1%, чему способствовало увеличение госрасходов.
Число безработных в Германии в октябре достигло 3,016 млн. Рост составил 4 тыс. при средних ожиданиях на уровне 5 тыс. Безработица осталась на отметке 6,4%. Глава агентства по труду Андреа Налес отметила, что условий для улучшения ситуации пока недостаточно.
Октябрь стал шестым подряд месяцем роста для индекса делового климата от Ifo. Показатель поднялся с 89,9 пункта до 90,2 при прогнозе 90 благодаря ожиданиям (91,6 пункта). При этом оценка текущей ситуации ухудшилась с 89,5 до 88,8 пункта.
Ожидания и стратегия
DAX довольно неожиданно пробил локальные максимумы на уровне 25,7 тыс. пунктов, а также преодолел 50- и 100-дневные скользящие средние. Вероятнее всего, индекс будет постепенно двигаться в сторону 26,4 тыс. пунктов. Однако текущая слабость американского техсектора может задержать реализацию этого сценария. Ожидаем ретест ближайшей поддержки в районе 25,5 тыс. пунктов, от которой возможен отскок.