Двухнедельный обзор фондовых рынков №357. Смена лидера
Новости компаний в поле зрения наших аналитиков
ServiceNow
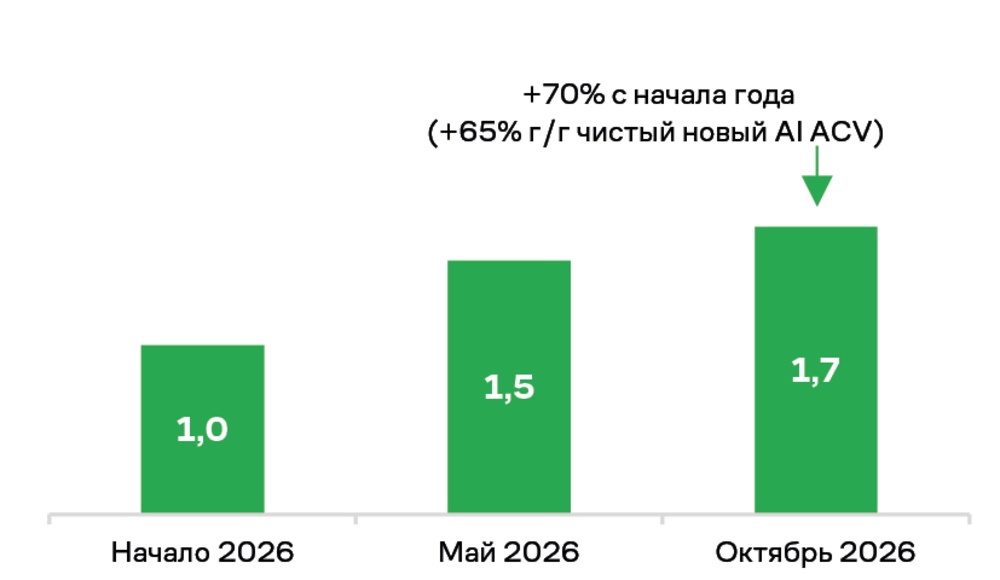
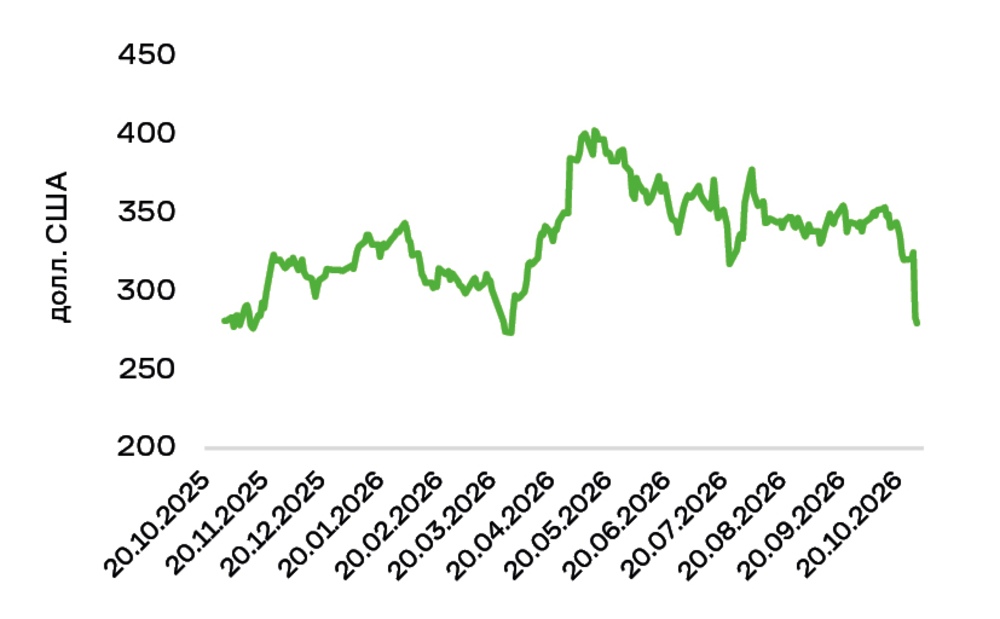
28 октября ServiceNow (NOW) представила смешанные результаты за третий квартал. Выручка компании от подписок выросла на 20,5% г/г в постоянной валюте, достигнув $3,99 млрд, портфель совокупных обязательств (RPO) увеличился на 22,5% г/г, до $29,7 млрд, что подтверждает высокий спрос на Now Assist и автоматизацию бизнес-процессов. В то же время скорректированная прибыль на акцию (EPS) эмитента составила $1 при консенсусе $1,02 из-за удорожания интеграций, а рост объема нереализованных обязательств (cRPO) на четвертый квартал прогнозируется на уровне 18,5% при консенсусе около 19,8%. Это вызвало резкую переоценку акций NOW. Среди рисков для компании удлинение циклов закрытия крупных корпоративных сделок, давление операционных затрат на рентабельность и конкуренция со стороны нишевых ИИ-инструментов. Долгосрочными драйверами роста остаются расширение присутствия в enterprise-сегменте, высокая валовая маржинальность, а также статус центральной платформы управления ИТ- и корпоративными экосистемами.
AT&T
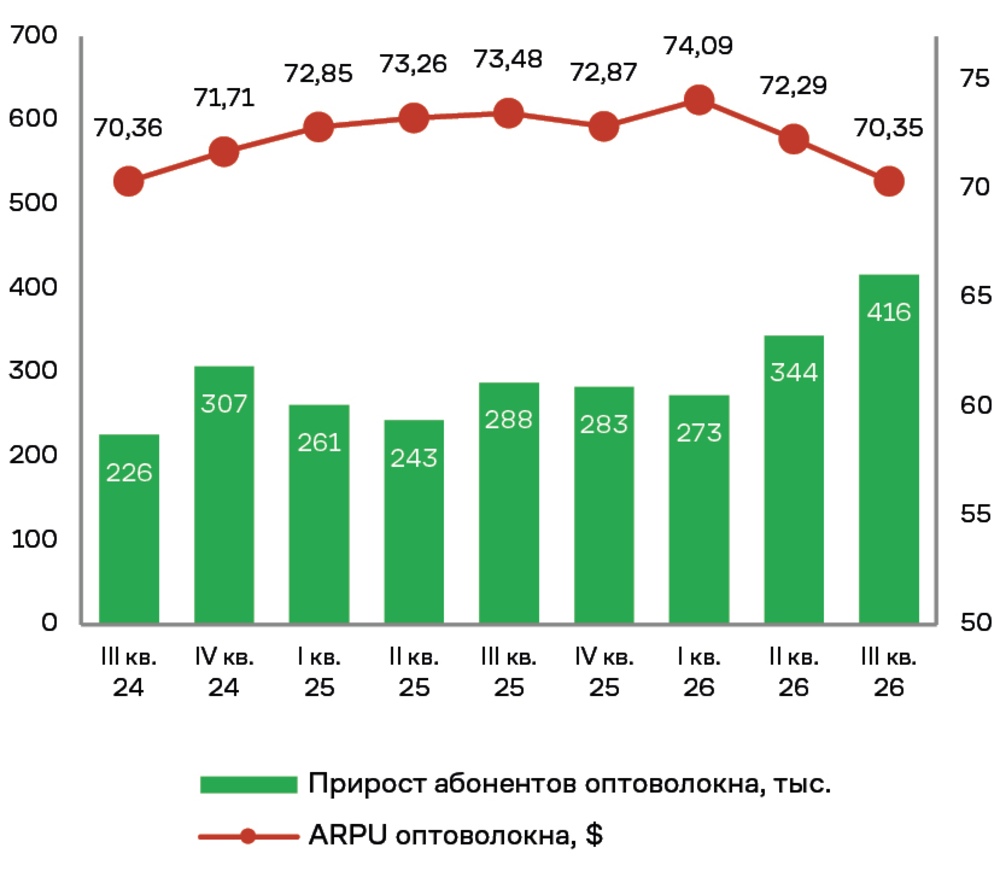
AT&T (T) отчиталась за третий квартал лучше консенсуса по скорректированной EPS ($0,65, +20,4% г/г), EBITDA ($12,51 млрд, +5,4% г/г) и свободному денежному потоку ($4,95 млрд, на 11% выше консенсуса). База абонентов оптоволоконной и фиксированной (FWA) связи, а также постоплатной телефонии, как и кварталом ранее, выросла. На этот раз — на 1 млн. Число пользователей оптоволоконной связи повысилось на 44,4% г/г, хотя средняя выручка с пользователя (ARPU) в сегменте сократилась на 4,3% г/г, до $70,35, недотянув до консенсуса. Негативную динамику обусловили вводные цены, скидки для отдельных групп клиентов и особый тариф для пользователей плана Lumen. Прогноз EPS на 2026-й повышен примерно до $2,4, так как мексиканский бизнес выставлен на продажу и перестал амортизироваться. Главным фактором будет динамика ARPU услуг оптоволоконной связи. Прогноз менеджмента, предполагающий стабильность показателя, подтвердится, если снижение регулярного дохода в четвертом квартале не превысит 4,3%, а в 2027-м прекратится.
Boeing
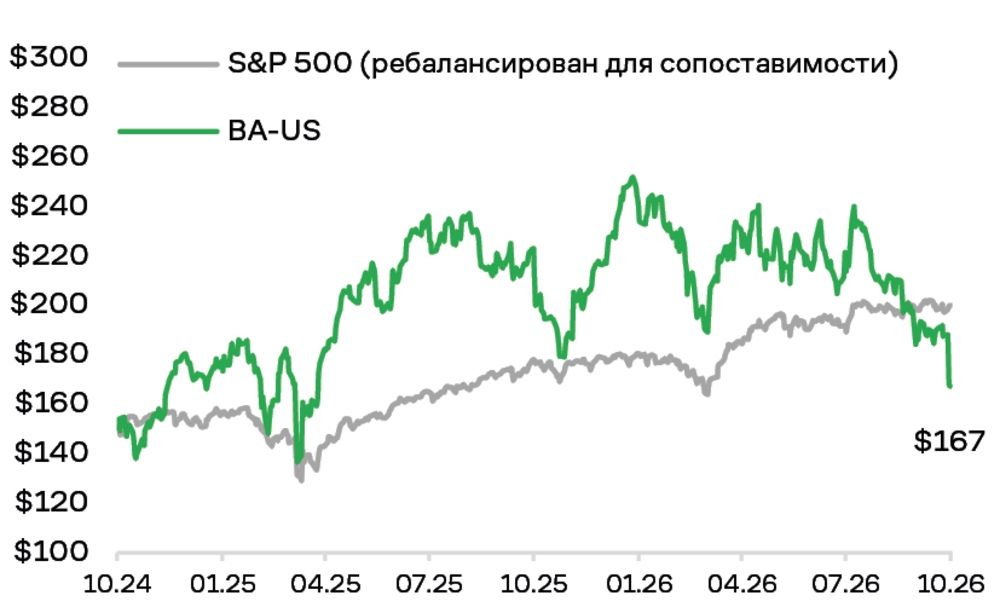
За третий квартал выручка Boeing (BA) выросла на 3,9% г/г, до $24,2 млрд, скорректированный убыток на акцию составил $0,34 против ожидаемых $0,26, а свободный денежный поток достиг $464 млн. Восстановление сдерживают слабая рентабельность коммерческого авиастроения и проблемы с наращиванием производства. Выручка оборонного дивизиона (BDS) увеличилась на 15%, рентабельность сервисного сегмента (BGS) стабилизировалась на уровне 18,3%, в коммерческом направлении (BCA) был зафиксирован операционный убыток $697 млн из-за роста затрат. Менеджмент представил ориентир в отношении свободного денежного потока (FCF), предполагающий результат около $2 млрд в 2026 году, $3 млрд в 2027-м, $6 млрд в 2028-м и $10 млрд в 2029-м. Выход BCA на безубыточность перенесен на начало 2028 года. Сертификация лайнеров 737-10 и планы увеличить выпуск модели 737 до 52 единиц в месяц оцениваем позитивно, однако перебои с поставками комплектующих повышают риски достижения этих целей. Целевая цена по акции BA — $240, рекомендация — «покупать».
Alphabet
Alphabet (GOOGL) представила смешанные результаты за третий квартал. Выручка корпорации от сегмента Google Cloud выросла на 103% г/г, до $30,7 млрд, при прогнозе $28,7 млрд. Основной вклад в этот результат внесли доходы Google Cloud Platform благодаря спросу на ИИ-инфраструктуру, корпоративные ИИ-решения и базовые облачные сервисы, а также продажи TPU-систем. Бэклог увеличился с $514 млрд за предыдущий квартал до $561 млрд. Чуть более 55% этой суммы будет признано в выручке за следующие 24 месяца. Поступления от Google Search & Other повысились на 12% г/г, до $63,4 млрд, при прогнозе $65 млрд. Ускорение поисковой активности пока не полностью отражается в доходах из-за более низкой монетизации AI Mode. Компания расширяет рекламу в AI Overviews и AI Mode, переходя к расширению охвата пользователей и запросов, в том числе за рубежом. Рост капзатрат ограничивает улучшение маржинальности. Свободный денежный поток сократился с прошлогодних $24,5 млрд до –$9,1 млрд при ориентире –$2,7 млрд.
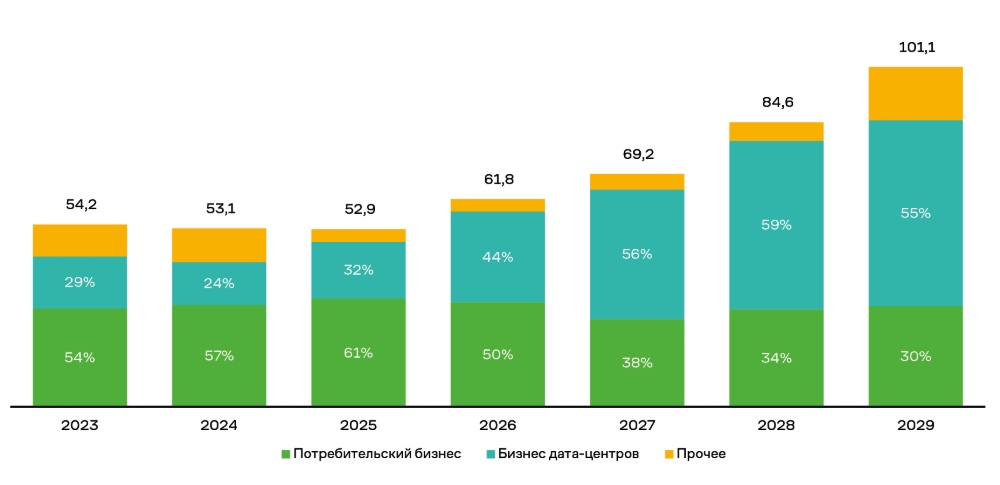
Intel
Результаты Intel (INTC) за третий квартал 2026 ФГ подтверждают, что компания активно развивается. Рост выручки в сегменте дата-центров и ИИ (DCAI) стал максимальным за 15 лет. Главным ограничением для доходов остается предложение. Снижение себестоимости Intel 3 и 18A позволило превзойти ожидания по марже и EPS. Однако прогноз на четвертый квартал 2026 ФГ оказался значительно осторожнее консенсуса из-за коррекции складских запасов на рынке ПК на фоне дефицита чипов памяти, последствий аварии на Fab 28 и менее маржинальной структуры продаж. Менеджмент планирует значительное увеличение CAPEX в будущем году, что, вероятно, обернется отрицательным FCF. Ключевые этапы развития контрактного производства идут по графику, но твердых обязательств внешних заказчиков пока нет. Более глубокий спад в клиентском сегменте и медленное восстановление валовой маржи перекрывают существенное повышение прогноза доходов DCAI.