
Двухнедельный обзор фондовых рынков №357. Смена лидера
Обзор на 2 ноября
Глобальная картина
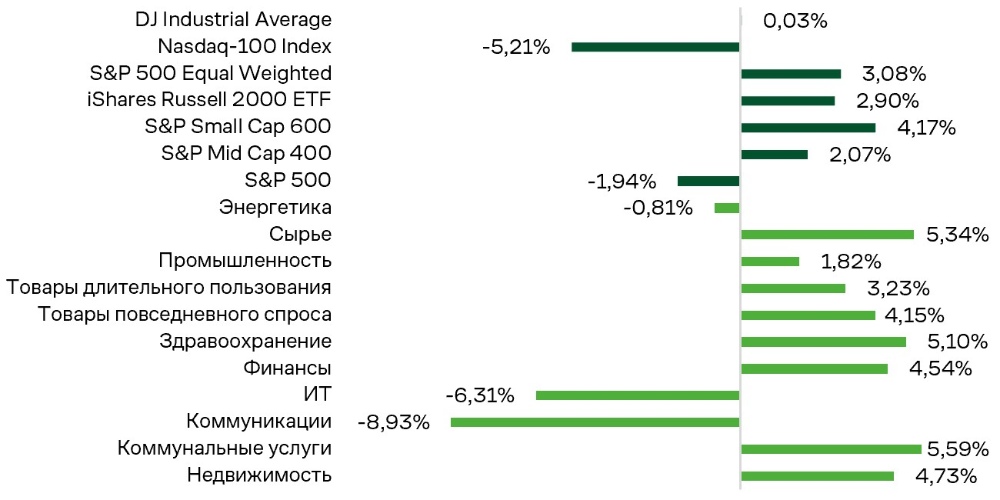
С конца второй декады октября по 2 ноября на американском рынке продолжилась ротация из крупнейших компаний «роста» в традиционные и защитные сегменты. S&P 500 снизился на 1,94%, а Nasdaq-100 упал на 5,21%. При этом равновзвешенный индекс широкого рынка прибавил 3,08%. Расхождение между ним и взвешенным по капитализации бенчмарком достигло 5,02 п.п., отражая давление крупнейших эмитентов на рынок в целом. Таким образом, снижение сопровождалось ростом большинства составляющих S&P 500, а не повсеместным уходом инвесторов из акций.
Повышенным спросом пользуются дивидендные стратегии и акции с низкой волатильностью, тогда как прежние лидеры ценового роста отстают. Таким образом, смена лидерства затрагивает не только отдельные отрасли, но и инвестиционные стили: спрос смещается к защитным инструментам. На этом фоне сектор коммунальных услуг прибавил 5,59%, индустрия здравоохранения выросла на 5,1%, сегмент поставщиков товаров повседневного спроса подорожал на 4,15%. Одновременно рост сырьевого сектора на 5,34% и финансового на 4,54% показывает, что перераспределение капитала не ограничивалось исключительно защитными отраслями.
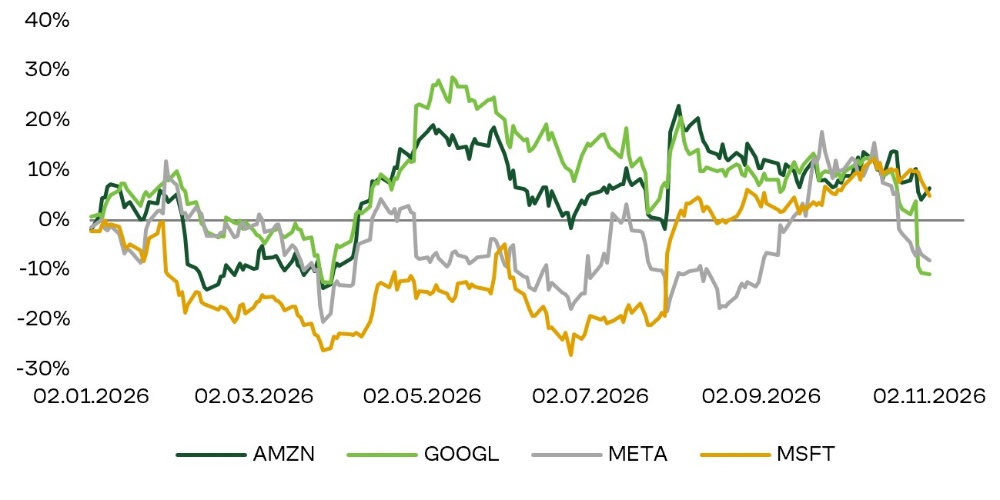
Главными аутсайдерами в рассматриваемом периоде стали телекомы (-8,93%) и ИТ-компании (-6,31%). Одним из источников негатива оказалась отчетность ведущих технологических гигантов. Крупные инвестиции в ИИ-сегмент оказали ощутимое давление на их свободные денежные потоки. Alphabet (GOOGL) сохранила план капитальных затрат на 2026 год на уровне $195–205 млрд, однако предупредила об их существенном увеличении в 2027-м. Именно перспектива дальнейшего повышения расходов на фоне уже отрицательного квартального свободного денежного потока стала одной из главных причин распродажи.
Meta Platforms (META) впервые отразила в квартальном отчете отрицательный свободный денежный поток в объеме $2,12 млрд, несмотря на рост выручки на 26%. Компания также повысила нижнюю границу ориентира в отношении капзатрат до $135 млрд, сохранив верхнюю на уровне $145 млрд. На этом фоне S&P Global Ratings изменило прогноз по кредитному рейтингу корпорации на уровне AA− со стабильного на негативный, указав на неопределенность сроков отдачи от ИИ-вложений. У Amazon (AMZN) свободный денежный поток за последние 12 месяцев упал до –$42,4 млрд, а квартальные капзатраты достигли $77,3 млрд при сохранении годового ориентира $220 млрд. Таким образом, даже высокоприбыльные бизнесы все чаще расходуют на расширение инфраструктуры больше денежных средств, чем генерируют после учета этих инвестиций.
Microsoft (MSFT) на этом фоне выглядела устойчивее: ее квартальные выручка и прибыль превысили ожидания, доходы от Azure выросли на 48%. Однако свободный денежный поток корпорации сократился на 27%, до $18,63 млрд, при капитальных затратах с учетом финансовой аренды в $45,2 млрд. Отчетность этого бигтеха нельзя назвать однозначно слабой: спрос на облачные и ИИ-сервисы остается высоким. В то же время инвесторы все внимательнее оценивают, какой ценой обеспечивается рост и когда он начнет компенсировать масштаб вложений.
Под давлением оказались и производители полупроводников, хотя именно они должны выигрывать от увеличения капитальных затрат на ИИ-инфраструктуру. ETF SOXX снизился почти на 10%, а Intel (INTC) потеряла более трети стоимости. Основной причиной этого стал слабый прогноз на фоне замедления рынка ПК, однако падение происходило и в условиях общей переоценки ИИ-сегмента. Акции Marvell (MRVL) обвалились на 28%. Эта динамика объясняется, в частности, анонсированным приобретением Lumentum с оплатой акциями при оценке около $115 млрд. Сделка расширяет присутствие Marvell в сегменте оптических соединений для ИИ-дата-центров, но одновременно усиливает зависимость ее бизнеса от продолжения инфраструктурного бума. На фоне сомнений в окупаемости ИИ-инвестиций рынок сосредоточился на масштабе сделки и способности будущей прибыли оправдать ее стоимость. Таким образом, даже непосредственные поставщики ИИ-инфраструктуры не избежали распродажи: увеличение потенциальных заказов сопровождается усилением опасений относительно стабильности текущего инвестиционного цикла.
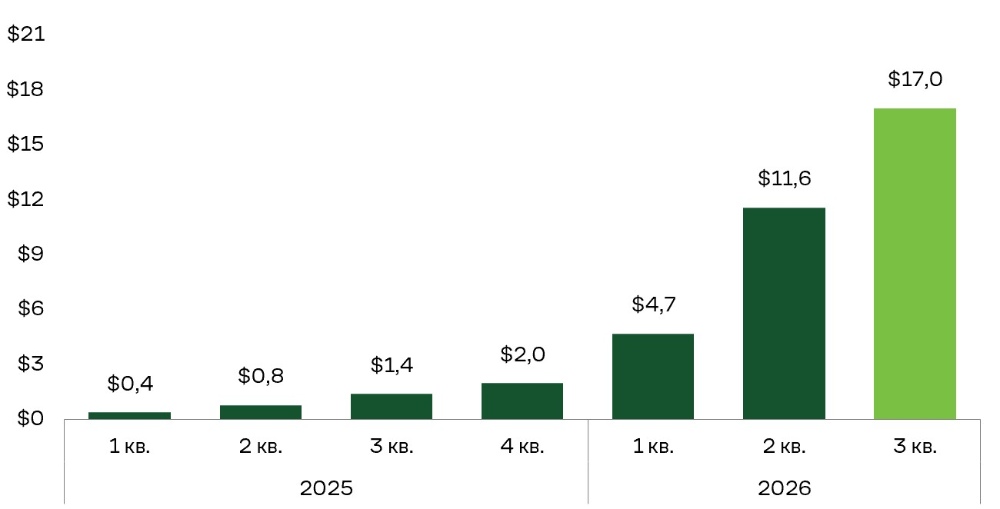
В столь непростой момент к IPO готовится Anthropic. Первоначальный проспект продемонстрировал масштаб роста бизнеса: во втором квартале ее выручка достигла $11,6 млрд, увеличившись примерно в 14 раз в годовом выражении. Однако обновленная отчетность вновь сместила внимание к цене расширения бизнеса. В третьем квартале выручка эмитента достигла $16,96 млрд, но ее прирост замедлился с 144% за предыдущие три месяца до 47%, а операционная прибыль в объеме $974 млн сменилась убытком на сумму $567 млн.
Особое внимание привлекли обязательства Anthropic по закупкам и аренде на $895,4 млрд, почти полностью связанные с вычислительными мощностями и инфраструктурой. Компания предупредила, что часть поставщиков зависит от стороннего финансирования. Его удорожание или недоступность повлекут за собой задержки реализации планов, а также пересмотр стоимости либо недопоставки мощностей. Компания предупредила, что часть ее поставщиков зависит от стороннего финансирования. Его удорожание или недоступность может привести к задержкам реализации проектов, а также к пересмотру их стоимости или недопоставкам мощностей. Тем самым Anthropic подтвердила высокую зависимость ИИ-бизнеса от финансовой устойчивости ее партнеров.
Ключевым событием последних месяцев было заседание ФРС 27–28 октября, по итогам которого регулятор ожидаемо сохранил ставку в диапазоне 3,75–4%. При этом двое членов Комитета по открытым рынкам (FOMC) выступили за ее повышение, подтвердив сохраняющуюся обеспокоенность по поводу инфляции. На пресс-конференции глава регулятора Кевин Уорш подчеркнул ответственность ФРС за возвращение ценовой стабильности, а октябрьскую паузу в корректировке ДКП объяснил необходимостью оценить последствия сентябрьского повышения и текущую экономическую ситуацию. При этом он не охарактеризовал финансовые условия как жесткие, оставив пространство для дальнейших действий. Для инвесторов на данный момент важно оценить продолжительность текущего цикла повышения ставок ФРС.
Дополнительным ориентиром стали сентябрьские данные дефлятора потребительских расходов (PCE). Общий показатель вырос на 0,49% м/м, а базовый — на 0,32% м/м (консенсус: +0,5% и 0,3% соответственно). В годовом выражении общий PCE повысился на 3,6%, базовый — на 3,1%. Основным источником ценового давления стало удорожание топлива на 9,2% м/м, которое отразилось на транспортных услугах и стоимости отдельных товаров. Такая структура скорее указывает на перенос возросших издержек, чем на широкий перегрев спроса, хотя риск ускорения инфляции сохраняется. Сдерживает этот процесс скромный рост доходов населения и объемов потребительского кредитования, способствующие возвращению базового PCE к увеличению в пределах 0,2–0,22% м/м
Фокус рынка
Основным драйвером нефтяных котировок в конце октября оставались ожидания возобновления военных действий Соединенных Штатов и Израиля против Ирана после промежуточных выборов в Конгресс, которые состоялись 3 ноября. Дефицит углеводородов сохраняется из-за снижения экспорта из стран Персидского залива. Текущее положение вещей на Ближнем Востоке не может сохраняться длительное время. В ноябре возможна эскалация боевых действий, которая приведет к росту котировок WTI выше $110 за баррель. В случае достижения договоренностей между США и Ираном о возобновлении свободного судоходства в Ормузском проливе возможен резкий уход цены на техасскую нефть в район $80. Впрочем, на наш взгляд, достичь соглашения с текущими властями Ирана на приемлемых условиях почти невозможно.
Сезон корпоративной отчетности продолжается. Квартальные результаты уже представили 319 компаний из состава S&P 500. Аналитики выделяют несколько релизов, способных вызвать повышенный интерес инвестиционного сообщества.
10 ноября CoreWeave представит результаты за третий квартал 2026 года. За предыдущий трехмесячный период выручка эмитента выросла на 112% год к году (г/г), до $2,58 млрд. Однако скорректированный чистый убыток увеличился до $567 млн против $130 млн годом ранее, а скорректированная операционная прибыль снизилась с $200 млн до $128 млн. Рост процентных расходов и затрат на инфраструктуру пока ограничивает переход к устойчивой прибыльности. Основным драйвером остается спрос на облачные вычисления для искусственного интеллекта: портфель законтрактованной будущей выручки достиг $104 млрд. На отчетный квартал руководство прогнозирует выручку в размере $3,45–3,60 млрд и скорректированную операционную прибыль в пределах $200–260 млн. Инвесторы будут следить за вводом мощностей, исполнением контрактов, капитальными вложениями и стоимостью финансирования на фоне высокой долговой нагрузки. Консенсусный таргет по акции CRWV — $131.
19 ноября Palo Alto Networks опубликует отчет за первый квартал 2027 финансового года (ФГ). За предыдущие три месяца выручка эмитента увеличилась на 34% г/г, до $3,41 млрд, а скорректированная чистая прибыль поднялась на 27%, до $853 млн. Основными драйверами роста остаются спрос на комплексные платформы кибербезопасности и защиту инфраструктуры искусственного интеллекта. Годовая выручка по действующим контрактам на решения нового поколения поднялась на 63%, до $9,1 млрд, а оставшиеся контрактные обязательства выросли на 34%, до $21,2 млрд. В гайденс по итогам отчетного периода выручка закладывается в диапазоне $3,3–3,31 млрд (+33–34% г/г), а скорректированная прибыль на акцию — в коридоре $0,96–0,98. Инвесторы будут следить за расширением платформенных продаж, интеграцией приобретений, динамикой новых контрактов и сохранением рентабельности. Консенсусный таргет по акции PANW — $405.
Техническая картина
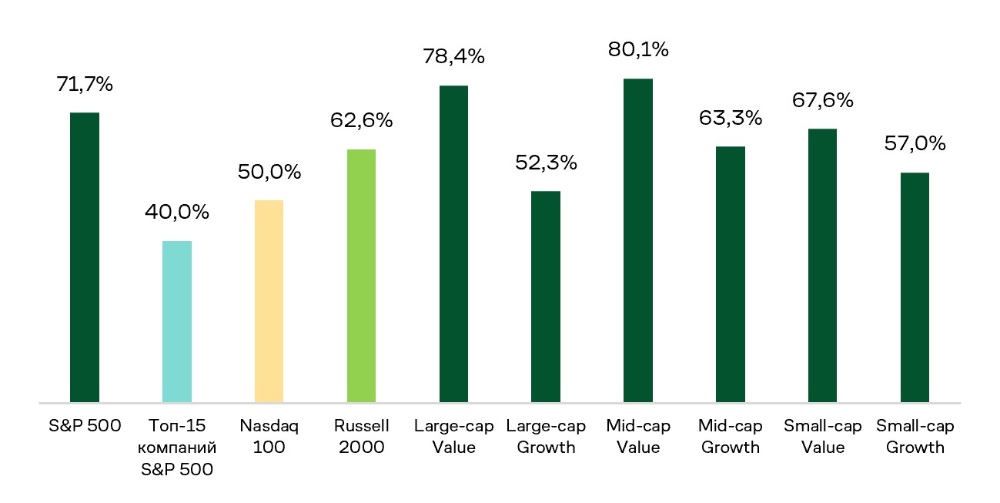
S&P 500 скорректировался к 7541 пункту, уйдя ниже 20- и 50-дневных скользящих средних, проходящих в районе 7694–7718. RSI опустился до 38 пунктов, указывая на ослабление восходящего импульса, но пока не достиг зоны перепроданности. При этом ширина рынка улучшилась: около 67% акций индекса торгуются выше своих 50-дневных средних. Расхождение между динамикой индекса и шириной рынка смягчает негативный сигнал, но само по себе не подтверждает разворот вверх. Баланс рисков на ближайшие две недели оцениваем как нейтральный. Ближайшая поддержка для S&P 500 расположена около 7508 пунктов. Ее пробой повысит вероятность коррекции к 7313–7316, где проходит 200-дневная средняя, и далее к 7238 пунктам. Возвращение выше зоны 7694–7718 улучшит техническую картину и откроет возможность повторного тестирования сопротивления на отметке 7850.
Ожидаемый торговый диапазон
Ориентируемся на движения S&P 500 между 7320 и 7750 пунктами.