
AltynGold PLC: 2026 жылдың бірінші жартыжылдығының қорытындысы
Эмитенттерді талдау
5 қазан 2026, 12:30
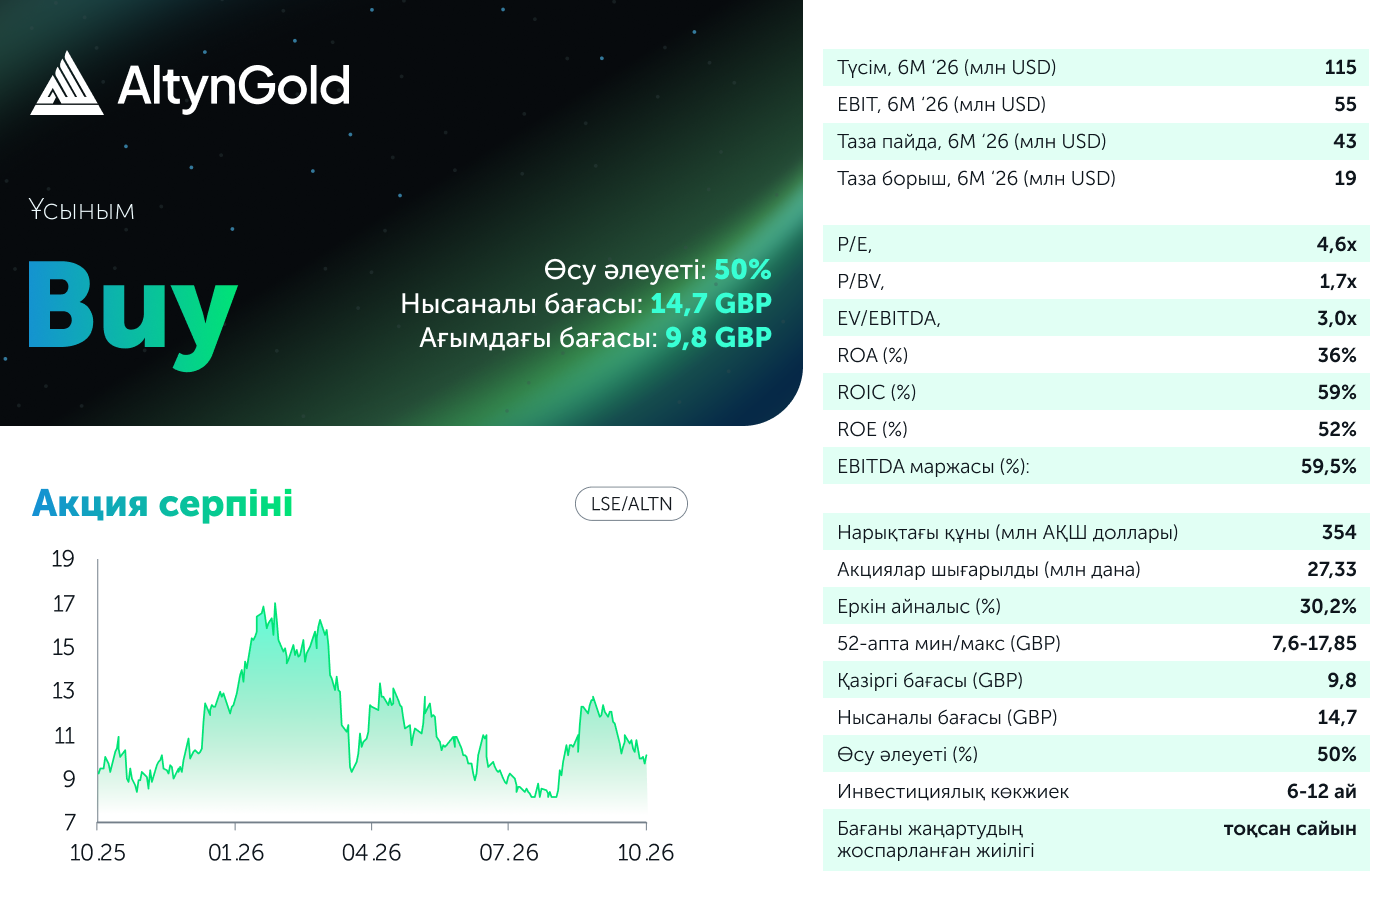
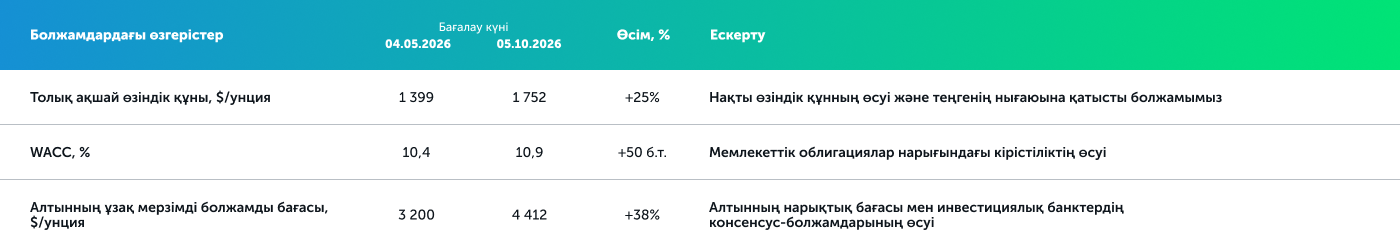
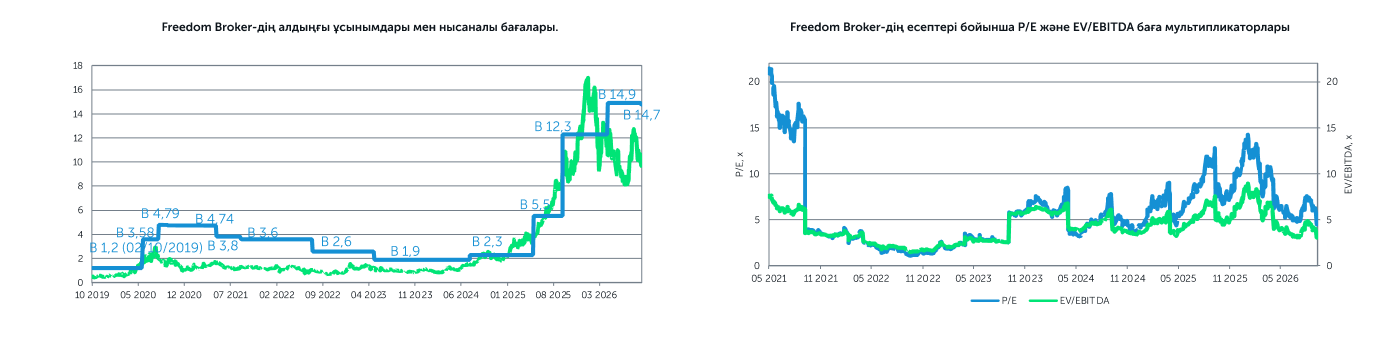
AltynGold PLC 2026 жылғы бірінші жартыжылдықтың қорытындысы бойынша есебін жариялады. Компанияның алтын бағасы нарықта өскендіктен негізгі қаржылық көрсеткіштері әрі қарай өсіп жатыр. Алайда ПҚӨС мөлшерлемесінің 7,5%-дан 11%-ға дейін өсуі, теңгенің АҚШ долларына қатысты нығаюы және кендегі алтын мөлшерінің ж/ж 14%-ға төмендеуі маржаға қысым көрсетті. EBITDA маржасы 3,5 п.т.-ға төмендеп, 59,5%-ды құрады. Соған қарамастан, бұл көрсеткіш компания үшін тарихи тұрғыдан жоғары деңгейде қалып отыр. Қаражаттың қозғалысы туралы есепке сәйкес, күрделі шығын үш есеге жуық өсті. Бұған негізінен компанияны дамытуға және операциялық қызметті кеңейтуге жұмсалған шығын әсер етті. Бағалау моделінде алтынның ұзақ мерзімді болжамды бағасын 38%-ға көтердік, ал нарықтағы мемлекеттік облигациялар кірістілігінің өсуіне байланысты өндірістің өзіндік құны мен капитал құнын қайта қарадық. Нәтижесінде AltynGold PLC бір акциясының мақсатты бағасы GBP 14,9-дан GBP 14,7-ге дейін түсті, бұл акция бағасының 50%-ға өсу әлеуетін білдіреді. Ұсыным өзгеріссіз — «Сатып алу».
Бағалаудың негізгі факторлары. Бағалаудың негізгі факторы — алтынның бағасы: бірінші жартыжылдықта алтынның орташа сату бағасы бір унция үшін 4 615 АҚШ долларын құрады, бұл 2025 жылғы деңгейден 34%-ға жоғары. Алайда қыркүйектегі түзетуден кейін алтынның бағасы бір унция үшін шамамен 4 200 АҚШ долларын құрап, жартыжылдықтағы орташа бағадан 9%-ға төмендеді. Сондықтан екінші жартыжылдықта түсімнің өсуі өндіріс көлеміне көбірек тәуелді болады. Екінші фактор — алтынның құрамының қалпына келуі: сәуір айында кен денелері арасындағы ауысу жұмыстары аяқталғаннан кейін алтынның құрамы 1-тоқсандағы 1,68 т/г-дан 2-тоқсанда 1,84 т/г-ға дейін өсті. Екінші жартыжылдықта 52–55 мың унция көлеміндегі мақсатты көрсеткішке жету үшін алтынның құрамы шамамен 2,1–2,3 т/г болуы қажет. Үшінші катализатор — Секисовск кен орнын кеңейту: тапсырыс берілген жабдық фабриканың қуатын жылына 200 мың тоннаға (+20%) арттырады, ал өндіріс қуатын жылына 2–2,5 млн тоннаға дейін кеңейту туралы шешім 2026 жылдың соңына қарай күтіледі. Төртінші фактор — Терең-Сай: тамыз айында министрлік жер қойнауын пайдалану келісімшартын ұзартуды мақұлдады. Компания 2, 4 және 5 учаскелер бойынша өндіруге көшуге өтінім беріп, ресурстардың жаңа бағалауын жариялайды. Негізгі тәуекел — 2029 жылы аяқталатын Секисовск кен орнын өндіруге арналған лицензияның қолданылу мерзімі: оны ұзартпай немесе Терең-Сай кен орнын уақытылы іске қоспайынша, DCF моделіндегі терминалдық құн айтарлықтай шектеледі. Екінші тәуекел — шығындардың өсуі: AISC бір унция үшін 1 995 АҚШ долларына дейін өсті (+2025 жылмен салыстырғанда 30%). Сондай-ақ компания 2026–2028 жылдары 95 млн АҚШ долларын инвестициялауды және 2027–2028 жылдары 20 млн АҚШ доллары көлеміндегі облигацияларды өтеуді жоспарлап отыр, бұл алдағы 1–2 жылда дивиденд төлеу мүмкіндігін шектеуі мүмкін.
(+) Бағалар өскендіктен түсім әрі қарай өсіп жатыр. 2026 жылдың бірінші жартыжылдығындағы түсім 115 млн АҚШ долларын құрады, бұл өткен жылмен салыстырғанда 65%-ға жоғары. Өсім негізінен алтынның орташа сату бағасының ж/ж 50,3%-ға өсіп, бір унция үшін 4 615 АҚШ долларына жетуі есебінен болды. Ал сатылған алтын көлемі ж/ж 9%-ға өсіп, 24,6 мың унцияны құрады. 2025 жылдың екінші жартыжылдығымен салыстырғанда компания алтын өндірісін 17%-ға азайтты, ал өндірілген кен көлемі п/т 3,7%-ға ғана төмендеді. Бұған негізінен кендегі алтын құрамының ж/ж 14%-ға және п/т 15%-ға төмендеуі әсер етті. Алтынның құрамы 2025 жылдың екінші жартыжылдығындағы 2,08 т/г-дан 1,76 т/г-ға дейін төмендеді, бұл 2020 жылдан бергі ең төменгі көрсеткіш. Екінші жартыжылдықпен салыстырғанда түсім 9,3%-ға өсті, оған алтынның орташа сату бағасының п/т 23%-ға өсуі әсер етті.
(=) Маржа төмендеп, ақша ағыны теріс мәнге түсті. Компанияның жалпы маржасы 57,4%-дан 52,0%-ға дейін, ал EBITDA маржасы 63,0%-дан 59,5%-ға дейін төмендеді. Өзіндік құн ж/ж 86%-ға өсті. Бұған нарықтық бағалардың өсуіне байланысты ПҚӨС мөлшерлемесінің 7,5%-дан 11%-ға дейін ұлғаюы, күрделі шығынның өсуіне байланысты тозу мен тозу шығынының артуы және теңгенің АҚШ долларына қатысты нығаюы әсер етті, бұл шығынның теңгемен көрсетілген бөлігіне ықпал етті. AISC бойынша бір унция алтынның өзіндік құны 1 299 АҚШ долларынан 1 995 АҚШ долларына дейін, ал операциялық ақша шығыны бір унция үшін 980 АҚШ долларынан 1 640 АҚШ долларына дейін өсті. Соған қарамастан, алтын бағасының өсуі аясында EBITDA ж/ж 55%-ға өсіп, 68,5 млн АҚШ долларын құрады, ал жартыжылдықтағы таза пайда 42,7 млн АҚШ долларына немесе бір акцияға 1,56 АҚШ долларына дейін өсті (ж/ж 58%-дан астам). Сонымен қатар 2025 жылдың екінші жартыжылдығымен салыстырғанда EBITDA маржасы 55,5%-дан 59,5%-ға дейін өсті. Еркін ақша ағыны теріс мәнге түсіп, минус 1,2 млн АҚШ долларын құрады. Бұған жеткізушілерге төленген аванстар, өтелуге тиіс ҚҚС көлемінің өсуі және ақша қаражатының қозғалысы туралы есеп бойынша күрделі шығынның ж/ж 198%-ға артуы себеп болды. Күрделі шығынның басым бөлігі даму мен өндіріс көлемін арттыруға жұмсалады. Шығын кен денелері арасындағы ауысуға байланысты бір реттік тау-кен жұмыстарына және өңдеу қуатын жылына 200 мың тоннаға арттыруға мүмкіндік беретін жабдық сатып алуға жұмсалды. Қалған көрсеткіштер өзгеріссіз сақталған жағдайда, бұл алтынның жылдық өндіріс көлемін шамамен 20%-ға арттыруға мүмкіндік береді. Таза борыш 19,3 млн АҚШ долларын құрады, бұл өткен жылмен салыстырғанда 43%-ға аз, ал 2025 жылдың соңымен салыстырғанда 4,7%-ға жоғары.
Біздің пікіріміз. Компания 2026 жылдың бірінші жартыжылдығы бойынша түсім, EBITDA және таза пайда көлемі бойынша жаңа рекордтық көрсеткіштерге қол жеткізді. Есептің әлсіз тұстары — алтын құрамының төмендеуі, бірлік шығынның өсуі және теріс FCF, алайда біз оларды негізінен уақытша факторлар деп санаймыз. Алтынның құрамы сәуір айынан бастап қалпына келе бастады. Қаражаттың сыртқа шығуына жабдық үшін төленген аванстар және өтелуге тиіс ҚҚС көлемінің 35,9 млн АҚШ долларына дейін жиналуы себеп болды, бұл таза борыш көлемінен екі есеге жуық жоғары. Сонымен қатар 52–55 мың унция деңгейіндегі мақсатты көрсеткішке қол жеткізу өршілдік болып көрінеді, ал қазіргі уақытта алтын бірінші жартыжылдықтағы орташа бағадан төмен бағамен саудаланып жатыр. Жақын арадағы негізгі катализаторлар — Терең-Сай ресурстарының жаңа бағалауы және жыл соңына дейін Секисовск кен орнын кеңейту туралы шешім. Бағалау үлгісінде алтынның болжамды бағасын инвестициялық банктердің консенсус-болжамына дейін көтердік, сондай-ақ өндірістің өзіндік құны мен капитал құнын арттырдық. Нәтижесінде AltynGold PLC акциясының нысаналы бағасы GBP 14,9-дан GBP 14,7-ге дейін төмендеді, бұл соңғы нарықтық бағадан 50% өсу әлеуетін білдіреді. «Сатып алуға» кеңес беріледі.
Автор: Оразбаев Данияр,
CFA, Инвестициялық талдаушы
+7 (727) 311 10 64 (688) | [email protected]