
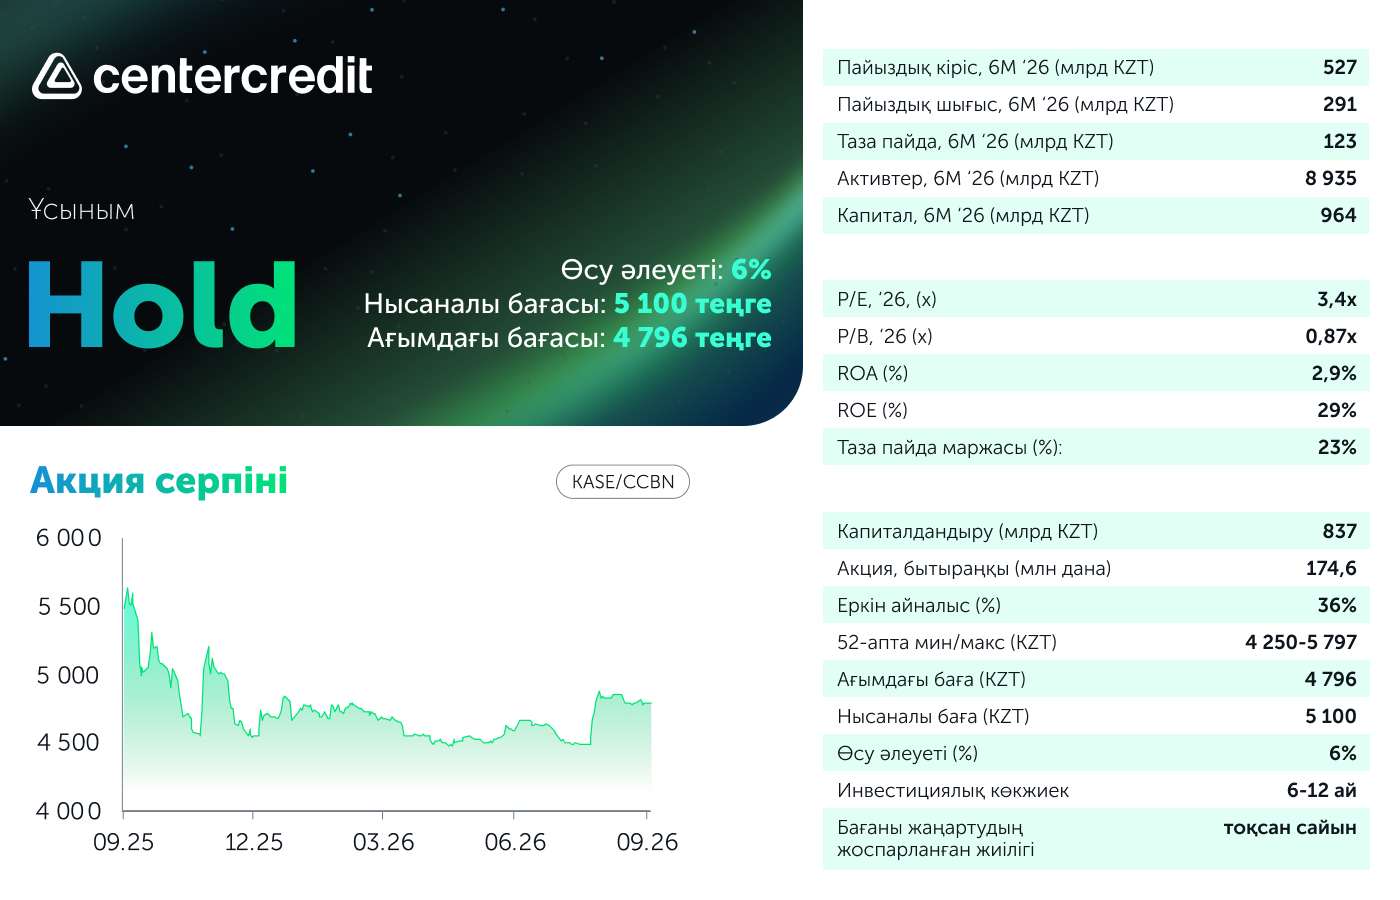
Банк ЦентрКредит 2026 жылдың екінші тоқсаныны үшін есеп берді. Есепті бейтарап деп бағалаймыз, өйткені тоқсандық таза пайда өткен жылдың және өткен тоқсанның деңгейінде қалды. Таза пайыздық кіріс қорландырудың қымбаттауына қарамастан, жылдық өсім көрсетуін жалғастыруда. Тұрлаусыз өткен бірінші тоқсаннан кейін пайыздық емес кірістердің біршама қалпына келгенін атап өтеміз. Екінші жағынан, операциялық шығыстар екінші тоқсанда жалақының өсуіне байланысты күрт өсіп, таза пайданың өсімін шектеді. Бағалау моделінде біз негізгі қаржылық көрсеткіштерді жаңартып, меншікті капитал құнын төмендеттік, сондай-ақ пайыздық емес кірістер мен несие қоржыны бойынша күтілімдерді жақсарттық. Нәтижесінде БЦК-ның бір акциясының мақсатты бағасы 4 800 теңгеден 5 100 теңгеге дейін өсті, бұл ағымдағы деңгейден 6% өсу әлеуетін көрсетеді. Ұсыным - «Ұстау».
Пайыздық шығыстар кірістерге қарағанда тезірек өсуде. Тоқсандық пайыздық кірістер 269 млрд теңгені құрап (+4,2% т/т және +19% ж/ж), қатарынан төртінші тоқсан бойы рекордты жаңартты. Негізгі үлесті клиенттерге берілген несиелерден түскен кірістердің өсуі қамтамасыз етті (+7,6% т/т және +26% ж/ж). Пайыздық шығыстар 151 млрд теңгені құрады (+8,6% т/т және +24,4% ж/ж), бұл кірістер серпінінен озып тұр, ал негізгі өсім клиенттердің депозиттері бойынша шығыстарға тиесілі болды (+33% ж/ж). Субординацияланған облигациялардың толық өтелуі өткен жылмен салыстырғанда шығыстардың өсуін бәсеңдетуді жалғастыруда. Нәтижесінде провизияларға дейінгі таза пайыздық кіріс 118 млрд теңгені құрады (-1,0% т/т және +13% ж/ж).
Операциялық шығыстардың өсуі провизиялар бойынша жақсаруды жоққа шығарды. Несиелік шығындар бойынша шығыстар тоқсандық көрсеткіште төмендеп, 21,1 млрд теңгені құрады (-10% т/т және +6,7% ж/ж), бұл алдыңғы екі тоқсандағы салыстырмалы түрде жоғары мәндерден кейін жалпы алғанда оң сигнал болды. Таза пайыздық емес кірістер әлсіз бірінші тоқсаннан кейін ж/ж 17%-ға және т/т 35%-ға артты. Жылдық өсімді негізінен қаржылық активтер бойынша пайда және құндылықтың төмендеуіне арналған провизиялардың айтарлықтай аз көлемі қамтамасыз етті. Шетел валютасымен операциялардан түскен таза пайда т/т 18%-ға қалпына келді. Операциялық шығыстар негізінен жалақының ж/ж 62%-ға күрт өсуіне байланысты ж/ж 33%-ға ұлғайып, 68 млрд теңгеге жетті, бұл пайданы тежейтін басты факторға айналды. Салық жүктемесі айтарлықтай төмендеп, салыққа дейінгі пайданың тек 19%-ын құрады, бұл бірінші тоқсанмен салыстырғанда 2,8 пайыздық тармаққа аз. Нәтижесінде тоқсандық таза пайда 62 млрд теңгені (+1,4% т/т және -4,1% ж/ж), ал бір акцияға шаққанда 352 теңгені құрады. Таза несие қоржыны т/т 4%-ға өсіп, 4,8 трлн теңгеге жетті, бұл ретте жылдық өсім 19%-ды құрады. Пайыздық кірістердің ақшалай қаражатпен жинақталуы бір жыл бұрынғы 93,7%-дан 93,6%-ға дейін сәл төмендеді. Өтімді активтердің міндеттемелерге қатысты арақатынасы тоқсан ішінде 41,9%-дан 45,3%-ға дейін өсті.
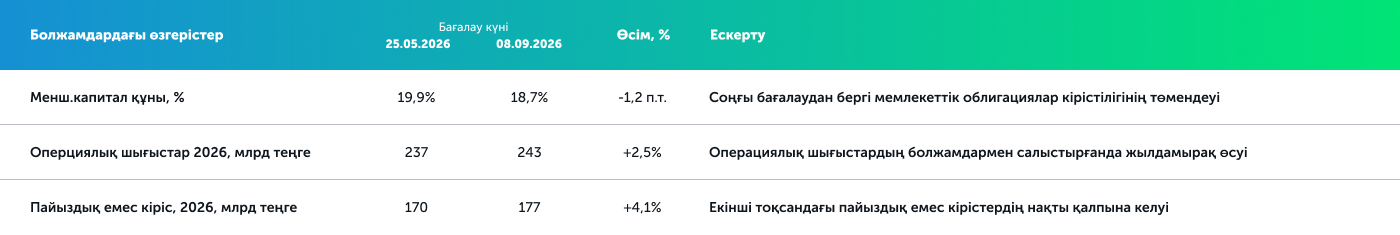
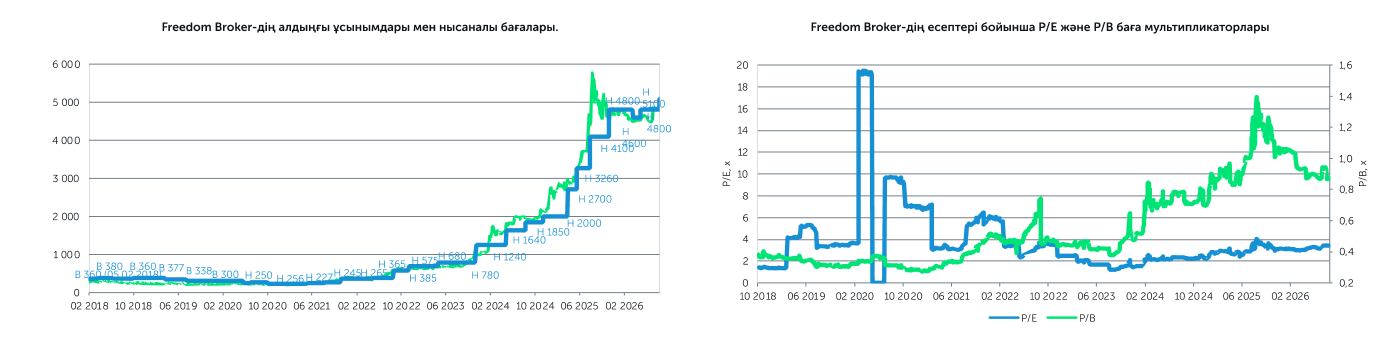
Біздің пікіріміз бен бағалау моделіндегі өзгерістер. Негізгі тәуекелдер қатарында пайыздық шығыстардың озыңқы өсімін, пайыздық емес кірістердің жекелеген баптарының тұрақсыздығын және операциялық шығыстардың күрт өсуін атап өтеміз. Екінші жағынан, өткен тоқсандағы жалпы пайыздық емес кірістердің төмендеуі осы тоқсандағы көрсеткіштің қалпына келуі аясында тұрақты факторға айналмады, дегенмен бұл қалпына келу біржолғы сипатқа ие болуы мүмкін. Жағымды катализаторлардың ішінен бірінші тоқсанмен салыстырғанда несиелік шығындар бойынша шығыстардың азаюын және басқа жария банктермен салыстырғанда несие қоржынының озыңқы өсімін де атап өтеміз. Жалпы алғанда, Ұлттық банктің базалық мөлшерлемені төмендету циклі аясында қорландыру құны тарапынан қысымның біртіндеп бәсеңдеуі күтіледі. Бағалау моделінде біз негізгі қаржылық көрсеткіштерді жаңартып, алдыңғы бағалаудан бергі мемлекеттік облигациялар кірістілігінің төмендеуі аясында меншікті капитал құнын төмендеттік. Сондай-ақ біз пайыздық емес кірістер мен несие қоржыны бойынша болжамды жақсарттық, бірақ бұл ретте операциялық шығыстар бойынша күтілімдерді нашарлаттық. Нәтижесінде БЦК акциясының жаңа мақсатты бағасы соңғы бағадан 6% өсу әлеуетімен 4 800 теңгеден 5 100 теңгеге дейін көтерілді. Ұсыным - «Ұстау».
Автор: Оразбаев Данияр,
CFA, Инвестициялық талдаушы
(+7) 727 311 10 64 (688) | [email protected]