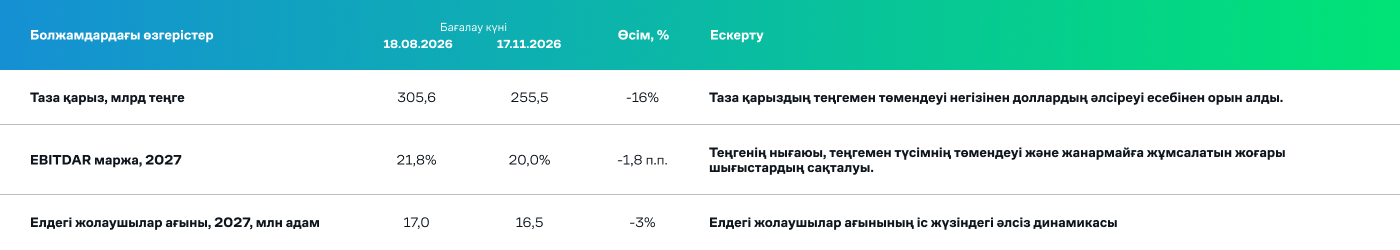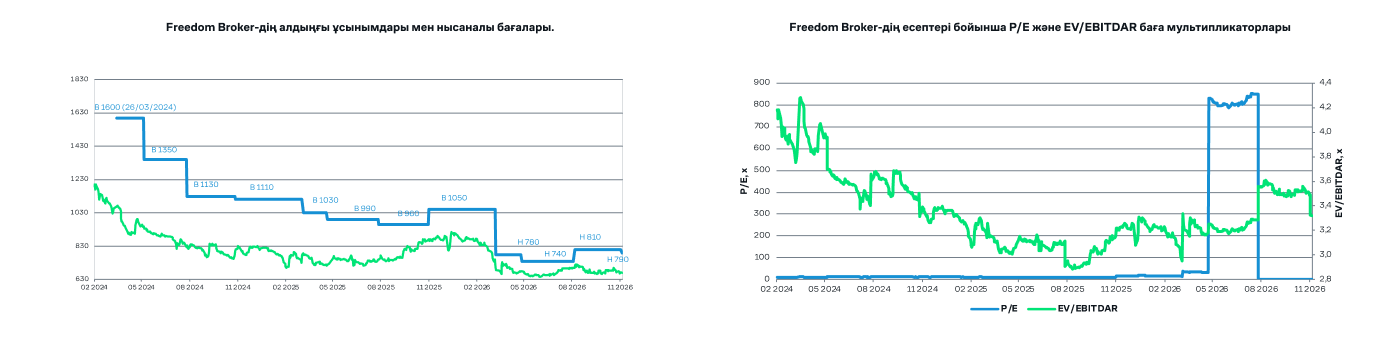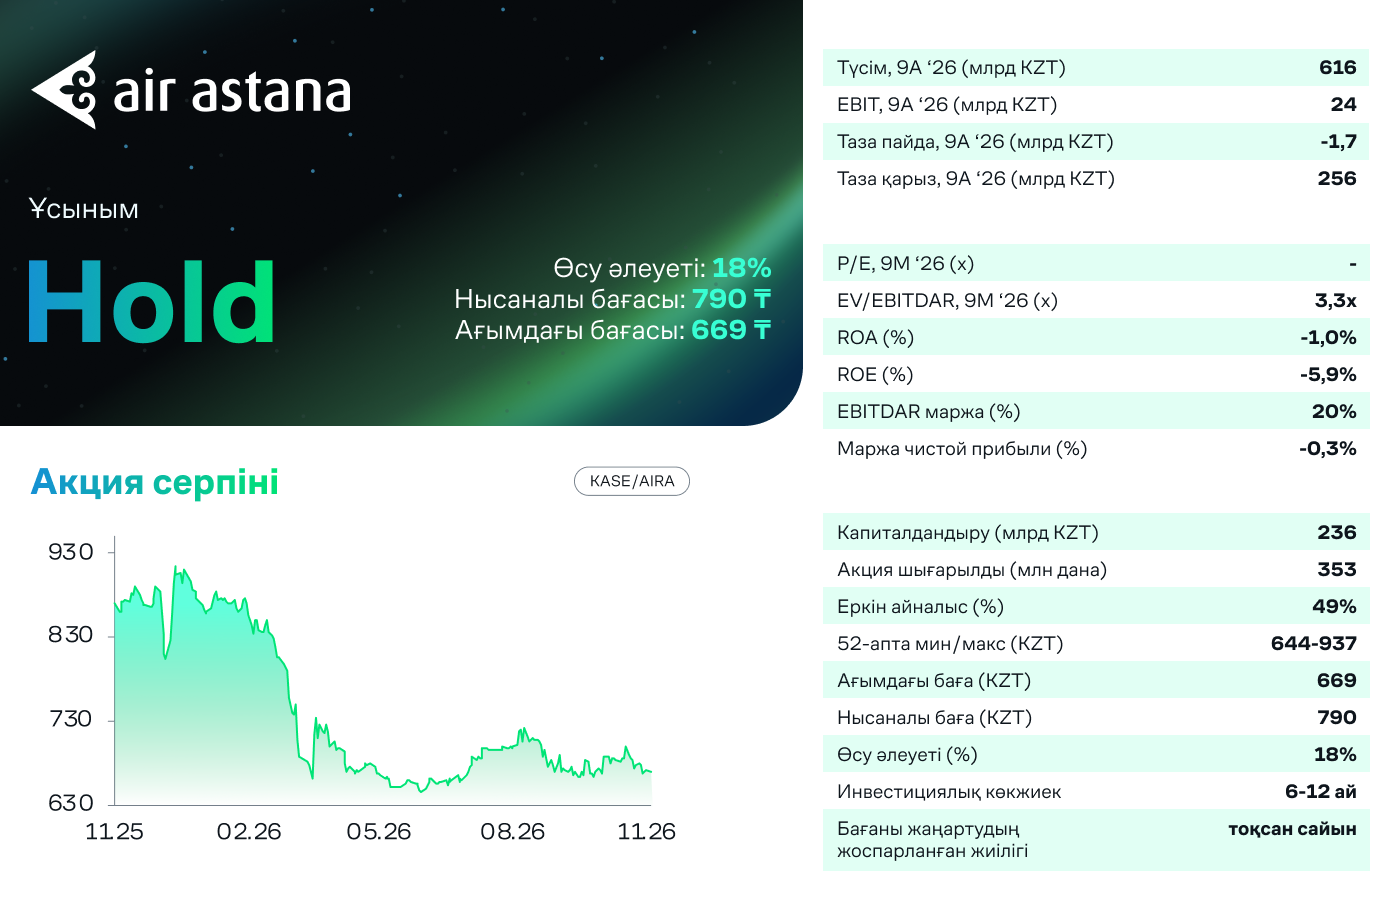
«Эйр Астана» АҚ 2026 жылдың үшінші тоқсанындағы қаржылық нәтижелерін жариялады. Нәтижелерді аралас деп бағалаймыз. Доллармен есептелген түсім жылдық мәнде 20,6%-ға өсті, алайда шығыстар қайтадан жылдамырақ өсіп, тоқсандық EBITDAR маржасы 24,0%-дан 20,0%-ға дейін төмендеді. Негізгі қысымды бұрынғысынша шетелдегі қымбат жанармай мен Pratt & Whitney қозғалтқыштарына қатысты мәселелер көрсетуде. Дегенмен, қозғалтқыштардың қолжетімділігінің жақсаруы тасымалдау сыйымдылығының өсуін қалпына келтіруге мүмкіндік берді, ал шекті жолаушы-километрлерге (ШЖК) шаққандағы шығыстар мен кірістердің өсу қарқыны арасындағы алшақтық үшінші тоқсан қатарынан қысқаруда. Таза қарыздың EBITDAR-ға қатынасы маусым айының соңындағы 2,1х деңгейінен 1,9х-ке дейін төмендеді. Бағалау моделінде біз ұшақтардың бос тұрып қалуы бойынша күтулерді жақсарттық, бірақ жанармай шығыстарының жоғары деңгейін сақтап қалдық және жалпы әуе тасымалдары нарығы өсімінің баяулауын ескердік. Нәтижесінде бір акцияның нысаналы бағасы 18% өсу әлеуетімен 810 теңгеден 790 теңгеге дейін төмендетілді. Ұсыным бұрынғыдай: «Ұстау».
Бағалау үшін негізгі факторлар. Pratt & Whitney қозғалтқыштарына қатысты жағдайдың жақсаруы басты оң фактор болды. Бос тұрған ұшақтар саны өткен жылдың үшінші тоқсанымен салыстырғанда беске қысқарды, ал 2026 жылы жөндеуден қозғалтқыштардың түсуі 2025 жылғы деңгейден үш еседен астам асып түседі. Басшылық 2027 жылдың қарбалас жазғы маусымында ұшақтардың бос тұрып қалуын нөлдік деңгейге жеткізу мақсатын растады.
Нәтижесінде үшінші тоқсанда ШЖК жылдық мәнде 4,0%-ға өсті, бұл жыл басынан бергі ең жоғары қарқын. Қосымша сыйымдылықтарды Топ халықаралық бағыттарға бағыттауда: Қытайға сыйымдылық екі есеге жуық, Үндістанға жылдық мәнде 23%-ға өсті, ал халықаралық транзиттік жолаушылар ағыны жылдық мәнде 75%-ға артты. Үлестік шығыстар мен кірістердің өсу қарқыны арасындағы алшақтық екінші тоқсандағы 5,5 п.т.-дан 4 п.т.-ға дейін қысқарды: ШЖК-ға шаққандағы кірістер жылдық мәнде 16,0%-ға өсіп, 7,48 центке, ал ШЖК-ға шаққандағы шығыстар жылдық мәнде 20,0%-ға өсіп, 6,95 центке жетті. Басты тәуекел болып жанармай қалып отыр: шетелдік әуежайлардағы орташа баға екінші тоқсандағы жылдық 98% өсімнен кейін жылдық мәнде 47%-ға өсті. Топ Қазақстанда жанармай құю үлесін 71%-дан 75%-ға дейін арттырды және таяу перспективада жанармай шығыстарының қысымы сақталады деп күтеді. Бұдан бөлек, сыйымдылықтың өсуі сұраныстан озып кете бастады: ШЖК 4,0%-ға өскенде орындалған жолаушы-километрлер (ОЖК) небәрі 2,0%-ға өсті, ал жүктеме коэффициенті 85,0%-дан 83,4%-ға дейін төмендеді.
Түсім халықаралық бағыттар есебінен өсуде, бірақ теңгенің нығаюы теңгедегі өсімді тежеп отыр. Тоқсандық жалпы түсім 245 млрд теңгені (ж/ж +4,3%) құрады, ал доллармен ол жылдық мәнде 20,6%-ға өсіп, 529 млн долларға жетті. Айырмашылық теңгенің нығаюымен түсіндіріледі: тоқсандағы орташа бағам бір доллар үшін 536 теңгеден 461 теңгеге дейін төмендеді. Жолаушылар тасымалынан түскен кірістер жылдық мәнде 3,8%-ға өсіп, 239 млрд теңгені құрады, бұл ретте тұрақты тасымалдар жылдық мәнде 4,1% қосты, ал чартерлік рейстерден түскен кірістер іс жүзінде өзгерген жоқ. Air Astana халықаралық бағыттардың, ең алдымен ТМД (ж/ж +12%) және Еуропа (ж/ж +6%) бағыттарының арқасында жолаушылар тасымалы кірістерін жылдық мәнде 4,6%-ға арттырып, 176 млрд теңгеге жеткізді, ал ішкі рейстерден түскен кірістер жылдық мәнде 0,8%-ға төмендеді. FlyArystan жолаушылар тасымалы кірістері жылдық мәнде 1,7%-ға өсіп, 63 млрд теңгені құрады. Доллармен есептелген ШЖК-ға шаққандағы кірістер Air Astana-да шамамен 12%-ға және FlyArystan-да шамамен 25%-ға өсті. Бағыттар бойынша Топтың ішкі рейстерден түскен кірістері өткен жылғы деңгейде қалды, ал халықаралық рейстерден түскен кірістер жылдық мәнде 6,0-6,2%-ға өсті. Топтың жолаушылар ағыны жылдық мәнде 0,9%-ға артып, 3,05 млн адамға жетті. Жүк тасымалдары 3,8 млрд теңге (ж/ж +2%) әкелді.
Шығыстардың өсуі түсімнен озып тұр, қысым Air Astana-да шоғырланған. Үшінші тоқсандағы операциялық шығыстар 227 млрд теңгені (ж/ж +7,8%) құрап, екінші тоқсандағы 5 п.т.-ға қарсы түсімнің өсуінен 3,5 п.т.-ға озып кетті. Жолаушыларға қызмет
көрсетуге (ж/ж +22%), инженерлік-техникалық қызмет көрсетуге (ж/ж +12%) және жанармайға (ж/ж +10%) жұмсалатын шығыстар ең жылдам өсті, ал персонал мен әуежайлық қызмет көрсетуге жұмсалатын шығыстар өткен жылғы деңгейде қалды. Air Astana брендінің операциялық шығыстары түсімнің жылдық 5,3% өсімі кезінде жылдық мәнде 9,6%-ға өсті, ал операциялық пайда жылдық мәнде 43%-ға қысқарып, 8,5 млрд теңгені құрады. Керісінше, FlyArystan шығыстардың жылдық 0,5%-ға төмендеуі кезінде операциялық пайдасын жылдық мәнде 22%-ға арттырып, 8,6 млрд теңгеге жеткізді, ал Топтың деректері бойынша брендтің доллармен есептелген EBITDAR көрсеткіші жылдық мәнде 33,9%-ға өсті. Нәтижесінде Топтың доллармен есептелген EBITDAR көрсеткіші өткен жылғы деңгейде қалды (ж/ж +0,4%), ал EBITDAR маржасы 24,0%-дан 20,0%-ға дейін төмендеді. Тоқсандық таза пайда 8,7 млрд теңгені (ж/ж -21%) құрады. Оны бір жыл бұрынғы 2,9 млрд теңге шығынға қарсы 2,1 млрд теңге мөлшеріндегі оң бағамдық айырма қолдады; бағамдық айырмаларды есепке алмағанда салық салуға дейінгі пайда жылдық мәнде 45%-ға төмендеді. 9 айдың қорытындысы бойынша Топ 1,7 млрд теңге таза шығын алды. Қыркүйек айының соңындағы ақша қаражаты 511,5 млн долларды (ж/ж -5,2%) құрады, ал олардың түсімге қатынасы 25%-дан жоғары нысаналы деңгей кезінде 38,3%-дан 31,0%-ға дейін төмендеді. Таза қарыз/EBITDAR маусым айының соңындағы 2,1х деңгейінен 1,9х-ке дейін төмендеді. Бұл бір жыл бұрынғы 1,3х көрсеткішінен жоғары, бірақ басшылықтың 3,0х-тен төмен бағдары шеңберінде.
Біздің пікіріміз және бағалау моделіндегі өзгерістер. Үшінші тоқсанның есебі, біздің пікірімізше, операциялық жағдайдың біртіндеп жақсарғанын растайды: сыйымдылықтар қайтадан өсуде, үлестік кірістер мен шығыстар арасындағы алшақтық қысқаруда, ал FlyArystan нәтижелерін жақсартуда. Дегенмен, EBITDAR маржасы Топтың орта мерзімді бағдарынан (20%-дың ортаңғы мәнінен жоғары мәніне дейін) төмен болып қалуда. Шетелдегі жанармай бағасы мен қозғалтқыштарға қатысты мәселелерді толық шешу мерзімдері белгісіздікті сақтап отыр. Бағалау моделінде біз соңғы нәтижелерді ескере отырып, негізгі қаржылық көрсеткіштерді жаңарттық. Қозғалтқыштарға қатысты мәселелерді шешудегі ілгерілеуді ескере отырып, біз ұшақтардың бос тұрып қалуы бойынша күтулерді жақсарттық, алайда жанармай шығыстарының жоғары деңгейін сақтап қалдық. Бос тұрып қалудың төмендеуінен болатын оң әсер әзірге неғұрлым төмен нақты маржиналдылық пен жалпы әуе тасымалдары нарығы өсімінің баяулауын өтей алмай отыр. Нәтижесінде «Эйр Астана» бір акциясының жаңартылған нысаналы бағасы 18% өсу әлеуетімен 810 теңгеден 790 теңгеге дейін төмендеді. Ұсыным бұрынғыдай: «Ұстау».