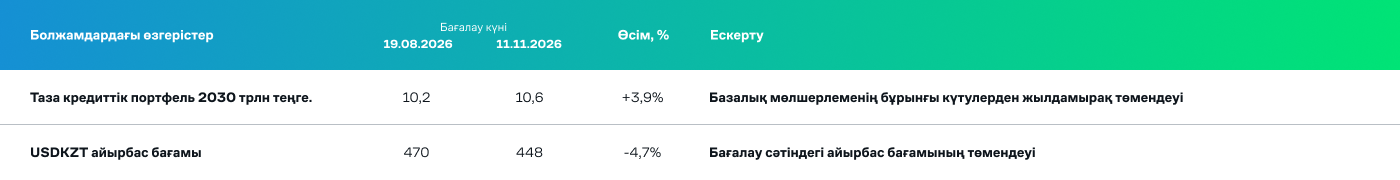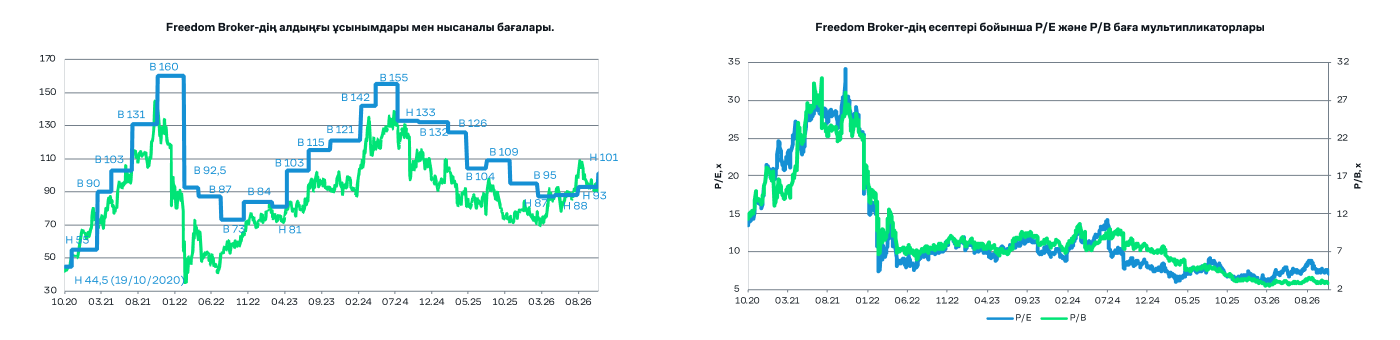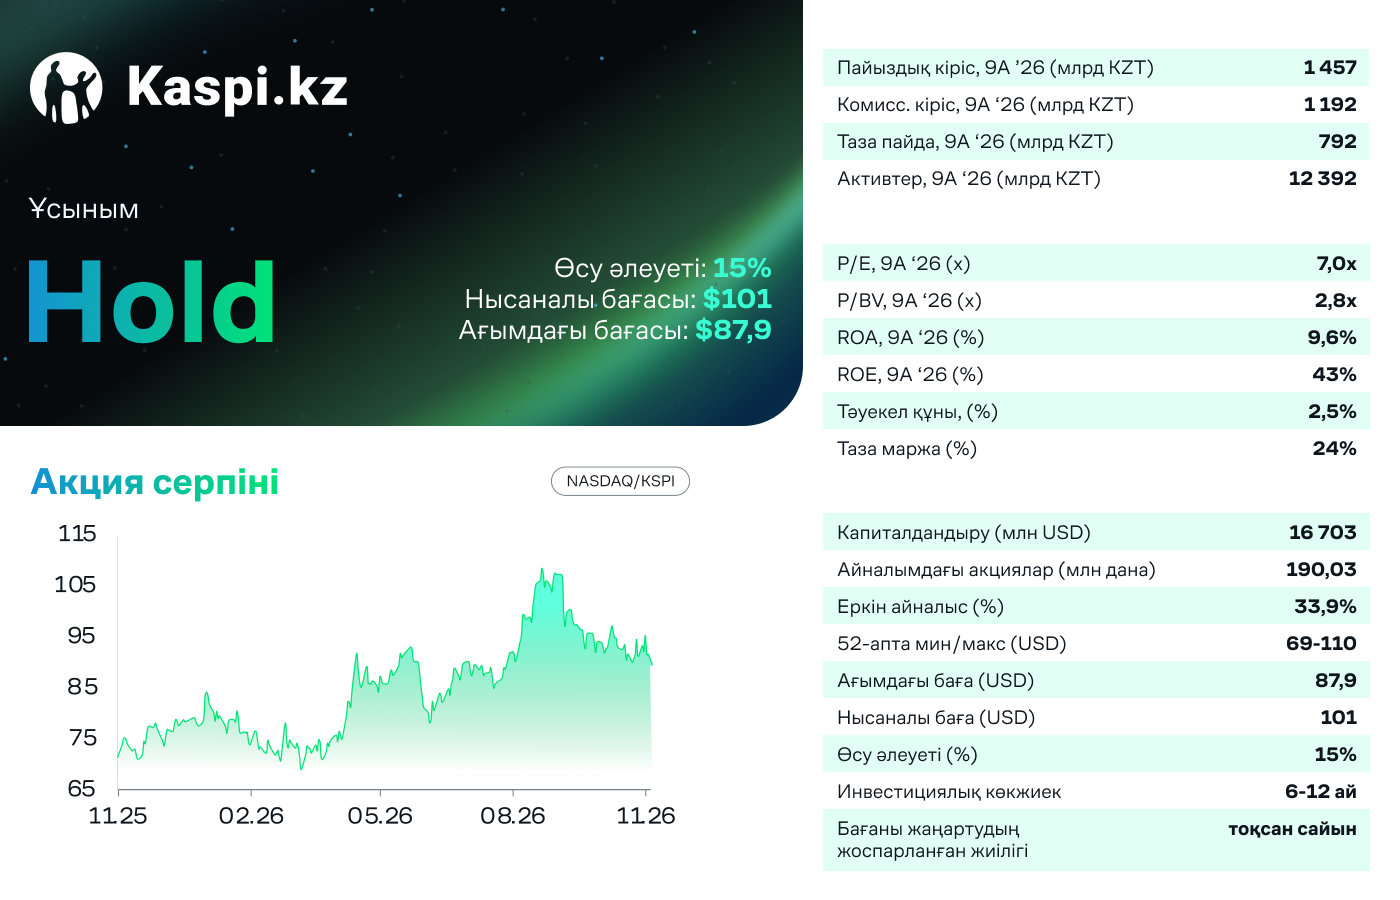
«Kaspi.kz» АҚ 2026 жылдың үшінші тоқсанындағы қаржылық нәтижелерін жариялады. Есепті біздің күтулерімізге қатысты бейтарап деп бағалаймыз. Таза пайда әзірге біздің болжамымыз шеңберінде қалыптасып отыр (жылдық өсім шамамен 1%). Негізгі негативті жайт — Marketplace сегментінің GMV өсімі болжамының 2026 жылы 20%-дан 12%-ға дейін төмендеуі болды. Сонымен қатар, түріктің Hepsiburada көрсеткіштері үшінші тоқсанда нашарлады: тоқсандық шығын түрік лирасымен есептегенде ж/ж 50%-ға өсті. Дегенмен, пайыздық шығыстар өсімі қарқынының одан әрі баяулауын және тоқсандық пайыздық кірістердің рекордтық деңгейін атап өтеміз. Басшылықтың қалған үш болжамы бұрынғы деңгейде сақталды, ал нақты көрсеткіштер болжамдарға жақын. Директорлар кеңесі бір АДҚ-ға 1 000 теңге мөлшеріндегі ұсынылған тоқсандық дивидендті өзгертпей сақтады. Бағалау моделінде біз басшылықтың болжамдарын ұстана отырып, негізгі қаржылық көрсеткіштерді жаңарттық. Сонымен қатар, біз несие қоржынының өсу күтулерін арттырып, қорландыру құнын төмендеттік, ал теңгенің долларға шаққандағы нығаюы долларлық бағалауды жоғарылатты. Нәтижесінде бір АДҚ-дың мақсатты бағасы 15% өсу әлеуетімен $93-дан $101-ға дейін көтерілді. Ұсыным: «Ұстау».
Бағалау үшін негізгі факторлар. Негізгі тәуекел ретінде Түркия қалып отыр: Hepsiburada тоқсандық түзетілген EBITDA бойынша теріс аймаққа кетті, ал борыштық бағалы қағаздар жыл басынан бері $0,66 млрд-тан $1,26 млрд-қа дейін өсті. Кезеңнің соңында теңгенің долларға шаққанда ж/ж 20%-ға және лираға шаққанда ж/ж 32%-ға нығаюы Түркияның есептік көрсеткіштерін және Қазақстандағы тауардың орташа құнын төмендетеді (ж/ж -8%). Түзетілген EBITDA бойынша болжамды (шамамен 5%) орындау үшін төртінші тоқсанда үшінші тоқсандағы +1,4%-дан кейін ж/ж шамамен 5% өсім қажет. Пайыздық маржаға қысым бәсеңдеп келеді: пайыздық шығыстар мен кірістердің өсу қарқынының алшақтығы екінші тоқсандағы 4,0 п.п.-ден 1,9 п.п.-ге дейін қысқарды. NPL үлесінің 2025 жылдың соңындағы 6,1%-дан 6,9%-ға дейін өсуі қосымша қысым көрсетіп отыр. Негізгі катализатор ретінде e-Commerce қалып отыр: Тұрақты валютадағы GMV ж/ж 17%-ға өсті, сатып алу жиілігі 12,8-ден 16,3-ке дейін артты, take rate 210 б.п.-ге өсіп, 16,3%-ды құрады, ал жарнама мен жеткізуден түскен табыс ж/ж 42%-ға артты. Үш айлық депозиттер бойынша мөлшерлеменің екі рет 100 б.п.-ге (тамыз және қазан айларында) төмендеуі негізінен 2027 жылы қорландыру құнын төмендетуі тиіс. Директорлар кеңесі бір АДР-ға 1 000 теңге мөлшерінде тоқсандық дивидендті тағы да ұсынды (жылдық кірістілік шамамен 10%).
Кірістер өсіп жатыр, бірақ таза пайда күтілгендей тұрақты. Үшінші тоқсандағы пайыздық кірістер рекордтық 522 млрд теңгеге жетті (ж/ж +22%, т/т +8,0%). Дегенмен, тоқсандық пайыздық шығыстар қатарынан бес мәрте жылдық өсім қарқыны бойынша кірістерден озып кетті (ж/ж +23%, т/т +6,4%). Өсім қарқыны арасындағы алшақтық базалық мөлшерлеменің төмендеуі және теңгенің долларға шаққанда нығаюы аясында қысқаруын жалғастыруда, бүгін бұл еурооблигациялар бойынша пайыздық шығыстарды азайтты. Жалпы комиссиялық кірістер ж/ж 5,2%-ға және т/т 2,6%-ға төмендеді. Бөлшек саудадан түсетін кіріс те ж/ж 30%-ға және т/т 17%-ға азайды. Пайыздық емес шығыстар негізінен лираның теңгеге шаққанда әлсіреуі аясында тауарлар мен көрсетілетін қызметтер өзіндік құнының ж/ж 23%-ға төмендеуі есебінен ж/ж 16%-ға азайды. Нәтижесінде тоқсандық таза пайда 281 млрд теңгені құрады (ж/ж +1,1%, т/т +8,5%). Комиссиялық және бөлшек сауда кірістерін есепке алғандағы тоқсандық таза маржа бір жыл бұрынғы 25,0%-бен салыстырғанда 25,2%-ды құрады.
Тұрақты валютадағы GMV Marketplace 9 ай ішінде ж/ж 14%-ға өсті, бірақ 2026 жылға арналған өсім болжамы 20%-дан 12%-ға дейін төмендетілді. Marketplace сегментінде Hepsiburada-ны есепке алғандағы тұрақты валютадағы GMV ж/ж 8%-ға өсті, бұл басшылықтың бұрынғы 20% жылдық болжамынан төмен. Негізгі факторлардың бірі сатылған тауарлар санының 24%-ға өсуі жағдайында Қазақстандағы тауардың орташа құнының 8%-ға төмендеуі болды. Бұл теңгенің доллар мен түрік лирасына шаққанда нығаюы аясында орын алды, бұл теңгемен есептелген GMV көрсеткішінің шамамен 8%-ға төмендеуіне әкелді. Сегменттің Take rate көрсеткіші 11,0%-дан 11,9%-ға дейін өсті, бірақ сегменттің тоқсандық табысы ж/ж 15%-ға төмендеп, 466 млрд теңгені құрады (т/т -8,2%). Тек қазақстандық сегменттің есептелген табысы ж/ж 14%-ға өсті, бұл Түркия тарапынан болған негативті көрсетеді. Белсенді сатып алушылар саны 20,6 млн-ға жетті (ж/ж +4%). Payments сегментінде тұрақты валютадағы тоқсандық TPV ж/ж 14%-ға өсті, бұл басшылықтың 2026 жылға арналған болжамына жақын (~15%). Белсенді пайдаланушылар саны ж/ж 4%-ға артты, ал take rate 1,03%-дан 1,01%-ға дейін төмендеді. Нәтижесінде сегменттің тоқсандық табысы ж/ж 5,7%-ға ұлғайып, 182 млрд теңгені құрады. Fintech сегментінде орташа несие қоржыны ж/ж 14%-ға өсті, бұл басшылықтың ағымдағы 15% болжамынан сәл төмен. Сегменттің тоқсандық табысы ж/ж 19%-ға өсіп, 489 млрд теңгені құрады. Қоржынның орташа жылдықтандырылған кірістілігі 24% деңгейінде сақталды. Fintech белсенді пайдаланушылар базасы ж/ж 2%-ға артып, 8,8 млн-ға жетті.
Hepsiburada: шығындардың өсуі және операциялық көрсеткіштердің стагнациясы. Hepsiburada инфляцияны есепке алғандағы жергілікті валютада тоқсандық табыстың жылдық төмендеуін (ж/ж -6,1%) және GMV-дің төмендеуін (ж/ж -6,6%) көрсетті. Тоқсандық тапсырыстар саны ж/ж 0,7%-ға, ал белсенді пайдаланушылар саны ж/ж 1,9%-ға өсті. Тоқсандық EBITDA 360 млн түрік лирасына төмендеп, теріс аймаққа кетті, ал 9 ай ішінде EBITDA ж/ж 58%-ға азайды. Тоқсандық таза шығын түрік лирасымен есептегенде ж/ж 50%-ға өсті, ал біздің есептеулеріміз бойынша теңгемен 24,9 млрд теңгені құрады. Қорытындылай келе, біз Hepsiburada үшін үшінші тоқсан қаржылық көрсеткіштер тұрғысынан әлсіз болды деп есептейміз және теңгенің лираға шаққандағы орташа тоқсандық нығаюы (ж/ж 27%) түпкілікті нәтижелерге әсер етті.
Біздің пікіріміз бен бағалау моделіндегі өзгерістер. Үшінші тоқсандағы есеп, біздің пікірімізше, бейтарап болды. Marketplace GMV бойынша болжам негізінен теңгенің нығаюы аясында Қазақстандағы тауардың орташа құнының төмендеуіне байланысты 20%-дан 12%-ға дейін азайтылды. Бұл ретте сатылған тауарлар саны ж/ж 24%-ға өсті, ал тұрақты валютадағы Marketplace табысы ж/ж 20%-ға артты. Қалған болжамдар сақталды және 9 айдағы көрсеткіштер оларға сәйкес келеді: TPV +14%, орташа несие қоржыны +18%, түзетілген EBITDA +5%. Пайыздық шығыстар кірістермен дерлік тең деңгейде өсіп жатыр (ж/ж +21,5%-ға қарсы +23,4%), ал тамыз және қазан айларындағы депозиттік мөлшерлемелердің төмендеуі 2027 жылы Fintech пайдасын қолдауы тиіс. Түркия капиталды көп қажет ететін бағыт болып қала береді, дегенмен басшылық 2027 жылы Hepsiburada-ға салынатын инвестициялардың айтарлықтай төмендеуін күтеді. Бағалау моделінде біз негізгі қаржылық көрсеткіштерді жаңарттық. Біз Marketplace сегментінің GMV өсімі бойынша төменірек көрсеткіштерді алдын ала күткендіктен, бұл бағалауға шамалы ғана әсер етті. Екінші жағынан, несие қоржынының өсуі бойынша күтулер арттырылды, сондай-ақ базалық мөлшерлеменің төмендеуі аясында қорландыру құны азайтылды. Доллардың теңгеге шаққандағы айырбас бағамының төмендеуі компанияның долларлық құнын арттырды. Нәтижесінде Kaspi.kz-тің бір АДҚ үшін жаңартылған мақсатты баға 15% өсу әлеуетімен $93-дан $101-ға дейін жоғарылады. Ұсыным бұрынғыдай: «Ұстау».