
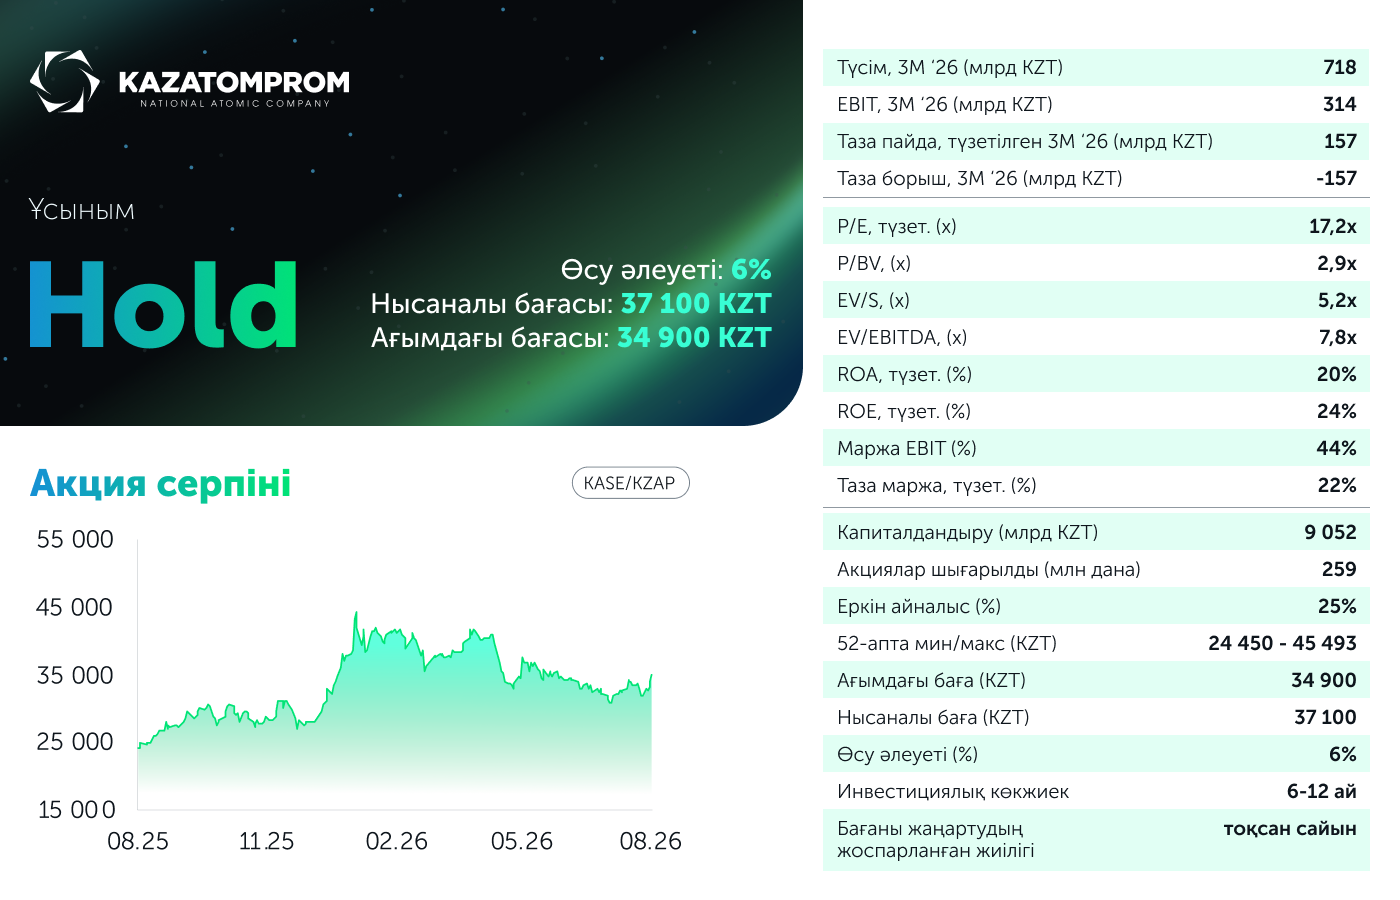
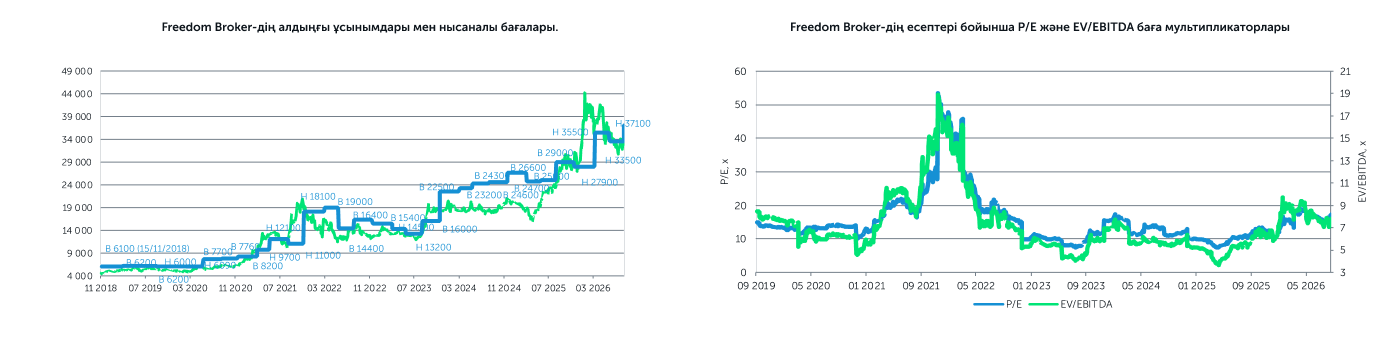
«Қазатомөнеркәсіп» АҚ 2026 жылдың 1 жартыжылдығының қорытындысын жариялады. Пайдалы қазбаларды өндіру салығы (ПҚӨС) мөлшерлемелерінің өсуі аясында рентабельділіктің күтілетін төмендеуіне байланысты есепті бейтарап деп бағалаймыз, бұл салықтар бұған қоса жоғары нарықтық бағалардан есептеледі. Бұл ретте түсім өсті, бірақ негізінен бағалардың арқасында, ал өзіндік құнның өсу қарқыны салық төлемдерінің екі есеге жуық артуына байланысты түсім динамикасынан озып кетті. Өндіріс жылдық өсім көрсетуді жалғастыруда, алайда жеткізу графиктеріндегі айырмашылыққа байланысты бұл сату көлемінің артуына әкелген жоқ. Акционерлерге тиесілі таза пайда өткен жылдың сәйкес кезеңімен салыстырғанда ж/ж 23%-ға төмендеді. Компания 2026 жылға арналған өндіріс бойынша болжамдарын растады, бірақ алдыңғы болжаммен салыстырғанда доллардың теңгеге шаққандағы бағамының төмендеуіне байланысты теңгелік түсім және долларлық өзіндік құн бойынша болжамдарын нашарлатты. Бағалау моделінде біз де доллардың айырбас бағамы бойынша болжамды төмендеттік, уранның болжамды нарықтық бағасын арттырдық және капитал құнын жаңарттық. Нәтижесінде «Қазатомөнеркәсіп» акцияларының мақсатты бағасы ағымдағы бағаға қатысты 6% өсу әлеуетімен 33 500 теңгеден 37 100 теңгеге дейін ұлғайтылды. Ұсыныс бұрынғыдай – «Ұстау».
Бағалау үшін негізгі факторлар. 2026 жылғы 1 қаңтардан бастап енгізілген ПҚӨС-тың сараланған мөлшерлемесі негізгі құрылымдық фактор болып қала береді. Өзіндік құнның бұл құрамдас бөлігі барынша күшті өсім көрсетті, ал Компанияның өз болжамы С1 ақшалай өзіндік құнының 41%-ға және AISC-тің өткен жылдың сәйкес кезеңімен салыстырғанда ж/ж 32%-ға өсетінін растайды. Сондай-ақ доллардың теңгеге шаққандағы төмен айырбас бағамы тарапынан қысым жалғасуда, бұл басшылықтың теңгелік түсім және долларлық ақшалай өзіндік құн бойынша болжамдарының нашарлауына әкелді. Бұдан бөлек, басшылық өндіруші кәсіпорындардың 2026 жылға арналған күрделі шығындарының болжамын 415-430 миллиардтан 435-450 миллиард теңгеге дейін арттырды, бұл біздің бағалауымызды айтарлықтай өзгертпейді. Операциялық тұрғыдан алғанда, жарты жылдық бірқалыпты оң нәтиже көрсетті. Есептеулерге байланысты уран өндірісі ж/ж 9-10%-ға өсті, бұл көбіне өндіріс көлемі ж/ж 140%-ға, ал таза пайдасы ж/ж 569%-ға өскен салыстырмалы түрде жаңа «Буденовское» БК дамуының арқасында мүмкін болды. Маңызды оқиға Ақдаланың Топ құрамында сақталып қалуы болды: 28 наурызда жер қойнауын пайдалануға арналған келісімшарт мерзімі аяқталғаннан кейін құқық 29 наурыздан бастап Қазатомөнеркәсіпке, ал 17 сәуірден бастап 100%-дық еншілес кәсіпорын «Қазатомөнеркәсіп-SaUran» ЖШС-не өтті. Кен орнында өндіру үлесі 30%-дық қауымдасқан ОГХК-дан толық консолидацияланатын активке ауысады, сонымен бірге 13,6 млрд теңгеге жою қоры берілді.
Түсім: жеткізу графигінің жылжуына қарамастан, бағалардың есебінен өсім байқалды. Консолидацияланған түсім 718 млрд теңгені құрады (+8,7% ж/ж). Табиғи уранды сатудан түскен табыс бағаның соңынан ілесіп, ж/ж 9,6%-ға өсіп, 651 млрд теңгеге жетті. Топтың орташа сату бағасы ж/ж 16%-ға өсті. 100% негіздегі өндіріс көлемі ж/ж 8,6%-ға өсіп, 13,3 мың тоннаны, қатысу үлесі негізінде ж/ж 9,7%-ға өсіп – 7,1 мың тоннаны құрады. Дегенмен, шоғырландырылған сату көлемі ж/ж 0,5%-ға төмендеді және бұл төмендеу негізінен клиенттерге уран жеткізу графигінің жылжуымен байланысты. Сондай-ақ тантал өнімдерін сатудан және қайта өңдеу қызметтерінен түсетін түсім өсті. Екінші жағынан, бериллий өнімдерін сатудан түскен табыс ж/ж 15%-ға азайды.
Маржалылық: салықтық қысым сақталуда. Жалпы пайда ж/ж 1,3%-ға өсіп, 290 млрд теңгені құрады, жалпы маржа 43,4%-дан 40,4%-ға дейін қысқарды. Қысым тудыратын негізгі құрылымдық фактор – 2026 жылғы 1 қаңтардан бастап енгізілген ПҚӨС-тың сараланған мөлшерлемесі. Өзіндік құн құрамындағы табыс салығынан басқа салықтар ж/ж 98%-ға өсіп, 86 млрд теңгеге жетті. Сонымен қатар, шығыстардың негізгі бабы – «шикізат пен материалдар» – уранды сату және бірлескен әрі қауымдасқан кәсіпорындардан сатып алу көлемінің азаюына байланысты ж/ж 7,4%-ға кеміп, 204 млрд теңгені құрады. Өндірістік өзіндік құн ішінде күкірт қышқылы қымбаттауын жалғастыруда: сатып алудың орташа өлшемді бағасы 15,3% үлес салмағы жағдайында ж/ж 38,7%-ға өсіп, тоннасына 97 312 теңгені құрады, ал меншікті TQZ зауытын іске қосу мерзімі 6–12 айға шегерілді. Өзіндік құндағы тозу мен амортизация ж/ж 30%-ға өсті. Өзіндік құнның жылдам өсуі аясында EBITDA маржасының көрсеткіші 55,6%-дан 52,5%-ға дейін төмендеді. Акционерлерге тиесілі таза пайда 157 млрд теңгені құрады (-23% ж/ж). Бұл ретте жалпы таза пайда 240 млрд теңгені құрады, ал пайданың едәуір бөлігі өткен жылмен салыстырғанда түсімі мен пайдасының күрт өскенін көрсеткен «Буденовское» және «Иңқай» БК-ның бақыламайтын үлесіне тиді. Сондай-ақ теңгенің нығаюы аясында 19 млрд теңге көлеміндегі бағамдық айырмашылықтан болған шығын қосымша қысым көрсетті. Операциялық ақша ағыны ж/ж 55%-ға күрт төмендеді, ал бос ақша ағыны ж/ж 70%-ға құлдырады.
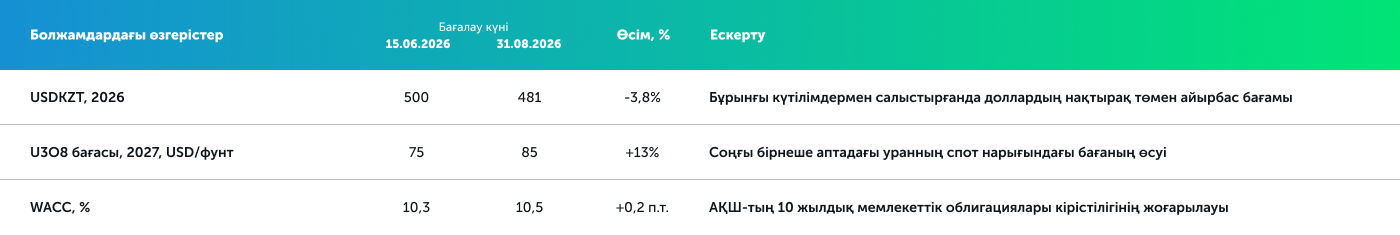
Біздің пікіріміз бен бағалау моделіндегі өзгерістер. Жарты жылдықты бейтарап деп бағалаймыз: акционерлерге тиесілі пайданың төмендеуі толығымен дерлік құрылымдық және операциялық емес факторлармен, атап айтқанда ПҚӨС-тың өсуімен, теңгенің нығаюымен және пайданың бақыламайтын үлестің пайдасына қайта бөлінуімен түсіндіріледі. Операциялық тұрғыдан алғанда, бұл кезең өндірістің өсуімен, сату бағасының жоғарылауымен және көлемдер бойынша расталған болжамдармен бірқалыпты өтті. Компания өндіріс пен сату бойынша болжамдарын сақтап қалғандықтан, бағалау моделіндегі көлемдер бойынша жорамалдар өзгеріссіз қалды. Біз доллар бағамы бойынша болжамды төмендеттік, өйткені ол бұрынғы күтілімдерден төмен қалыптасып отыр. Компанияның өзі бағам бойынша болжамды бір доллар үшін 540 теңгеден 490 теңгеге қайта қарады, ал біздің болжамымыз бұдан сәл төмен және 2026 жылы орташа есеппен 481 теңгені құрайды. Сондай-ақ бағалау моделінде бағаның нақты өсуі аясында уранның болжамды нарықтық бағасын арттырдық және нарықтағы долларлық кірістіліктің жоғарылауы аясында капитал құнын жаңарттық. Сонымен қатар, біз бағалаудан 2025 жылға жарияланған 335 млрд теңге көлеміндегі дивидендтерді алып тастадық, олар 30 маусымдағы жағдай бойынша міндеттемелер құрамында қалып, шілде айында төленген болатын. Нәтижесінде «Қазатомөнеркәсіп» акцияларының мақсатты бағасы 6% өсу әлеуетімен 33 500 теңгеден 37 100 теңгеге дейін көтерілді. Ұсыныс бұрынғыдай – «Ұстау».
Автор: Оразбаев Данияр,
CFA, Инвестициялық талдаушы
(+7) 727 311 10 64 (688) | [email protected]