
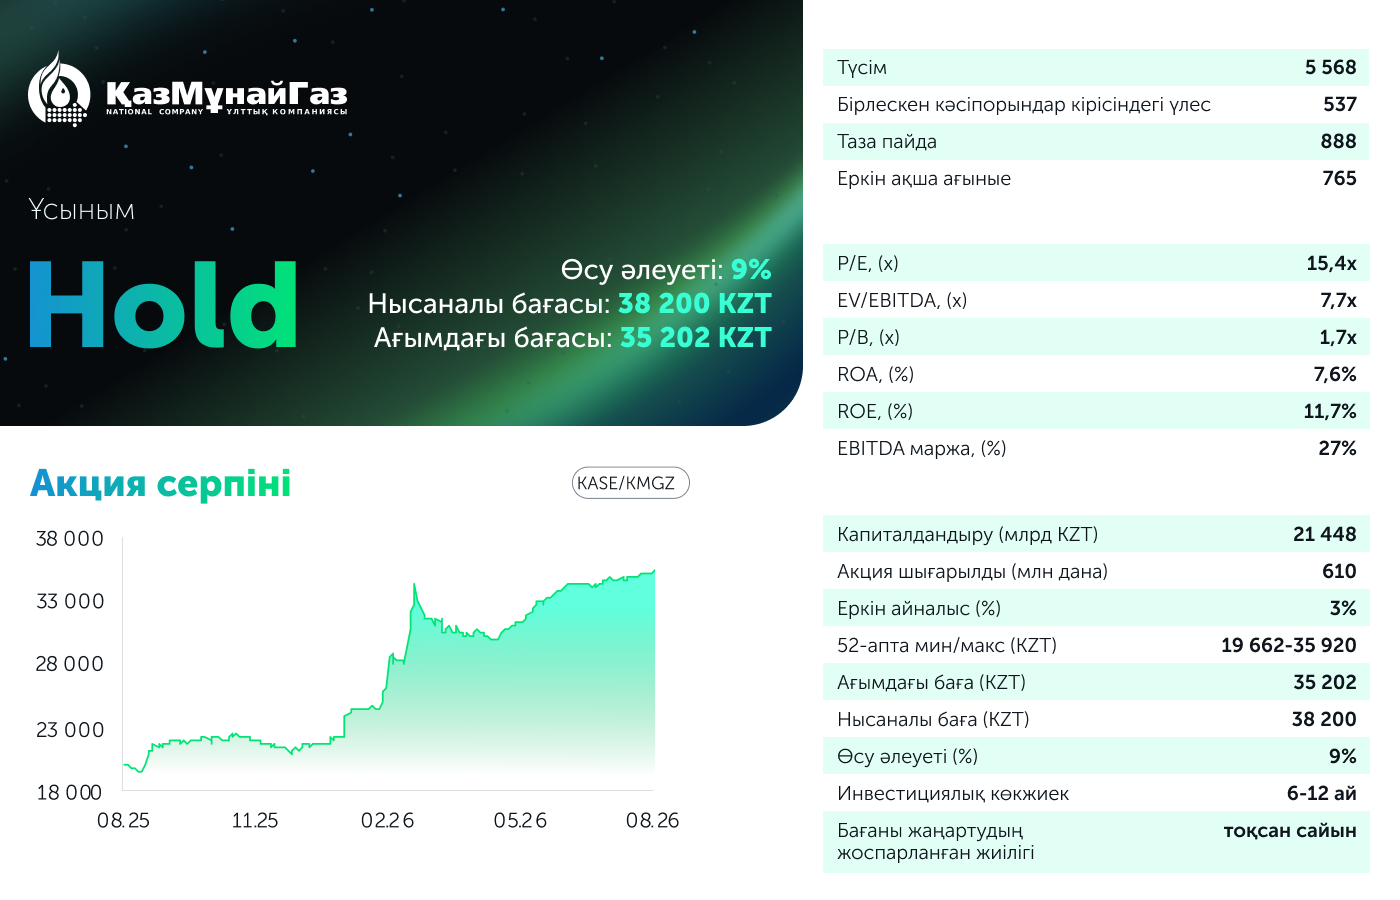
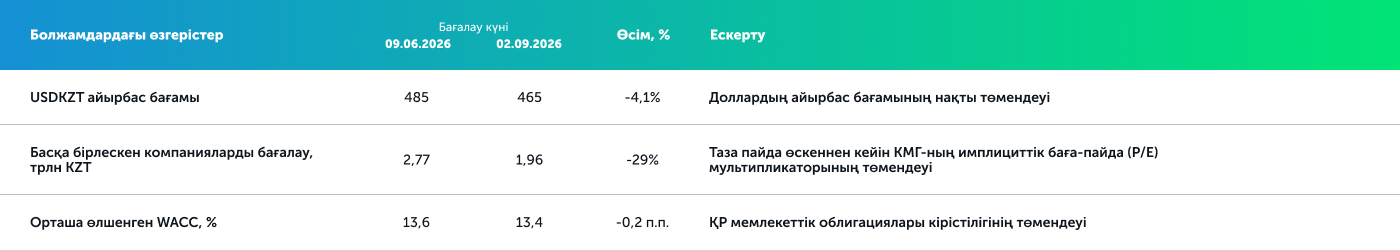
«ҚазМұнайГаз» ҰК» АҚ 2026 жылдың екінші тоқсанындағы қаржылық нәтижелерін жариялады. Барлық негізгі қаржылық көрсеткіштердің өсуі аясында біз есепті оң деп бағалаймыз. Әлемдік мұнай бағасының көтерілуі есебінен түсім күрт өсті. Осының аясында EBITDA және, ең бастысы, еркін ақша ағыны айтарлықтай өсім көрсетті. Осылайша, «Самұрық-Қазынаның» сатып алынған облигацияларын ескергенде, компанияның ақшалай және борыштық позициясы өте жақсы деңгейде қалып отыр, ал жақында 500 млн АҚШ доллары сомасына еурооблигацияларды сатып алу туралы жарияланды. Операциялық көрсеткіштер тұрғысынан алғанда, тоқсан жалпы алғанда оң нәтиже беріп, негізгі көрсеткіштердің шамалы өскенін көрсетті. Бағалау моделінде біз мұнай бойынша бұрынғы болжамдарды сақтай отырып, негізгі қаржылық және операциялық көрсеткіштерді жаңарттық. Теңгенің нығаюы бағалауға әсер еткен басты факторлардың бірі болды. Сондай-ақ ҚМГ-ның имплициттік баға мультипликаторының төмендеуіне байланысты капитал құны және шағын бірлескен компаниялардың салыстырмалы жиынтық бағасы төмендетілді. Нәтижесінде мақсатты баға бір акция үшін 39 100 теңгеден 38 200 теңгеге дейін төмендетілді, өсу әлеуеті – 9%, ұсыныс «Ұстау» деңгейіне дейін төмендетілді.
Бағалау үшін негізгі факторлар. Нәтижелердің басты қозғаушы күші бұрынғыша мұнай бағасы болды: жартыжылдықта Brent орташа есеппен 28,4 пайызға, яғни барреліне 92,31 долларға дейін, ал KEBCO 26,9 пайызға, яғни барреліне 92,44 долларға дейін өсті, бұл ретте қазақстандық марка әдеттегі жеңілдіктің орнына Brent бағасына шаққанда 0,13 доллар үстемеақымен саудаланды. Мұнай бағасының күрт өсуі аясында ТШО пайдасындағы үлес бір жыл бұрынғы 69 миллиард теңгемен салыстырғанда осы тоқсанда 263 миллиард теңгеге жетті. Дегенмен, қашықтықтан айлақтық қондырғылар жұмысының шектелуіне байланысты КҚК пайдаға қосқан үлесі ж/ж 29%-ға, яғни 27 миллиард теңгеге дейін төмендеді. 2025 жылға арналған дивидендтер бір акция үшін 491,71 теңгеден 573,66 теңгеге дейін көтерілді. Басты жағымсыз фактор ақшалай позиция болды: депозиттердегі ақшалай қаражат т/т 18 пайызға, яғни 2,5 триллион теңгеге дейін қысқарды, ал таза қарыз 824 миллиард теңгеден 1,2 триллион теңгеге дейін өсті, өйткені 952 миллиард теңге «Самұрық-Қазына» облигацияларын сатып алуға жұмсалды. Алайда бағалау моделінде біз таза қарызды осы облигациялардың баланстық құнына қарай түзеттік. Үшінші тоқсанда шілде айында алынған дивидендтер қолдау көрсетеді: ТШО-дан 97 миллиард теңге және КҚК-дан 41 миллиард теңге. Тәуекелдер қатарында мұнай бағасының ықтимал төмендеуін, сондай-ақ өндіру мен тасымалдау көлемінің КҚК жүйесінің тұрақтылығына тәуелділігін атап өтеміз.
Түсім: мұнай бағасының жоғары болуы аясындағы күрт өсім. Тоқсандық түсім барлық сегменттерде ұлғайып (ж/ж +37%), 3,09 триллион теңгені құрады. Өсім мұнайдың әлемдік бағасының ж/ж 52% көтерілуі есебінен қамтамасыз етілді және долларға шаққандағы теңгенің орташа бағамының ж/ж 7,4% нығаюымен ішінара теңгерілді. Шикі мұнай мен газды сатудан түскен табыс ж/ж 43%-ға өсіп, 1,61 триллион теңгеге, мұнай өнімдерінен ж/ж 31%-ға өсіп, 1,15 триллион теңгеге жетті, ал мұнай тасымалдау қызметтері ж/ж 103%-ға артты. Бұл ретте операциялық көлемдер шамалы өсті: мұнай мен газ конденсатын өндіру ж/ж 2,5%-ға ұлғайып, 6,8 миллион тоннаны құрады, соның ішінде ірі жобалар бойынша өсім ж/ж 5,2% болды, бұл көбіне ТШО кенішіндегі өндірістің (ж/ж 8%) артуының арқасы. Тоқсандық көрсеткіш бойынша ТШО кенішінде бірінші тоқсандағы трансформаторлар өртінен кейін қалпына келу аясында өндіріс өсімі 91% құрады. Операциялық активтер бойынша өндіру «Эмбамұнайгаз» акционерлік қоғамында Батыс Прорва кен орнының іске қосылуы арқасында ж/ж 0,2%-ға өсті (+7,1%). Қара және Жерорта теңіздері арқылы тасымалдау көлемінің ж/ж 78%-ға күрт артуы аясында мұнай тасымалдау ж/ж 8,8%ға өсіп, 22,5 миллион тоннаға жетті. Мұнай өңдеу ПҚОП кәсіпорнындағы жоспарлы жөндеу жұмыстарына байланысты ж/ж -0,3%-ға төмендеп (-21%), 5,2 миллион тоннаны құрады, бұл шығын ПМХЗ мұнай өңдеудің ж/ж 21%-ға артуымен ішінара өтелді. Бірлескен кәсіпорындар мен қауымдасқан компаниялардың пайдасындағы үлес мұнай өндірудің ұлғаюы мен мұнай бағасының өсуі аясында ТШО есебінен ж/ж 109%-ға өсті (ж/ж +280%). Басқа да кірістерді есепке алғандағы жиынтық түсім 3,5 триллион теңгені құрады (ж/ж +39%).
Маржалылық: таза пайда мен FCF-тің күшті өсімі. Сатып алынған мұнай мен мұнай өнімдерінің өзіндік құны ж/ж 47%-ға өсіп, 1,78 трлн теңгені құрады, өндірістік шығындар ж/ж 8,6%-ға, тозу мен амортизация ж/ж 7,5%-ға, тасымалдау және өткізу шығындары ж/ж 9,2%-ға өсті. Табыс салығынан басқа салықтар мұнай бағасының өсуі аясында ж/ж 56%-ға өсті, бұл сатып алынған мұнай мен мұнай өнімдерінің өзіндік құнының өсуімен де байланысты. Түзетілген тоқсандық EBITDA ж/ж 45%-ға өсіп, 1,03 трлн теңгені құрады, ал маржалылық 27,5%-дан 28,7%-ға дейін жоғарылады. Қаржылық шығындар қарыздың азаюы арқасында ж/ж 13%-ға төмендеп, 72 млрд теңгені құрады. Сонымен қатар, екінші тоқсандағы бағамдық айырма бірінші тоқсанмен салыстырғанда айтарлықтай теріс әсер еткен жоқ және 5,4 млрд теңге пайданы құрады. Нәтижесінде акционерлерге тиесілі таза пайда 520 млрд теңгеге дейін өсті (+53% ж/ж) немесе бір акцияға шаққанда шамамен 852 теңгені құрады. Еркін ақша ағыны өте жоғары деңгейде қалыптасып, 843 млрд теңгені құрады, бұл өткен жылғы деңгейден 111%-ға жоғары. Мұндай күшті өсім бірлескен кәсіпорындардан түсетін дивидендтердің ж/ж 54%-ға артуымен және жалпы операциялық ақша ағындарының екі еселенуімен қамтамасыз етілді. Бұл ретте күрделі шығындар ж/ж 57%-ға өсті. Таза қарыз, біздің есептеулеріміз бойынша «Самұрық-Қазына» облигацияларын сатып алу есебінен т/т 47%-ға өсті. Бұл ретте қарыз жүктемесі өте төмен деңгейде қалып отыр – таза қарыздың EBITDA-ға қатынасы шамамен 0,4х. Осы облигацияларды ескергенде, түзетілген таза қарыз өткен тоқсанмен салыстырғанда шамамен төрт есе аз болар еді.
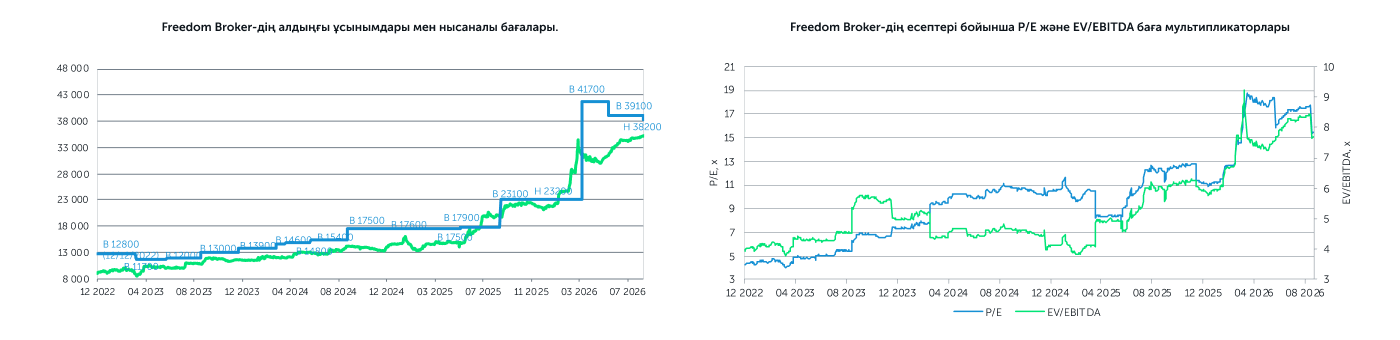
Біздің пікіріміз бен бағалау моделіндегі өзгерістер. Нәтижелер КМГ-ның мұнай бағасына тәуелділігін растауды жалғастыруда, ал көлемдер салыстырмалы түрде тұрақты қалып отыр. Өткен тоқсандағы күтулер ақталды, қаңтардағы операциялық шектеулер уақытша болып шықты, ал БК алынған дивидендтер ақша ағынын оң аймаққа қайтарды. Бағалау моделінде біз мұнай бойынша болжамдарды сақтап қалдық, қаржылық және операциялық базаны жаңарттық, капитал құнын және шағын бірлескен компанияларды салыстырмалы бағалауды төмендеттік. Ең үлкен әсерді теңгенің нығаюы тигізді, бұл экспорттан түсетін барлық болжамды теңгелік ағындарды айтарлықтай азайтты. Нәтижесінде біз ҚазМұнайГаздың бір акциясының мақсатты бағасын 39 100 KZT-ден 38 200 KZT-ге дейін төмендеттік, өсу әлеуеті 9%-ды құрайды. Ұсыныс «Ұстау» деңгейіне дейін төмендетілді.
Автор: Оразбаев Данияр,
CFA, Инвестициялық талдаушы
(+7) 727 311 10 64 (688) | [email protected]