
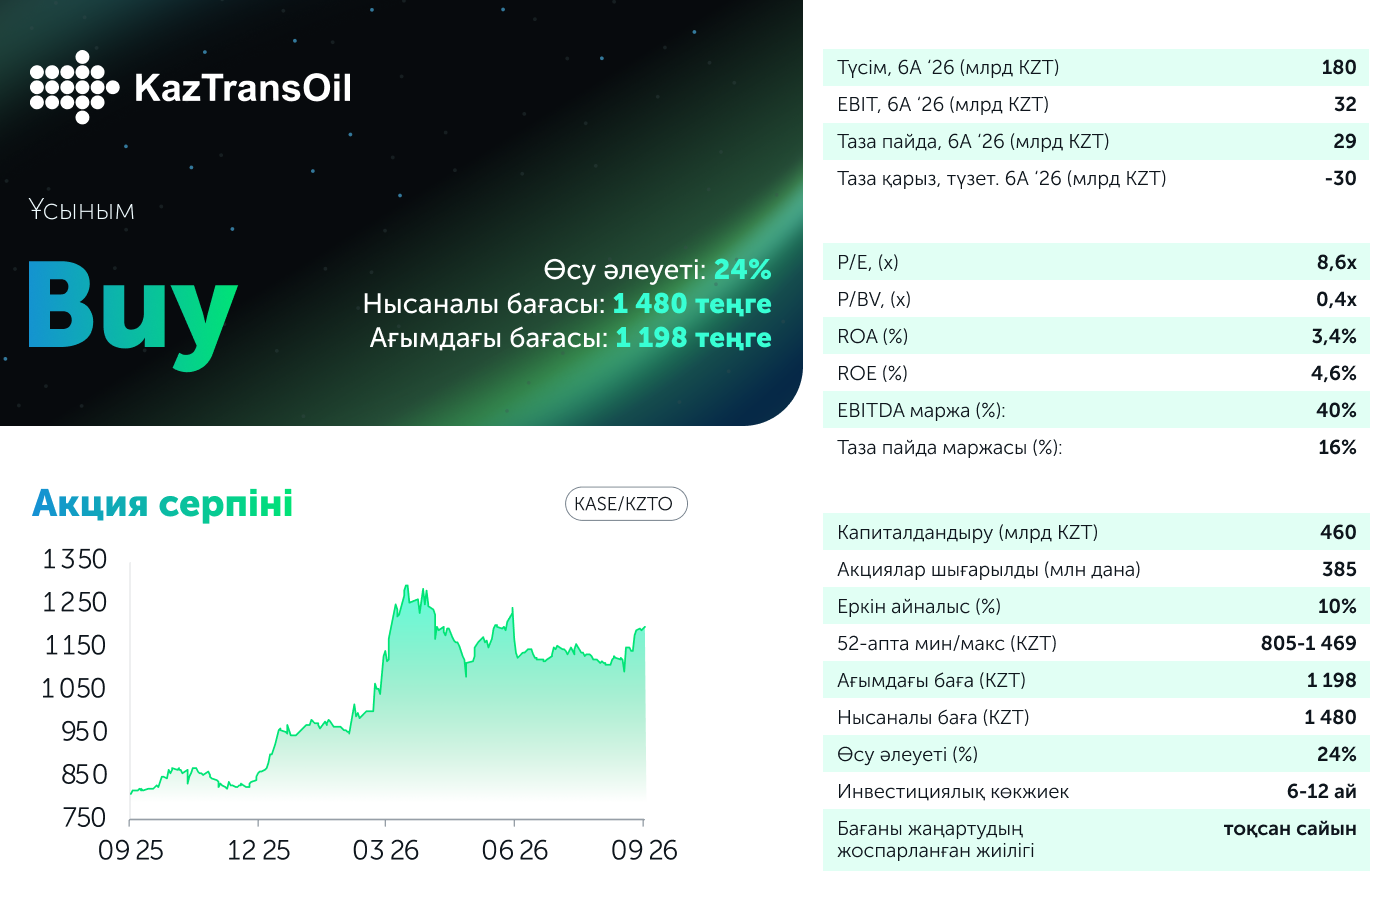
«КазТрансОйл» АҚ 2026 жылдың екінші тоқсанындағы қаржылық нәтижелерін жариялады. Есепті бейтарап деп бағалаймыз, өйткені еңбекақы төлеу мен тозуға байланысты өзіндік құнның өсу қарқыны түсімнің өсу қарқынынан асып түсті. Дегенмен, EBITDA маржасы шамалы ғана қысқарды, ал тоқсандық таза пайда өткен жылмен салыстырғанда аздап төмендегенін көрсеткенімен, тұрақты деңгейде қалды. Еркін ақша ағыны жекелеген екінші тоқсанда айтарлықтай жақсарды. Операциялық жоспарда бұл тоқсан да айтарлықтай бейтарап болды. Келесі тоқсандарда бұрынғыдан 11%-ға жоғары жаңа экспорттық тарифті енгізу есебінен кірістердің өсуін күтуге болады. Сондай-ақ бір акцияға 339 теңге деңгейіндегі қуатты ақшалай позиция аясында қаржылық кірістердің жоғары деңгейін атап өтеміз. Бағалау моделінде біз нарықтағы төмендеу аясында капитал құнын төмендеттік. Екінші жағынан, екінші тоқсандағы шығындардың нақты өсуінен кейін маржа болжамын төмендеттік және «МұнайТас» компаниясының мұнай айдау тарифінің төмендеуін ескердік. Нәтижесінде «ҚазТрансОйл» компаниясының бір акциясына шаққандағы жаңартылған мақсатты бағамыз 24% өсім әлеуетімен 1 490 теңгеден 1 480 теңгеге дейін төмендетілді. Ұсынымымыз бұрынғыдай – «Сатып алу».
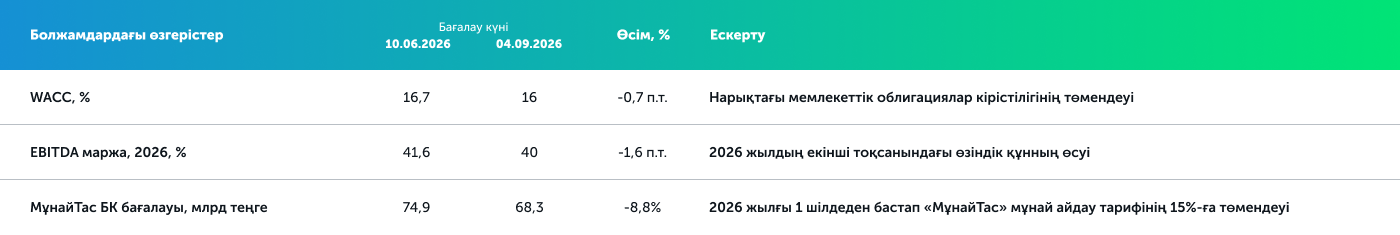
Бағалау үшін негізгі факторлар. Тарифтік тетік басты катализатор болып қала береді, бірақ екінші тоқсанда ол тек ішінара іске асырылды: 1 000 км-ге тоннасына 4 963 теңге құрайтын ішкі тариф бір жыл бұрынғы 4 462 теңгемен салыстырғанда (+11% ж/ж) тоқсанның базасында ескеріліп қойған, ал 12 500 теңге құрайтын жаңа экспорттық тариф (+11%) тек 1 маусымнан бастап күшіне енді және оның негізгі әсері үшінші тоқсанға тиесілі болады. Бұл ретте ішкі тариф бұдан бұрын бекітілген тордан 27%-ға төмен күйінде қалып отыр. Батыс бағытындағы экспорттық маршруттардың қайта құрылымы стратегиялық фактор болып қала береді: 1 мамырдан бастап «Дружба» құбыры арқылы Германияға қазақстандық мұнай транзиті тоқтатылды және көлемдер Усть-Луга мен Новороссийск порттарына, сондай-ақ КҚК жүйесіне қайта бағытталды, Атырау — Самара учаскесіндегі көрсеткіш іс жүзінде өзгеріссіз қалған жағдайда, КҚК-ға мұнай айдау жартыжылдықта ж/ж 40%-ға өсіп, 2,5 млн тоннаға жетті. Бірлескен кәсіпорындар бойынша жағдай әртүрлі: ҚҚҚ пайдасындағы үлес жартыжылдықта 21%-ға төмендеді, ал 1 шілдеден бастап «МұнайТас» компаниясының ішкі нарыққа арналған тарифі 15%-ға қысқарды. Санкциялық белгісіздік айтарлықтай азайды, өйткені алынған OFAC шешімі мен британдық OFSI лицензиясы «Роснефть» және «Транснефть» компанияларымен тиісінше 2027 жылғы 19 наурызға дейін және 2028 жылғы 19 наурызға дейін жұмыс істеуге мүмкіндік береді.
Түсім: тарифтер есебінен азғантай өсім. Тоқсандық түсім 90,9 млрд теңгені құрады (+6,8% ж/ж). Ең ірі бап — шикі мұнайды тасымалдау, тоқсандық тасымалдау көлемінің ж/ж 0,6%-ға төмендегеніне қарамастан, ж/ж 7,7%-ға өсіп, 65,7 млрд теңгеге жетті. Өсімнің негізгі факторы ішкі нарыққа мұнай айдау тарифінің ж/ж 11%-ға артуы және 1 маусымнан бастап мұнай экспорты тарифінің жақында 11%-ға өсуі болды. Құбыржолдарды пайдалану және оларға техникалық қызмет көрсету бойынша қызметтерден түсетін кірістер ж/ж 0,7%-ға қосылды, ал су тасымалдаудан түсетін кірістер негізгі кіріс түрлерінің ішінде ең жоғары өсім қарқынын көрсетті – ж/ж 10%. Бірлескен кәсіпорындардың (ҚҚҚ және МұнайТас) пайдасындағы үлес МұнайТастың тоқсандық тасымалдау көлемінің ж/ж 10%-ға артуы және өткен жылдың аномальді төмен базасы аясында ж/ж 27%-ға өсіп, 4,6 млрд теңгені құрады. Бұл ретте ҚҚҚ бойынша пайда ж/ж 15%-ға төмендеді.
Тұрақты таза пайда жағдайында маржалылықтың нашарлауы. Тоқсандық жалпы маржа өткен жылғы 20%-дан 16%-ға дейін нашарлады. Өзіндік құн персоналға жұмсалатын шығындардың (+11% ж/ж) және тозу мен амортизацияның (+21% ж/ж) өсуіне байланысты ж/ж 13%-ға артты. Біріншісі, сонымен қатар, еңбекақы төлеу қоры бойынша міндетті төлемдердің ұлғаюымен байланысты болса, екіншісі – негізгі құралдарды қайта бағалауға байланысты болды. Активтерді шығару бойынша резервті қайта қараудан түсетін кірістердің нөлге теңесуіне байланысты басқа операциялық кірістер ж/ж 29%-ға төмендеді. Нәтижесінде операциялық пайда ж/ж 16%-ға төмендеп, 14,2 млрд теңгені құрады. EBITDA маржасы тозу мен амортизация есебінен жалпы маржа сияқты қатты нашарлаған жоқ: бір жыл бұрынғы 39,1%-дан 37,6%-ға дейін төмендеді. Қаржылық кірістер ж/ж 60%-ға, 5,6 млрд теңгеге дейін секірді және таза пайдаға оң әсерін тигізе отырып, жоғары деңгейде қалып отыр. Нәтижесінде тоқсандық таза пайда 12,5 млрд теңгені немесе бір акцияға 32 теңгені құрады (ж/ж -1,6% және т/т -26%). Дегенмен, бірінші тоқсандағы біржолғы кірісті есепке алмағанда, тоқсандық динамика -26%-дың орнына -9%-ды құрайтын еді. Операциялық қызметтен түсетін тоқсандық ақша ағыны 17%-ға өсіп, 30,5 млрд теңгеге жетті, ал еркін ақша ағыны өткен жылмен салыстырғанда 62%-ға артып, шамамен 23 млрд теңгені құрады.
Біздің пікіріміз бен бағалау моделіндегі өзгерістер. Есеп тарифтік тетіктің жұмыс істеп тұрғанын растайды, бірақ екінші тоқсанда оның әсерін шығындардың өсуі толығымен жоққа шығарды. Бұл өсімнің айтарлықтай бөлігі құрылымдық сипатқа ие: 2025 жылдың соңында негізгі құралдарды қайта бағалаудан кейін жинақталған тозу нөлге теңестірілді, ал есептелген сома 2025 жылғы шамамен 71 млрд теңгеге қарсы жылдық мәнде 80 млрд теңгеге жетті. Қысым бұдан былай да сақталады, әсіресе компания жөндеу жұмыстарының маусымдық тұрғыдан екінші жартыжылдыққа ауысқанын көрсетіп отыр. Екінші жағынан, экспорттық тарифтің толық әсері үшінші тоқсаннан бастап байқалады, ал пайыздық кіріс жоғары деңгейде қалып отыр. Дивидендтік база тұрақты: 2025 жылға арналған бір акцияға 118 теңге мөлшеріндегі дивиденд таза пайданың шамамен 99%-ын құрады, ал алдыңғы 4 тоқсандағы еркін ақша ағыны дивидендтік төлемнен әлдеқайда жоғары болды. KASE Эмитент күнінде компания кеңейту бағдарламасын жариялады: шамамен 54,5 млн доллар инвестиция құю арқылы ТОН-2 өткізу қабілеті жылына 10-нан 12,5 млн тоннаға дейін өседі, ал Кеңқияқ – Атырау және Кеңқияқ – Құмкөл учаскелері бойынша іске асыру мерзімі 2030 жылға дейін болатын 327 млн доллар несие тарту жоспарлануда. Бұл учаскелер бірлескен кәсіпорындарға тиесілі, сондықтан есептілікке әсері жанама түрде болады. Бағалау моделінде біз нарықтан кейін капитал құнын төмендеттік, шығындардың нақты өсуінен кейін маржалылық болжамын азайттық және МұнайТас тарифінің төмендеуін ескердік. Нәтижесінде «ҚазТрансОйл» акциясының мақсатты бағасы 24% өсім әлеуетімен 1 490 теңгеден 1 480 теңгеге дейін төмендетілді, ұсынымымыз бұрынғыдай – «Сатып алу».
Автор: Оразбаев Данияр,
CFA, Инвестициялық талдаушы
(+7) 727 311 10 64 (688) | [email protected]