
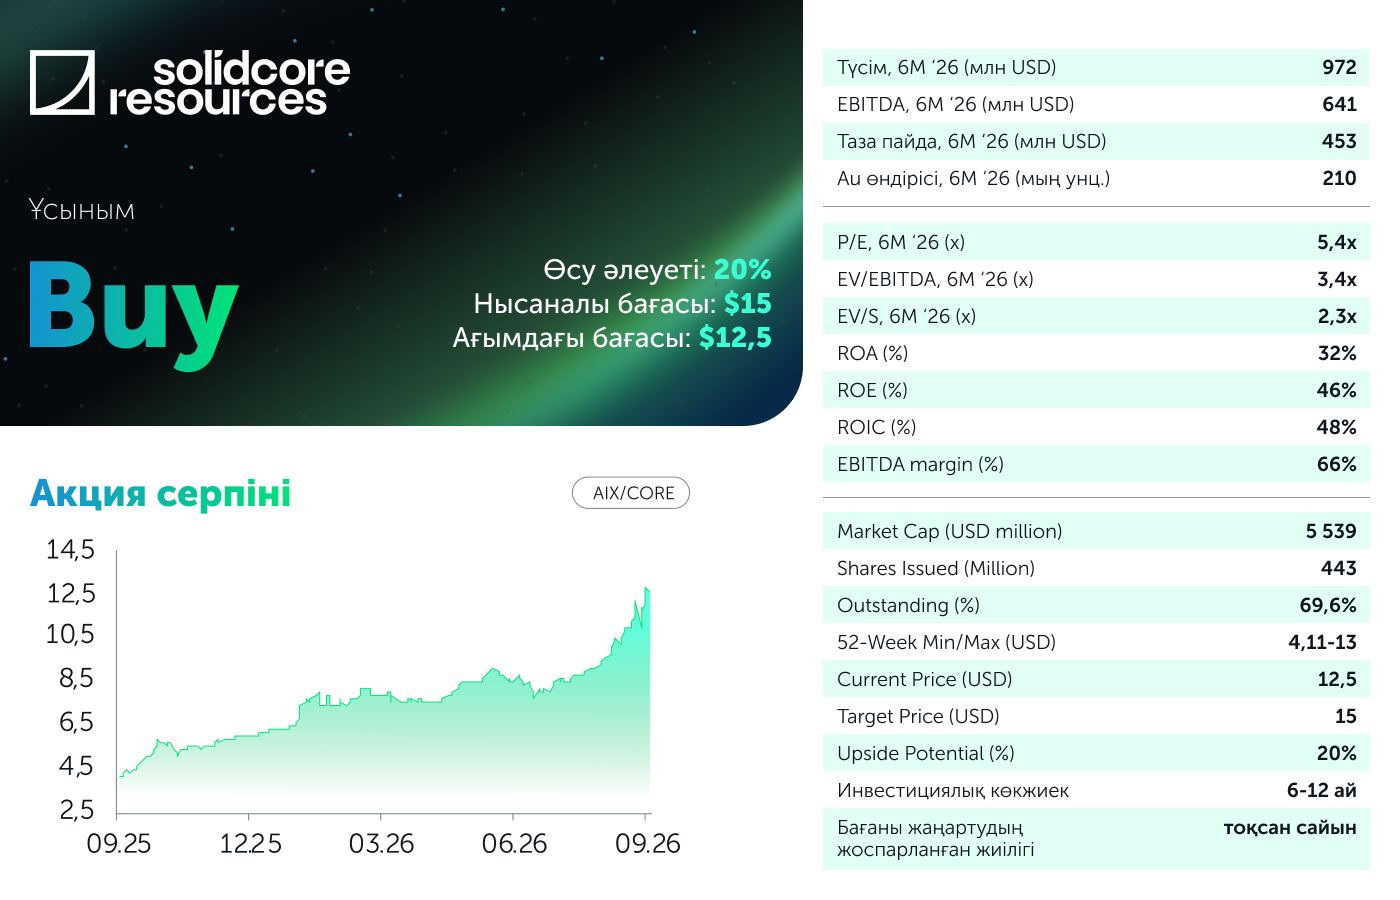
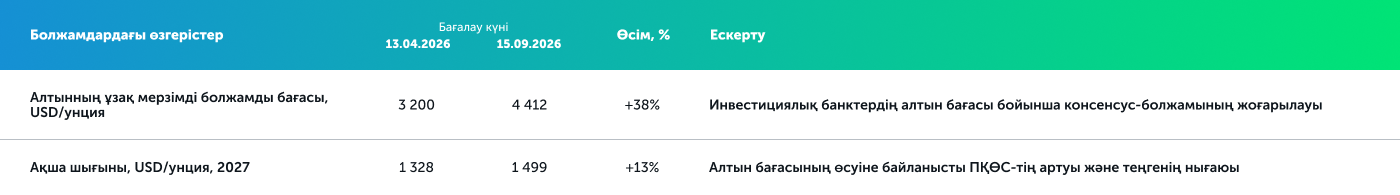
Solidcore Resources 2026 жылдың бірінші жартыжылдығындағы қаржылық нәтижелерін жариялады. Есепті қалыпты деңгейде оң деп бағалаймыз: алтын бағасының күрт өсуі және былтырғы салыстырмалы түрде төмен базаға қарағанда сату көлемінің артуы түсім мен EBITDA өсімін қамтамасыз етті. Бірақ алдыңғы жартыжылдықпен салыстырғанда негізгі көрсеткіштердің барлығы алтын экспортының қағидалары өзгергеннен кейін Ресейден доре жеткізіліміне қатысты туындаған іркілістерге байланысты төмендеді. Алайда шілде айында жеткізілімдер қалыпқа келіп, компания өндіріс көлемі бойынша бұрынғы болжамын растады. Компания сондай-ақ бір акция үшін 11,66 АҚШ доллары бағамен жалпы сомасы 1,2 млрд АҚШ долларына кері сатып алу жариялады. Бағалау моделінде алтынның ұзақ мерзімді болжамды бағаларын айтарлықтай арттырдық, сондай-ақ теңгенің нығаюына және болжамды бағалардың өсуіне байланысты салық төлемдерінің ұлғаюын ескере отырып, шығын көрсеткішін де арттырдық. Solidcore бір акциясының жаңартылған нысаналы бағасы 15 АҚШ доллары, бұл нарықтағы ағымдағы бағасынан 20%-ға өсуі мүмкін екенін білдіреді. «Сатып алуға» кеңес беріледі.
Бағалаудың негізгі факторлары. Алтын бағасының деңгейі бұрынғыдай негізгі оң фактор болып отыр: бірінші жартыжылдықтағы алтынның нарықтағы орташа бағасы былтырғымен салыстырғанда 53%-ға өсті, ал қазіргі баға компанияның бір унция үшін 4 000 АҚШ доллары деңгейіндегі бюджетке енгізілген болжамынан шамамен 10%-ға жоғары. Сондай-ақ 540 мың унция деңгейіндегі өндіріс көлемі бойынша расталған болжам (+37% ж/ж) оң фактор болып отыр, бұл екінші жартыжылдықта шамамен 330 мың унция өндірілетінін білдіреді, оның ішінде жинақталған қорлардың босатылуы есебінен болып отыр. Басты тәуекел ауқымды инвестициялық циклге байланысты: екінші жартыжылдықта Сырымбет жобасын есептемегенде, шамамен 317 млн АҚШ доллары көлеміндегі күрделі шығынды игеру қажет, ал кері сатып алу толық көлемде жүзеге асырылған жағдайда, компанияның балансында шағын таза борыш пайда болады (EBITDA-ның 0,3 есесінен аспайды). Бұл ретте ЕГМК-нің 700 млн АҚШ доллары көлеміндегі кредиттік қаржыландыруы қазірдің өзінде қамтамасыз етілген. Тағы бір маңызды тәуекел — салық қысымы: жаңа 11% прогрессивті мөлшерлеме бойынша ПҚӨС операциялық шығынның 40%-ын құрап, алтын бағасының өсуімен бірге ұлғая береді. ЕГМК іске қосылғанға дейін Қызыл концентратын сыртқы тарапта өңдеуге тәуелділік жүйелік операциялық тәуекел болып қала береді, бірінші жартыжылдықтағы жеткізілімдердің кешігуі мұны айқын көрсетті.
Түсім: жеткізілімдердің кешігуіне байланысты жартыжылдық көрсеткіштің төмендеуі. Бірінші жартыжылдықта түсім 972 млн АҚШ долларын құрап, былтырғы 325 млн АҚШ долларымен салыстырғанда (ж/ж 199%-дан астам өсті). Алайда алдыңғы жартыжылдықпен салыстырғанда түсім 17%-ға төмендеді, бұл алтын өндіру және сату көлемдерінің азаюына байланысты болды. Бірінші жартыжылдықтағы өндіріс көлемі 210 мың унция алтын баламасын құрады, 2025 жылдың екінші жартыжылдығында бұл көрсеткіш 271 мың унция болған еді (п/т 22%-дан аз). Соған қарамастан, былтырғымен салыстырғанда өндіріс көлемі 71%-ға өсті. Бұған толлингтік өңдеудегі іркілістер сатуды іс жүзінде толық тоқтатқан кездегі төмен салыстырмалы база себеп болды. Жартыжылдықпен салыстырғанда төмендеудің негізгі факторы Қызыл кен орны болды: ондағы өндіріс көлемі п/т 35%-ға төмендеп, ж/ж 159%-ға өсті. Бұған Ресейден алтын экспорттау қағидаларының өзгеруі себеп болып, Амурск ГМК-дан доре жеткізілімі кешікті. Алайда шілде айында жеткізілімдер қайта басталып, қалыпты режимде жүріп жатыр. Варваринское оң серпін көрсетті – бірінші жартыжылдықта 88 мың унция өндірілді, ал алдыңғы жартыжылдықта 85 мың және былтыр 76 мың унция болған. Бірінші жартыжылдықта алтын сату көлемі 205 мың унцияны құрады (п/т -33%, ж/ж +97%), оның 121 мыңы Қызылда (п/т 44%-дан аз) және 84 мыңы Варваринское кен орнында (п/т 8%-дан аз). Бірінші жартыжылдықта алтынның орташа сату бағасы бір унция үшін 4 748 АҚШ долларына жетті. Былтыр бұл көрсеткіш 3 161 АҚШ долларын құраған еді (ж/ж 50%-дан көп), ал 2025 жылдың екінші жартыжылдығында — 3 815 АҚШ доллары болды (п/т 24%-дан көп).
Маржа: аздап төмендеді, шығынның өсуі алтын бағасының өсуінен жоғары болды. Бірінші жартыжылдықта ақшалай үлестік өзіндік құн бір унция үшін 1 435 АҚШ долларын құрады (п/п 40%-дан көп және ж/ж 1,6%-дан аз). Күрделі шығынды ескергендегі өзіндік құн бір унция үшін 1 912 АҚШ долларына жетті, ал былтыр бұл көрсеткіш 2 201 АҚШ долларын, 2025 жылдың екінші жартыжылдығында 1 307 АҚШ долларын құраған еді. Шығынның жартыжылдықтағы өсуінің негізгі факторлары: Қызылдағы сатылым көлемінің төмендеуі, инфляция, ПҚӨС-тің өсуі және теңгенің нығаюы. ПҚӨС ж/ж 122%-ға және п/п 112%-ға өсіп, 142 млн АҚШ долларына жетті, ал оның шығындар құрылымындағы үлесі бір жылда 25%-дан 40%-ға дейін артты. Доллармен есептегендегі еңбекақы шығындары бір жылда 38%-ға өсті. Бұған негізінен теңгенің нығаюы және қызметкерлер санының артуы әсер етті. Бірінші жартыжылдықта түзетілген EBITDA 641 млн АҚШ долларын құрап, рентабельділік 66% болды. Былтыр бұл көрсеткіштер тиісінше 152 млн АҚШ доллары және 47%, ал алдыңғы жартыжылдықта 820 млн АҚШ доллары және 70% болған. Бірінші жартыжылдықтағы таза пайда 453 млн АҚШ долларын құрады, былтыр бұл көрсеткіш 85 млн АҚШ доллары болған еді (ж/ж 433%-дан көп), ал 2025 жылдың екінші жартыжылдығында — 577 млн АҚШ доллары (п/п 21%-дан аз). Бірінші жартыжылдықтағы операциялық ақша ағыны 436 млн АҚШ долларын құрады, ал былтыр 86 млн АҚШ долларынан аз болған еді. Бұл сатылым көлемінің артқанын көрсетеді. Алайда алдыңғы жартыжылдықпен салыстырғанда бұл көрсеткіш 37%-ға төмендеді. Бірінші жартыжылдықтағы еркін ақша ағыны 243 млн АҚШ долларына жетті, ал былтыр 220 млн АҚШ долларынан аз болған еді. Алдыңғы жартыжылдықпен салыстырғанда көрсеткіш екі еседен астам төмендеді. Таза ақша позициясы 653 млн АҚШ долларына дейін өсті, ал жалпы борыш 225 млн АҚШ долларын құрады (п/п 16%-дан аз). Жақында ЕГМК құрылысына 700 млн АҚШ доллары көлемінде қаржыландыру тарту туралы келісімдерге қол қойылды: ЕҚДБ-дан 300 млн АҚШ доллары, банктер синдикатынан (ING, Societe Generale және Abu Dhabi Commercial Bank) 300 млн АҚШ доллары және KfW IPEX-Bank-тен тағы 100 млн АҚШ доллары.
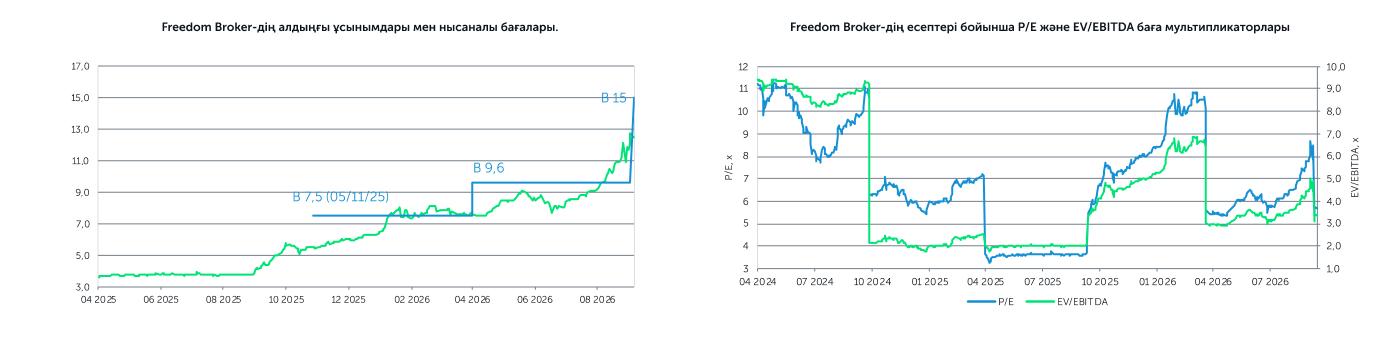
Біздің пікіріміз және бағалау моделіндегі өзгерістер. Жартыжылдық көрсеткіштердің төмендеуі көп жағдайда уақытша сипатқа ие: кеніштердегі өндіріс тұрақты деңгейде қалды, ал жеткізілімдердің кешігуіне байланысты металдың бір бөлігін сату екінші жартыжылдыққа ауысты. 1,2 млрд АҚШ доллары көлеміндегі акцияларды кері сатып алу туралы шешімді оң бағалаймыз: ұсыныс бағасы (11,66 АҚШ доллары) біздің қазіргі нысаналы бағамыздан шамамен 22%-ға төмен, бұл қалған акционерлер үшін мәмілені тиімді етеді, ал одан кейінгі борыш жүктемесі жеткілікті төмен деңгейде қалады. Алайда компания кері сатып алу бір реттік сипатқа ие екенін атап өтті, сондықтан инвесторлар капиталдың тұрақты түрде қайтарылуын күтпегені жөн. Бағалау моделінде алтын бағасының ұзақ мерзімді болжамын айтарлықтай арттырдық, сондай-ақ теңгенің нығаюын және алтын бағасының жоғарылауына байланысты салық төлемдерінің өсуін ескере отырып, шығындар болжамын да арттырдық. Осы өзгерістердің нәтижесінде Solidcore акциясының нысаналы бағасын 15 АҚШ долларына дейін көтердік, бұл соңғы нарықтық бағадан 20%-ға өсу әлеуетін білдіреді. «Сатып алуға» кеңес береміз.
Автор: Оразбаев Данияр,
CFA, Инвестициялық талдаушы
(+7) 727 311 10 64 (688) | [email protected]