
Финансист №3 (43) 2026
Ансар Абуев
Freedom Finance Global қаржылық талдау департаментінің талдаушысы
Белдіктеріңізді тағыңыздар
2026 жылғы мұнай шогы авиасаланы қалай қондырды
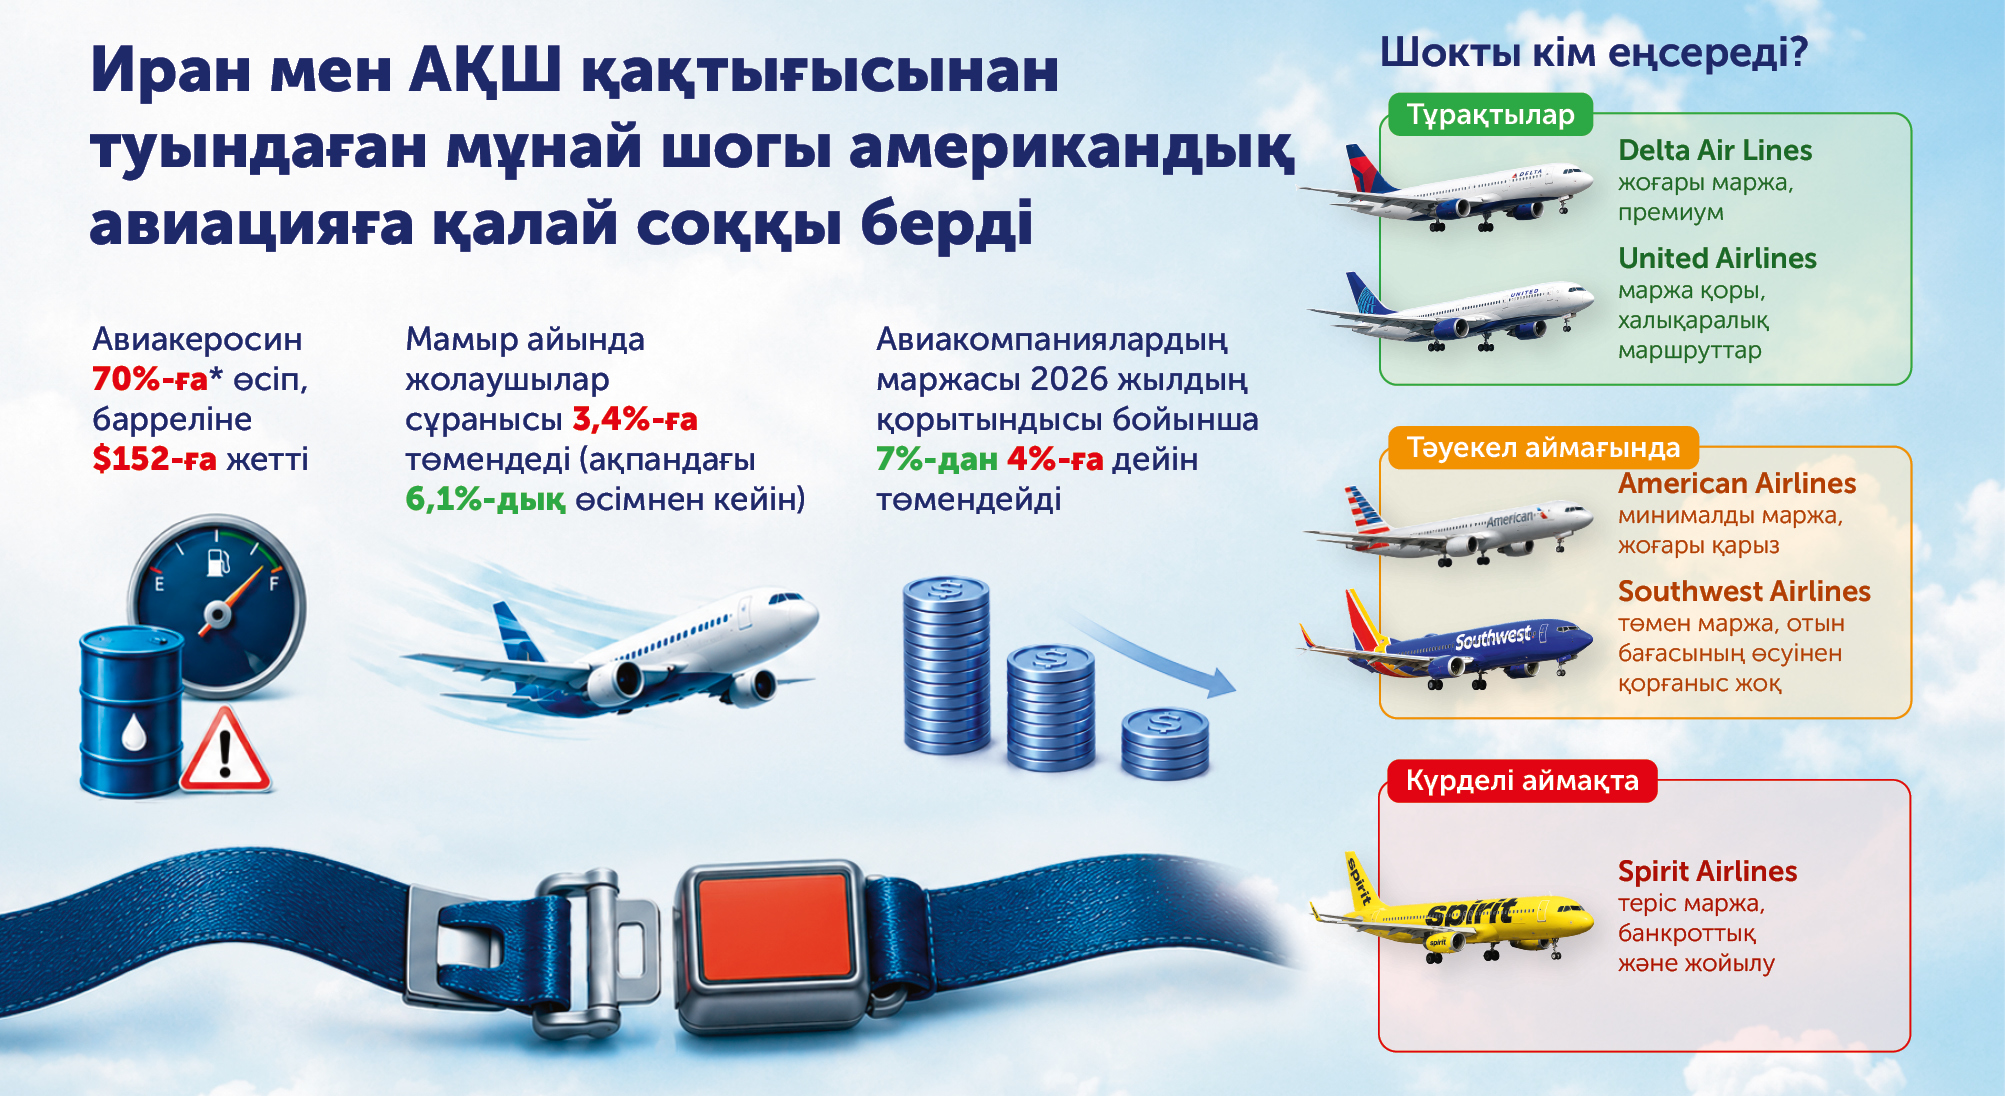
Халықаралық әуе көлігі қауымдастығының (IATA) есептеуінше, жаһандық авиация саласы биыл $41 млрд көлемінде рекордтық таза пайда алуы керек еді. Алайда АҚШ-тың Иранға қарсы «Эпикалық ашу» әскери операциясына байланысты Ормуз бұғазының жабылуы тасымалдаушылардың бар есебін шатастырды. Мұнайдың соңынан авиакеросин бағасы болжамдағы $88-ден баррель үшін $162,5-ке дейін шарықтады. Нәтижесінде тек сәуірде АҚШ-тағы ұшу тарифтері 20,7%-ға көтерілді. Азаматтық авиация секторы пандемия кезінен бері көрмеген қысымға тап болды. Жетекші авиакомпаниялардың бағалы қағаздарынан құралған U.S. Global Jets ETF (JETS) биржалық қорының бағамы ақпан мен наурыз аралығында 20%-дан астамға түсті. 2026 жылғы мұнай шогы авиатасымалдаушыларға қалай әсер етті және оларға тағы неге тап болуға тура келеді?
Мәселенің ауқымы
Америкалық авиатасымалдаушылардың қызметіне сұраныс рекордтық жоғары болған тұста авиаотын бағасының шарықтауы олардың көбінің бизнес-моделі үшін елеулі сын-қатерге айналды. Осы шоктың салдарын талдау үшін саладағы баға белгілеудің негізгі тетіктерін білу қажет. Авиакомпаниялар үшін отын — персонал шығынынан кейінгі екінші ірі шығын бабы. Оның операциялық шығындағы үлесі — 25–30%. Лоукостерлерде ол жоғарырақ, премиум тасымалдаушыларда төменірек. Дегенмен авиакеросин құнының екі есе өсуі компанияның позициясына қарамастан рентабельділікке соққы береді, тек әртүрлі күшпен. Авиакомпаниялар мұнай циклдеріне бейімделуді әрқашан білген, бірақ бұл жолы аз дайын болып шықты. Оның үш себебі болды.
- Отын бағасының өсу жылдамдығы. IATA өзінің наурыздағы шолуында тікелей атап көрсетті: ұшу экономикасы үшін авиакеросин бағасының деңгейінің өзінен гөрі оның өзгеру жылдамдығы маңызды. Күрт шоктар жоғары, бірақ тұрақты бағадан қауіптірек. 2008 жылы олардың 40%-ға шарықтауы компаниялардың операциялық маржасын 4%-дан –1%-ға дейін құлатты. Жаңа шоктың табиғаты ұқсас.
- Баға тәуекелдерін хеджирлеуден бас тарту. Пандемияға дейін көптеген авиакомпания отын шығынын хеджирледі: болашақ отын сатып алудың бағасын бекітіп, оның өсуінен сақтандыра отырып, келісімшартты алдын ала жасайтын. COVID-19 аясында ұшуға сұраныс бірнеше есе төмендеді, мұнай бағамы құлдырады, бірақ тасымалдаушылар отынды нарықтықтан едәуір асатын бағамен сатып алуға мәжбүр болды. Хеджирлеудегі сәтсіз тәжірибеден кейін америкалық авиакомпаниялардың көпшілігі мұндай залалды бұдан былай көтермеу үшін осы тәжірибеден бас тартты. Қазір олардың көбі отынды сақтандырусыз, нарықтық бағамен төлейді, бұл бағамның күрт өзгеруі кезінде тәуекелді арттырады.
- Ескі флот. Бүгінде әлемдік әуе паркінің орташа жасы 15 жылдан асады. Әрі бұл бақылау тарихындағы рекорд. Boeing (BA) және Airbus (AIR) компанияларының жаңа ұшақтарды жеткізудегі кешігуі авиакомпанияларды тиімділігі төменірек машиналарды пайдалануды жалғастыруға мәжбүрлейді.
Үлкен авиалайнерге бір құрлықаралық рейске жеңіл автомобиль ондаған жыл пайдалану барысында жұмсамайтындай керосин керек болуы мүмкін
Аман қалу
Жария авиатасымалдаушылар мұнай шогын әртүрлі жағдайда — толық дайындықтан «өлер алдындағы» күйге дейінгі позицияда қарсы алды. Ең көрнектісі — Spirit Airlines лоукостерінің тарихы. Оның бизнесі 2019 жылдан бері шығынды еді. 2024 жылғы қарашада компания банкроттық рәсімінен өтті, ал 2025 жылғы тамызда, мәселелердің бір бөлігі шешілгеніне қарамастан, дәрменсіздік туралы қайта өтініш беруге мәжбүр болды. 2026 жылдың басына қарай Spirit теріс операциялық маржамен жұмыс істеп, $7,4 млрд қарыздық және лизингтік міндеттеме жинады. АҚШ ішіндегі негізгі бағыттардағы оның үлесін қаржылық тұрғыда сау бәсекелесі Frontier (ULCC) тартып алды. Көктемдегі мұнай бағасының шарықтауы Spirit-тің кезекті банкроттығының қайтымсыз процесін іске қосты. Компания бастапқы бизнес-моделін сақтай отырып, өскен отын шығынын тұтынушыға артып қоя алмайтын еді. Тасымалдаушыны мемлекеттің құтқаруы жөніндегі келіссөз сәтсіз аяқталды. Лоукостер биржадан кетіп, активтерін таратуды бастады.
Премиум-сегментті дамытуға шоғырланған Delta Airlines (DAL) авиаалыбы өзге жағдайда қалды. 2026 жылы компания бірінші тоқсан үшін рекордтық түсім көрсетті, оның операциялық маржасы 3,2%-ды құрады. Премиум қызметтерден түскен кіріс жылдық есепте 9%-ға артты, бірақ негізгі сегментте түсім 7%-ға түсті. Компанияның таза қарызы наурыздағы мұнай бағасының шарықтауына дейін-ақ төмендеген еді, бұл турбуленттік аймақтан шығынсыз өтуге мүмкіндік берді.
American Airlines (AAL) те 2026 жылғы қаңтар — наурызда рекордтық түсім көрсетті, алайда оның базалық қаржы көрсеткіштері көңіл көншітпейді. Энергетикалық дағдарыс сәтінде бизнестің маржиналдығы теріс күйде қалды, меншікті капитал нөлден төмен тұрды — бұл компанияны құрамында Delta мен United Airlines (UAL) те бар «үлкен үштіктің» ең осал ойыншысы етті.
Айтпақшы, соңғысының жағдайы орнықтырақ. Оның операциялық маржасы ағымдағы жылдың алғашқы үш айында, оның ішінде халықаралық бағыттар мен премиум-сегментке жасалған мөлшерлеменің есебінен, 6,8%-ға көтерілді — бұл отын шығынын өтеуге мүмкіндік берді.
Boeing мен Airbus та Таяу Шығыстағы форс-мажордан елеулі зардап шегуі керек сияқты еді. Алайда олардың бизнесі ұзақ мерзімді тапсырыс портфелінің арқасында орнықтылығын сақтап отыр. 2026 жылғы маусымдағы жағдай бойынша осы авиакомпаниялардың екеуінде ол бірге алғанда рекордтық 16 мың ұшақты құрады, бұл екі өндірушіге де он жылдан астам уақытқа қуаттың тұрақты жүктелуін қамтамасыз етеді. Инвесторлар мұны түсінеді әрі концерндердің акцияларын өз портфелінде ұстауды жалғастырады. Дегенмен мұнай шогы авиакомпаниялардың қаржылық көрсеткішіне бәрібір қатты әсер етті: мысалы, Boeing бағамы 2026 жылғы маусымда қаңтардағыдан 12%-ға төмен болды.
Шок терапиясы
Отынға қатысты қиындықтар мен геосаяси белгісіздікке қарамастан, азаматтық авиация қызметіне жаһандық сұраныс жоғары деңгейде қалды. Сол IATA деректері бойынша, алғашқы төрт айда 2026 жылы әлемдік жолаушылар ағыны жылдық есепте 4%-ға артты. Әрине, шоктық наурыз динамиканы сәл бүлдірді, бірақ бұл ең алдымен таяушығыстық авиатасымалдаушылардың негізгі бағыттары үшін әуе кеңістігінің жабылуы салдарынан олардың жүктелуінің 60,8%-ға қысқаруымен байланысты болды.
Авиасаланың таза пайдасы бойынша ең шынайы бағдар IATA болжағандай $41 млрд емес, $25–30 млрд аралығы болып отыр. Оның өзі мұнай бағасы жылдың екінші жартысында қалыпқа келген жағдайда.
Азаматтық авиатасымал секторында үлкен ықтималдықпен үш процесс қатар жүреді. Нарық көшбасшылары, ең алдымен Delta мен United, маржаның төмендеуін премиум-сегмент және капитал сыйымдылығын қысқарту арқылы өтей алады. American Airlines, Southwest Airlines (LUV) және JetBlue (JBLU) сияқты екінші эшелон компанияларының пайдасы көпжылдық ең төменгі деңгейге дейін түседі. Тәуекелі жоғары аймақта ультралоукостерлер қалады, өйткені олардың бизнесі отын бағасының динамикасына аса тәуелді. Әлемнің басты авиаконцерндері Ормуз дағдарысының салдарын қиындықсыз бастан кешіреді, өйткені мұнай шогы аясында энергия тиімді қозғалтқышы бар ұшақтарға сұраныс тек арта түседі.
*2025 жылғы орташа бағаға қатысты. Дереккөздер: finviz.com, IATA Air Passenger Market Analysis, IATA Economics, U.S. Bureau of Labor Statistics