
Freedom Broker Betterware акцияларының 80% өсім әлеуетін көреді
Биржалық жаңалықтар
29 шілде 2026, 12:21
Freedom Broker талдаушылары Betterware de México, S.A.P.I. de C.V. (BWMX) акциялары бойынша «Сатып алу» ұсынымын растады және қағазға мақсатты бағаны $31 деңгейінде сақтап қалды. Ағымдағы баға $16,7 болғанда, өсім әлеуеті шамамен 86% құрайды. Сарапшылардың пікірінше, Tupperware бизнесін сатып алғаннан кейінгі алғашқы нәтижелер мәміленің инвестициялық тартымдылығын растайды, алайда компания құнының одан әрі өсуінің басты факторы негізгі бизнестің рентабельділігін қалпына келтіру болып қала береді.
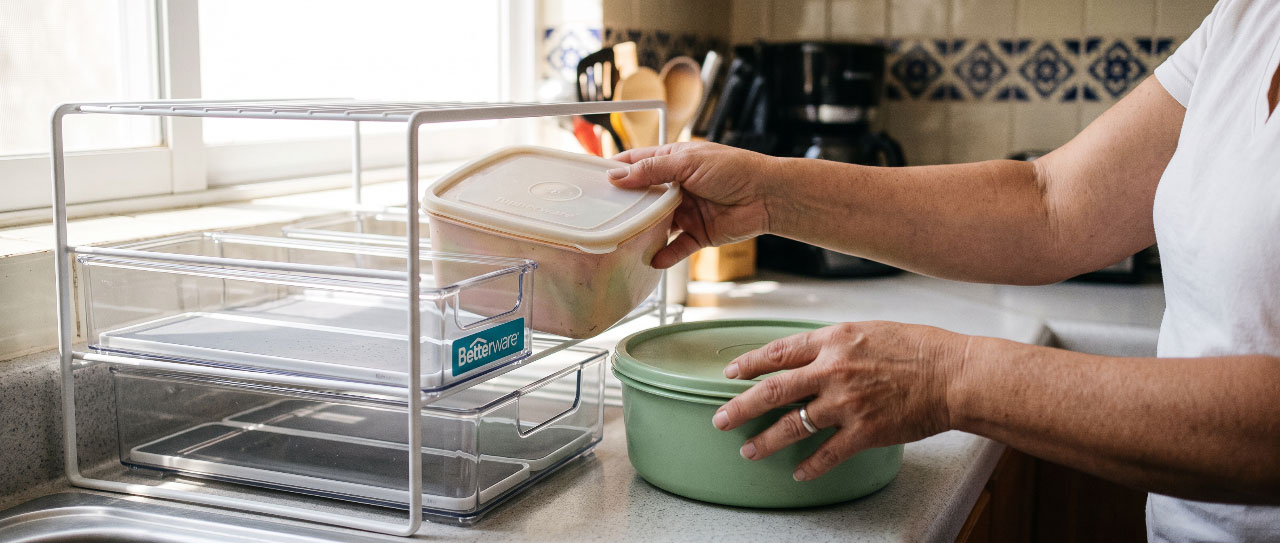
Betterware de México — үйге арналған тауарларды тікелей сату саласындағы мексикалық компания, Betterware, Jafra брендтеріне және 2026 жылғы маусымнан бастап — Tupperware-дің Латын Америкасындағы бизнесіне иелік етеді.
Tupperware интеграциясы қазірдің өзінде нәтиже беріп жатыр
Tupperware — пластик ыдыс-аяқ (контейнерлер) және үйге арналған түрлі тауарлар шығаратын танымал америкалық бренд. 2024 жылы компания өнімге сұраныстың төмендеуі аясында АҚШ-та банкроттық туралы өтініш берді.
2026 жылғы маусымда Betterware de México Латын Америкасындағы Tupperware бизнесін $250 млн-ға сатып алуды аяқтады және өңірде брендті пайдалануға эксклюзивті мерзімсіз лицензия алды.
Талдаушылардың атап өтуінше, Tupperware нәтижелерін есептілікке қосу күтілгеннен ертерек болды. Сатып алынған бизнес компанияға маусымның өзінде $26 млн қосымша түсім және $7,1 млн EBITDA әкелді, ал оның EBITDA маржасы 27,4% болып, топ көрсеткішінен айтарлықтай асып түсті. Betterware бір брендті компаниядан тікелей сатудың мультибрендті платформасына біртіндеп трансформацияланып жатыр, деп көрсетеді сарапшылар.
Түсім мен пайда шамамен 1/5-ке өсті
2026 қаржы жылының екінші тоқсаны қорытындысы бойынша Betterware-дің шоғырландырылған түсімі жылына 16,8%-ға өсіп, $239,6 млн-ға жетті. EBITDA 15%-ға өсіп, $44,9 млн болды, ал маржасы 18,8% деңгейінде қалыптасты.
Сатып алынған Tupperware бизнесін есепке алмағанда, органикалық түсім 4,1%-ға өсті, алайда органикалық EBITDA 3,2%-ға төмендеді, өйткені бизнесті дамытуға қосымша шығындар маржалыққа уақытша қысым жасады.
Компанияның таза пайдасы 20,6%-ға өсіп, $22,7 млн болды, ал акцияға шаққандағы пайда 14,2%-ға өсіп, шамамен $0,58-ге жетті.
Еркін ақша ағыны $33,3 млн-ға жетті, бұл EBITDA-ның 74,1%-ына сәйкес келеді, ал бірінші жартыжылдық қорытындысы бойынша 73,3%-ға өсіп, $53,5 млн болды. Компания сондай-ақ айналым капиталының циклін 70 күннен 53 күнге дейін қысқартты және Tupperware сатып алынғанға дейін болған шамамен $29,2 млн қарызды өтеді.
Компанияның болжамы оң күйінде қалуда
Тоқсан нәтижелері 2026 жылғы маусымда Tupperware-ді сатып алудың дұрыстығын растады, алайда компанияның ұзақмерзімді инвестициялық тартымдылығы әлі де тікелей сатудың екі ірі компаниясы — Betterware (үйге арналған тауарлар) және Jafra (косметика және жеке күтім) — органикалық табыстылығын қалпына келтіруге байланысты, деп атап өтті Freedom Broker талдаушылары.
Betterware басшылығы 2026 қаржы жылы қорытындысы бойынша түсімнің 18–22% өсетінін болжап, EBITDA маржасын 19%-дан төмен түсірмей сақтауды көздеп отыр. Алайда енді менеджменттің басты міндеті — Betterware және Jafra өз брендтерінің тұрақты өсімін қайта қалпына келтіру, сондай-ақ бизнестің барлық үш бағыты арасындағы синергияны іске асыру.
Freedom Broker бұл бағдар толық алты айлық Tupperware үлесінің, мәмілеге байланысты біржолғы шығындардың төмендеуінің және Jafra табыстылығының біртіндеп қалпына келуінің арқасында қолжетімді көрінетінін атап өтеді.
Сарапшылар сондай-ақ қарыз жүктемесі көрсеткішін есептілікте көрсетілгеннен гөрі жайлырақ деп санайды. Проформалық негізде таза қарыздың EBITDA-ға қатынасы 1,62x құрайды, бұл өткен жылғы деңгейден төмен және компанияның қаржылық жағдайының тұрақтылығы сақталғанын көрсетеді.
Betterware de México-мен не болып жатыр
2026 қаржы жылының бірінші тоқсаны қорытындысы бойынша да талдаушылар «Сатып алу» ұсынымын сақтап, операциялық тиімділіктің жақсарғанын, еркін ақша ағынының өскенін және қарыз жүктемесінің азайғанын атап өткен еді. Жаңа есептілік Tupperware интеграциясы қазірдің өзінде қаржылық әсер бере бастағанын растайды, ал негізгі бизнестің маржасын қалпына келтіру акциялардың одан әрі қайта бағалануының негізгі факторы болып қалып отыр.
Жеке инвестициялық ұсыным болып табылмайды.