
Freedom Autoliv бойынша талдауды «Сатып алу» ұсынымымен бастады
Биржалық жаңалықтар
30 қыркүйек 2026, 15:46
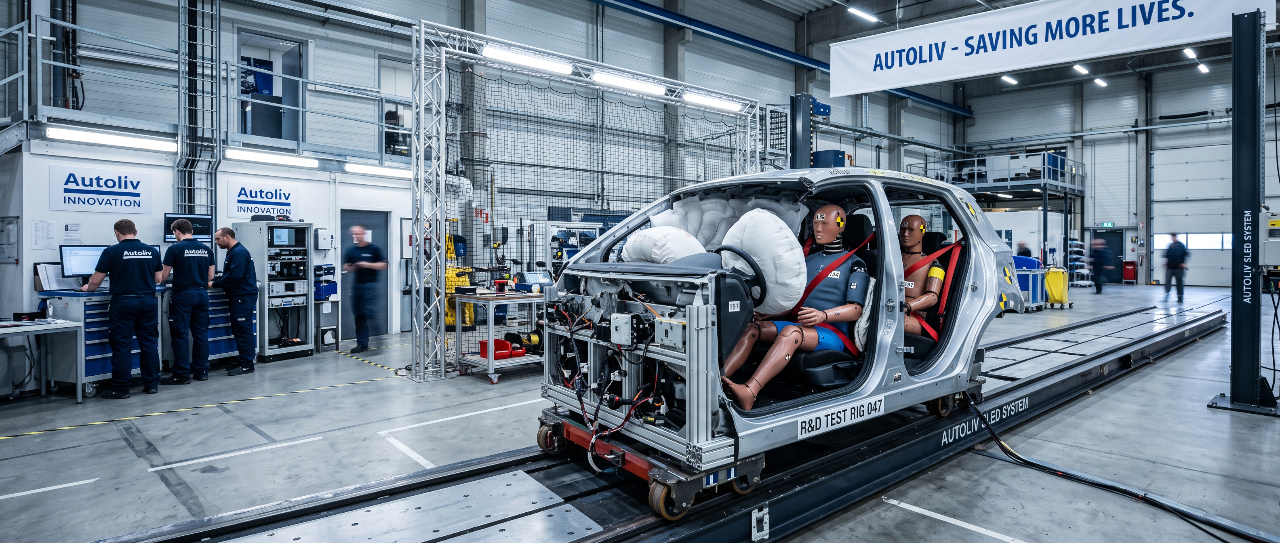
Freedom Broker Autoliv (ALV) компаниясы бойынша талдамалық қамтуды «Сатып алу» ұсынымымен және бір акцияға $139 мақсатты бағасымен бастады. Есепте пайдаланылған $113,92 бағасына қатысты бұл бағдар шамамен 22% өсім әлеуетін білдіреді. Autoliv автоөндірушілер үшін қауіпсіздік жастықтары, белдіктер, рөл дөңгелектері және жолаушыларды қорғаудың басқа да жүйелерін шығарады. Сарапшылар Алинур Бейсенбай мен Дмитрий Поздняков 2026 жылға арналған әлсіз күтулер 2027 жылы компания нәтижелерінің едәуір жақсару мүмкіндігін жасырып тұрғанын атап өтеді.
Неліктен 2026 жылға болжам әлсіз көрінеді
Autoliv 2026 жылы сатылымдардың органикалық өсімі нөл болады деп күтеді. Есептік пайдаға қосымша қысымды Түркиядағы өндірісті қайта құруға арналған шығындар көрсетеді. Сондықтан алдағы нәтижелер компания табыстылықты арттыру үшін қазірдің өзінде қабылдап жатқан шаралардың әсерін толық көрсетпеуі мүмкін.
Freedom 2026 жылы Autoliv түсімін $11,07 млрд, ал 2027 жылы $11,6 млрд деңгейінде болжайды. Сол кезеңдегі күтілетін акцияға шаққандағы пайда $8,11-ден $10,72-ге дейін өседі. Бұл — сарапшылардың бағалауы, компания жариялаған нәтижелер емес.
Пайда қандай есебінен өсуі мүмкін
Негізгі факторлардың бірі – қайта құрылымдауға кететін шығындардың азаюы және Түркиядағы өзгерістерден болатын үнем. 2028 жылға қарай компания осы шаралардан түсетін жыл сайынғы әсерді шамамен $40 млн-ға жеткізуді көздейді. Freedom сондай-ақ жалпы маржаның (өндірістік шығындарды алып тастағаннан кейін қалатын түсім үлесінің) қалпына келуін күтеді.
Өсімнің тағы бір көзі – қытайлық автоөндірушілердің тапсырыстары және өндірісі 2027–2028 жылдары басталуы тиіс Үндістандағы жобалар. 2026 жылдың II тоқсанында Autoliv-тің қытайлық автоөндірушілерге сатылымы 40%-дан астамға, ал Үндістанда 35%-дан астамға өсті. Дегенмен, жекелеген серіктестермен жасалған рамалық келісімдерді әлі де нақты өндірістік тапсырыстарға айналдыру қажет.
Freedom қандай тәуекелдерді ескереді
Сарапшылардың базалық болжамы әлемдік жеңіл автокөлік өндірісінің тек қалыпты деңгейде қалпына келуін көздейді. Мақсатты бағаға жету үшін Autoliv-ке менеджмент жариялаған 12% операциялық рентабельділік мақсатын орындау міндетті емес.
Алайда автокөлік өндірісінің күтілгеннен қатты қысқаруы зауыттардың жүктемесін төмендетуі мүмкін. Басқа тәуекелдер — жаңа бағдарламаларды іске қосудың кешігуі, автоөндірушілердің бағаға қысымы және ірі клиенттерге тәуелділік. Келесі бағдар Autoliv-тің III тоқсандағы нәтижелері болады, оларды жариялау 23 қазанға күтіледі.
Азия автонарығындағы жағдай Freedom Broker талдайтын басқа компаниялар үшін де маңызды. Бұған дейін сарапшылар қытайлық өндірушілер тарапынан бәсекенің күшеюін атап өткен: мамырда Toyota-ның Қытайдағы сатылымы 31,7%-ға қысқарды. Осы аяда Freedom сондай-ақ Li Auto перспективаларын бағалады, оның нәтижелері Қытай нарығындағы сұранысқа және электромобильдер сегментіндегі бәсекеге тәуелді.
Жеке инвестициялық ұсыным емес.