
Freedom әлсіз тоқсаннан кейін AngloGold Ashanti бойынша «Сатып алу» ұсынысын сақтап қалды
Биржалық жаңалықтар
6 қараша 2026, 19:04
Өндірістің IV тоқсанда қалпына келуі AngloGold Ashanti (AU) компаниясының әлсіз есептілігінен кейінгі нәтижелерін қолдауы мүмкін, деп санайды Freedom Broker талдаушылары Виталий Кононов пен Медина Абдуллина. Олар «Сатып алу» ұсынымын және акция үшін $111,50 мақсатты бағасын сақтап қалды. Көрсеткіштердің жақсаруының басты шарты ретінде сарапшылар өндіру көлемін арттыру мен унцияға шаққандағы шығындарды төмендетуді атайды.
AngloGold Ashanti – кеніштерінің әртараптандырылған портфелі бар халықаралық алтын өндіруші компания. Қолданыстағы кәсіпорындардан бөлек, ол Невададағы жобаларды дамытады. Өндіруден түсетін ақшалай түсімдер компанияға бизнесті кеңейтуді және акционерлерге төлемдерді қаржыландыруға мүмкіндік береді.
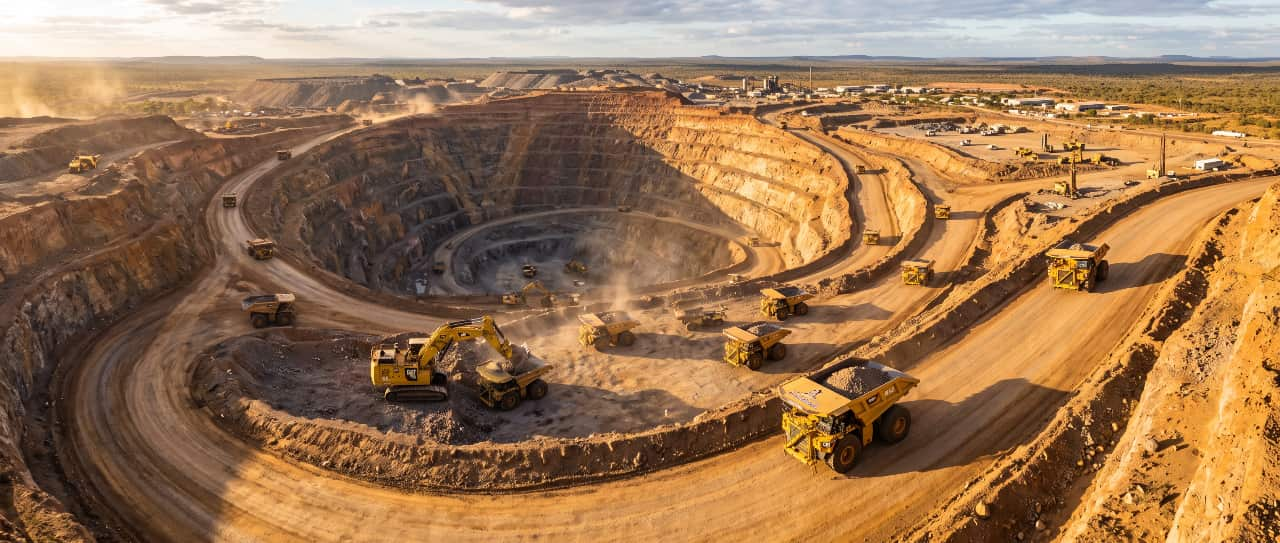
Өндірудің төмендеуі нәтижелерді шектеді
2026 жылғы III тоқсанның есептілігіне сәйкес, өнім сатудан түскен түсім $2,62 млрд болды – Freedom болжамындағы $2,82 млрд-тан 7% төмен.
Алтын өндірісі жылдық салыстыруда 9%-ға қысқарып, 696 мың унцияға дейін төмендеді. Негізгі төмендеу Iduapriem, Obuasi және Sukari кеніштеріне тиесілі болды. Орташа іске асыру бағасының жоғары болуы сатылым көлемінің азаюының әсерін тек ішінара өтеді.
EBITDA – пайыздар, салықтар және амортизацияға дейінгі пайда – жылдық салыстыруда 12%-ға өсіп, $1,57 млрд-қа жетті. Дегенмен көрсеткіш Freedom бағалауындағы $1,87 млрд-тан 16% төмен болды.
Унцияға шаққандағы шығындар өсті
Жиынтық ақшалай шығындар жылдық салыстыруда 25%-ға өсіп, унциясына $1534 болды. Қолданыстағы өндірісті сақтауға арналған шығыстарды қамтитын жиынтық қолдаушы шығындар 26%-ға өсіп, унциясына $2170 болды.
Өсімнің бір бөлігі алтын бағасына тәуелді төлемдермен байланысты. Қосымша қысымды өндірудің қысқаруы күшейтті: тұрақты шығындар өнімнің аз көлеміне бөлінді.
Еркін ақшалай ағын жылдық салыстыруда 22%-ға төмендеп, күрделі шығындар мен салықтардың өсуі салдарынан $722 млн болды. Бұл ретте ақшалай қаражат қарыздан $1,26 млрд-қа артық болды. Freedom пікірінше, мұндай қаржылық позиция компанияның дамуға инвестиция салу мүмкіндіктерін қолдайды.
Болжамның сақталуы IV тоқсанның мықты болуына әлі кепіл емес
Менеджмент жылдық өндіріс бойынша 2,80–3,17 млн унция диапазонындағы бағдарды растады. Тоғыз айда компания шамамен 2,16 млн унция өндірді.
Төменгі шекке жету үшін IV тоқсанда шамамен 636 мың унция жеткілікті – бұл III тоқсан нәтижесінен төмен. Сондықтан талдаушылар атап өтеді: болжамның жай ғана сақталуы өндірістің міндетті түрде жеделдеуін білдірмейді.
Диапазонның ортасына жету үшін шамамен 821 мың унция қажет, яғни тоқсаннан тоқсанға қарай шамамен 18%-ға көп. Менеджмент Iduapriem мен Sukari кеніштерінде байырақ рудаға қолжетімділікке, сондай-ақ Obuasi-дағы өндіруді арттыруға үміт артады.
Freedom бағалауынша, осы жақсартулардың расталуы акциялар үшін жылдық бағдардың өзгеріссіз қалуынан да маңыздырақ оң фактор болады.
Неліктен Freedom оң көзқарасын сақтап отыр
Талдаушылар AngloGold Ashanti компаниясының ұзақ мерзімді перспективаларын қолданыстағы кеніштердің қалпына келуімен, өндірісті кеңейтумен және Невададағы жобаларды дамытумен байланыстырады. Негізгі тәуекелдер – жұмыстардың кідірісі, шығындардың өсуі және алтын бағасының төмендеуі.
Бұған дейін Freedom Broker AngloGold Ashanti бойынша талдамалық қамтуды «Сатып алу» ұсынымымен бастаған. Жаңа есепте сарапшылар оң көзқарасын сақтады, бірақ өндіріс көлемдерінің қалпына келуін және өзіндік құнның жақсарғанын растау қажеттігіне назар аударды.
Жеке инвестициялық ұсыным болып табылмайды.