
Күннің инвестидеясы: Freedom аналитиктері DNOW үшін 31% өсу әлеуетін көреді
Биржалық жаңалықтар
12 қараша 2026, 12:10
Freedom аналитиктері өнеркәсіптік жабдық жеткізушісі DNOW (DNOW) акциялары бойынша ұсынымды «Сатып алу» деңгейіне дейін көтеріп, мақсатты бағаны $18 деңгейінде сақтады. 9 қарашадағы шолуда қолданылған $13,72 котировкасынан есептегенде, өсу әлеуеті шамамен 31,2% құрайды. Сарапшылар компанияның перспективаларын MRC Global интеграциясымен, рентабельділіктің артуымен және газ әрі энергетикалық инфрақұрылымға арналған жабдыққа сұраныспен байланыстырады.
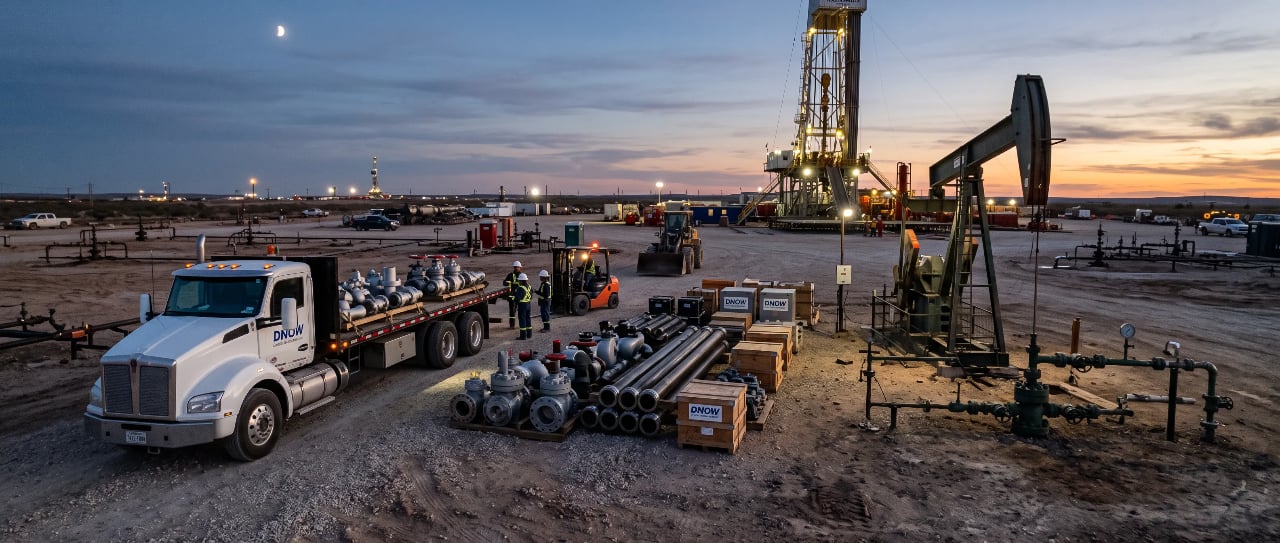
DNOW мұнай-газ және өнеркәсіп кәсіпорындарына құбырлар, клапандар, сорғылар, компрессорлар және өзге де шешімдерді жеткізеді. Компания сондай-ақ тапсырыс берушілерге сатып алуды ұйымдастыруға және жеткізілімдерді басқаруға көмектеседі. 2025 жылғы қарашада MRC Global-ды сатып алғаннан кейін бизнесін кеңейтіп, өндіруші компанияларға тәуелділігін азайтты.
Табыстылық сатылымнан жылдамырақ өсіп келеді
2026 жылдың үшінші тоқсанында DNOW кірісті $1,34 млрд-қа дейін арттырды – алдыңғы тоқсанмен салыстырғанда 2,3%-ға және жылдық есепте 110,9%-ға өсті. Жылдық өсімнің екі еседен артуы негізінен топтың есептілігіне MRC Global-дың қосылуымен түсіндіріледі. Түзетілген EBITDA $76 млн-ға жетті.
Freedom аналитиктері үшін компанияның табыстылықты жүйелі түрде жақсартып келе жатқаны маңыздырақ. Түзетілген EBITDA алдыңғы тоқсанға қарағанда 26,7%-ға өсті, ал оның рентабельділігі 4,6%-дан 5,7%-ға дейін артты. Түзетілген бір акцияға шаққандағы пайда $0,18-ге жетті, бұл алдыңғы тоқсандағы $0,12-мен салыстырғанда жоғары.
Компания жоғары маржалы өнімді көбірек сатты, тиімділікті арттырды және шығындарды қысқартты. Коммерциялық және әкімшілік шығындар екінші тоқсанмен салыстырғанда $6 млн-ға төмендеді. Freedom бағалауынша, нәтижелер MRC Global интеграциясы анағұрлым байқалатын қаржылық әсер бере бастағанын көрсетеді.
Газ инфрақұрылымы сұранысты қолдайды
Ең орнықты бағыттардың бірі газ коммуналдық кәсіпорындарына жеткізілімдер болды. Бұл клиенттерден түскен кіріс алдыңғы тоқсанға қарағанда 4%-ға өсіп, соңғы үш жылдағы ең жоғары деңгейге жетті. Тапсырыс берушілер инфрақұрылымды жаңғыртып жатыр, ал DNOW олармен ынтымақтастықты кеңейтуде.
Өңдеу және өнеркәсіп сегментіне арналған сатылымдар тоқсан ішінде 10%-ға артты. Көмірсутектерді жинау, өңдеу және тасымалдаумен айналысатын клиенттерден түскен кіріс шамамен $20 млн-ға өсті. Аналитиктердің пікірінше, мұндай құрылым бизнесті теңгерімдірек етеді. Компания табысты тек бұрғылау мен өндіруден ғана емес, инфрақұрылымға қызмет көрсетуден де алады. Қосымша мүмкіндіктерді менеджмент СТГ жобаларында және дата-орталықтарды энергиямен жабдықтауда көреді.
Негізгі есеп – 2027 жылы пайданың қалпына келуі
Freedom 2027 жылы DNOW кірісі 6,7%-ға өсіп, $5,39 млрд-қа жетеді деп күтеді. Бұл ретте түзетілген EBITDA, аналитиктердің болжамы бойынша, 42,9%-ға өсіп, $328,5 млн-ға жетеді, ал оның рентабельділігі 6,1% деңгейіне дейін көтеріледі.
Өсімді клиенттердің газ инфрақұрылымына инвестициялары, өндіру мен өнеркәсіптегі белсенділіктің қалпына келуі, сондай-ақ MRC Global-мен бірігуден кейінгі шығындарды одан әрі қысқарту қамтамасыз етуі тиіс. Freedom бағалауынша, түзетілген бір акцияға шаққандағы пайда 2026 жылғы $0,40-тан 2027 жылы $0,79-ға дейін өсуі мүмкін.
Менеджменттің алдын ала сценарийлері келесі жылы EBITDA-ны $300–350 млн деңгейінде болжайды. Бұл диапазон жалпы алғанда Freedom есептеулерімен сәйкес келеді және аналитиктердің күтулерін қолдайды.
Идеяның іске асуына не кедергі келтіруі мүмкін
Алдағы тоқсан тапсырыс берушілер шығындарының маусымдық қысқаруына байланысты үшінші тоқсаннан әлсіз болуы мүмкін. Freedom кіріс шамамен $1,22 млрд-қа дейін, ал түзетілген EBITDA $54,8 млн-ға дейін төмендейді деп болжайды. Қысымның бір бөлігін бұрын кейінге қалдырылған халықаралық жобалар бойынша жеткізілімдер жұмсартуы ықтимал.
MRC Global интеграциясына қатысты тәуекелдер де сақталады. Компания бөлімшелерді бизнесті басқарудың бірыңғай жүйесіне көшіруді жалғастырып жатыр. Кідірістер клиенттерге қызмет көрсетуді, қорларды басқаруды және шығындарды қысқартуды қиындатуы мүмкін.
Тәуекелдің өзге факторлары – тасымалдау шығындарының өсуі, мұнай-газ компаниялары инвестицияларының төмендеуі және шикізат бағаларының құбылуы. Сондықтан DNOW нәтижелерінің жақсаруы компанияның өз әрекеттеріне де, тапсырыс берушілердің жаңа жобаларды қаржыландыруға дайындығына да байланысты.
Freedom бағалауы қалай өзгерді
Маусымда Freedom Broker DNOW бойынша талдауды «Сатып алу» ұсынымымен және $16 мақсатты бағасымен бастады. Сол кезде-ақ аналитиктер MRC Global-мен бірігуді және газ инфрақұрылымындағы қатысуды кеңейтуді өсудің негізгі факторлары ретінде атап өткен.
Қарашадағы шолуда сарапшылар қолданыстағы $18 мақсатты деңгейді сақтап, ұсынымды «Сатып алу» деңгейіне дейін көтерді. Жаңа талдау тоқсандық рентабельділіктің жақсаруына және интеграциядағы одан әрі ілгерілеуге сүйенеді.
Жеке инвестициялық ұсыным болып табылмайды.