
Двухнедельный обзор фондовых рынков №317. «Медвежий» капкан Трампа
Данияр Оразбаев
аналитик департамента финансового анализа Freedom Broker
Тактическое отступление
Совокупность внешнеполитической неопределенности, неоднозначных макроданных и высоких цен на нефть вызвала небольшую коррекцию по индексу DAX
Динамика индекса DAX, 1 год
Динамика EUR/USD, 1 год
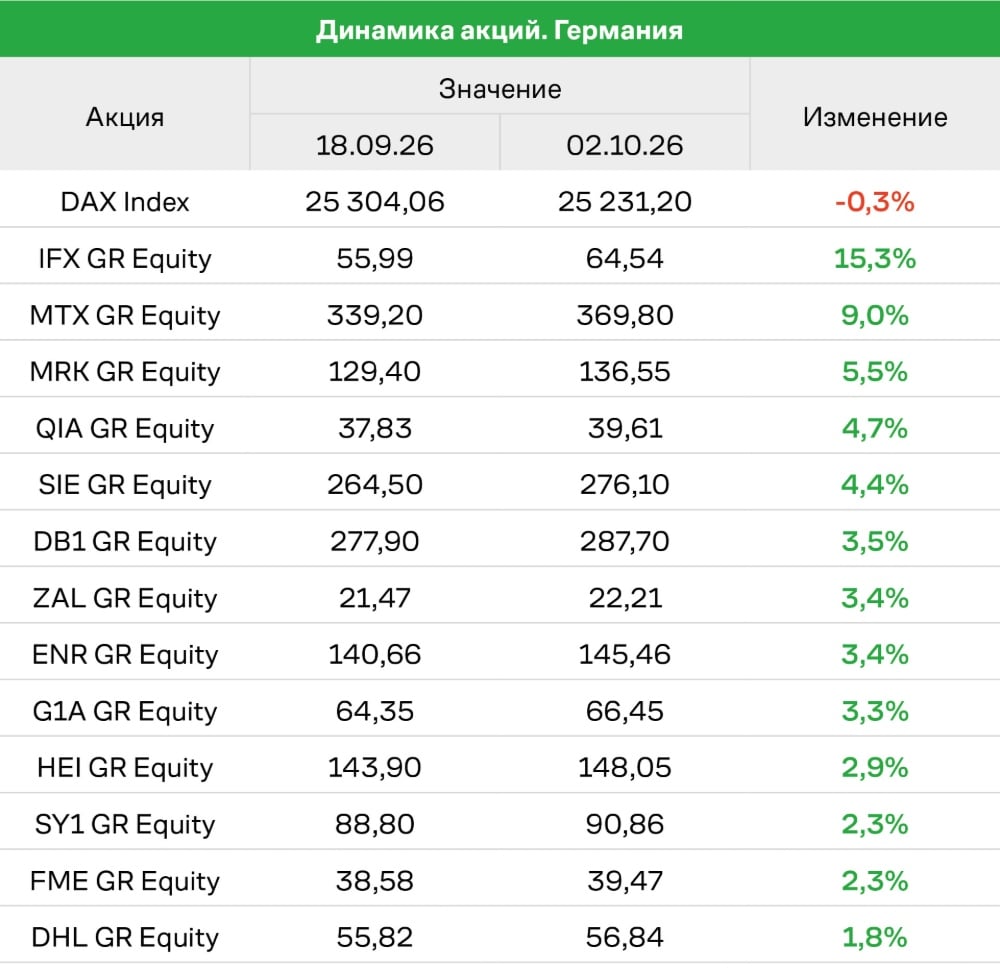
С 21 по 25 сентября DAX вырос на 0,4%, до 25,409 тыс. пунктов, прервав трехнедельную коррекцию. В понедельник бенчмарк прибавил 1,1% на фоне ухода цен на нефть к минимумам начала месяца на сообщениях о готовности Ирана открыть Ормузский пролив. Также на динамику торгов влияли итоги выборов в Мекленбурге-Передней Померании, где Альтернатива для Германии набрала 38,3% голосов, получив самый высокий результат, а христианские демократы не преодолели пятипроцентный барьер. В среду DAX потерял 0,7%, так как Brent вновь превысила $100 за баррель, доходность десятилетних немецких гособлигаций достигла 3,55%, а американские трежерис вернулись на максимум с 2007 года. При этом композитный PMI Германии за сентябрь вырос с августовских 51,8 пункта до 53,8, а индекс для сферы услуг вышел в зону роста и составил 52,9 пункта после 49,7 месяцем ранее. Среди лидеров падения оказалась KWS (−9%), отчитавшаяся о снижении годовой выручки на 3%. В четверг DAX опустился на 0,6%, реагируя на возобновление роста нефтяных котировок. Акции Infineon скорректировались в пределах 4%, среди аутсайдеров были автомобильный и оборонный секторы. В пятницу DAX прибавил 0,6% при поддержке котировок Evonik, которые поднялись на 7% после новости о возможном слиянии с BASF (−4%). При этом GfK зафиксировал ухудшение потребительских настроений из-за удорожания энергоносителей. Однако коррекция нефти вывела в число лидеров роста Lufthansa, чьи акции прибавили в цене более 2%.
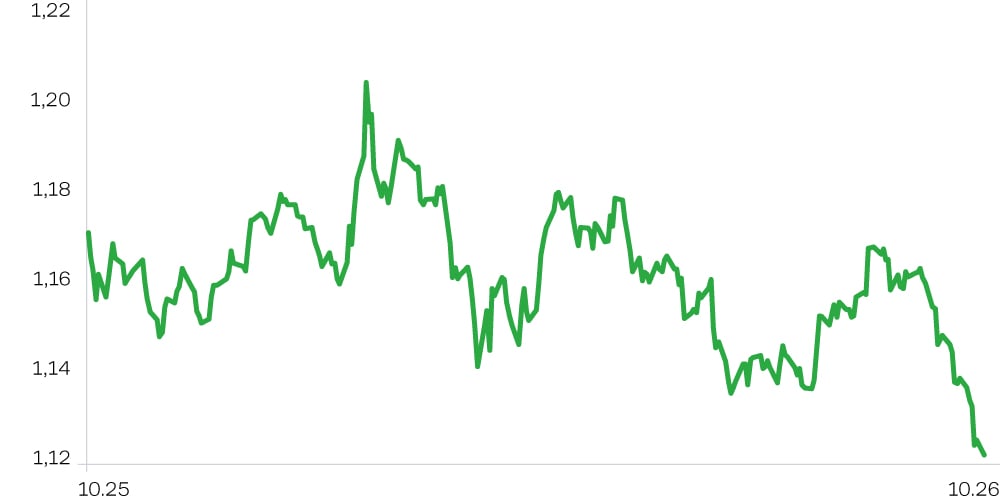
С 28 сентября по 2 октября DAX опустился на 0,7%, до 25,231 тыс. пунктов. В понедельник DAX закрылся в символическом минусе, хотя нефть марки Brent подорожала на 2% из-за неопределенности по поводу поставок с Ближнего Востока, а доходность десятилетних гособлигаций Германии достигла максимальных с июня 2009 года 3,64%. Горнодобывающий сектор Европы скорректировался на 1,2% ввиду ухода цен на золото к минимумам за семь недель. Во вторник индекс прибавил 0,1% на новости о том, что перед IPO Anthropic была оценена более чем в $2 трлн. Это усилило интерес к теме ИИ, а также к акциям связанных с ней Infineon (+4,8%), Siemens Energy (+3,5%), Aixtron (+4,4%) и Siltronic (+7,2%). Под давлением после второго за месяц предупреждения от FDA оказались котировки Fresenius (−3,1%). Акции Hapag-Lloyd взлетели почти на 10% после повышения прогноза операционной прибыли до 1,25–1,75 млрд евро. В среду DAX потерял 0,8%, а сентябрь для бенчмарка завершился падением на 4%. Инфляция в Германии ускорилась до 3,3% г/г, максимума с декабря 2023 года, а число безработных выросло на 12 тыс. при прогнозе 1 тыс., впервые с апреля превысив 3 млн. Также в этот день на 4% упали акции Commerzbank. В четверг DAX потерял еще 1% и впервые с конца июля закрылся ниже 25 тыс. пунктов, в моменте уходя к уровням 200-дневной скользящей средней в районе 24,831 тыс. пунктов. Доходность гособлигаций по всему миру обновила многолетние максимумы. На этом фоне европейский банковский сектор скорректировался на 3,7%, а акции девелопера Vonovia упали на 2,2%. В пятницу немецкий рынок прибавил 1,2%, хотя инфляция в еврозоне за сентябрь ускорилась до 3,8% г/г, что превысило прогнозы, а вероятность повышения ставки ЕЦБ в декабре была оценена в 82%. В лидеры роста вышла Infineon (+8,8%).
Ключевые макропубликации ближайших двух недель. 13 октября выйдут финальная оценка инфляции за сентябрь (консенсус: 3,3% г/г) и данные счета текущих операций за август (консенсус: 17,2 млрд евро, июль: 21,2 млрд). 14 октября будет опубликована статистика оптовых цен за сентябрь (консенсус: +0,4% м/м и 7% г/г, август: +0,9% м/м и 6,8% г/г). 20 октября появятся данные цен производителей за сентябрь (консенсус: +5% г/г, август: +4,6%), а также индекс экономических настроений от ZEW за октябрь (консенсус: 19 пунктов, сентябрь: 34,7 пункта). 23 октября будет опубликована предварительная оценка PMI за текущий месяц.
Важные новости
Правительство Германии повысило прогноз ВВП на 2026 год с апрельских 0,5% до 1,3%. Этот результат будет обеспечен инвестициями государства в инфраструктуру и армию, а также экспортом, который должен увеличиться на 3,7%. Гайденс по инфляции на текущий и следующий год повышен до 2,7% и 3%, а рост ВВП в 2027-м ожидается на уровне 1,1%.
Бундесбанк прогнозирует повышение ВВП по итогам года в пределах 1%. Драйверами роста экономики названы устойчивый внешний спрос и фискальный пакет с расходами на оборону, инфраструктуру и климат. Эти же факторы обусловят усиление инфляционного давления и дальнейшее ужесточение монетарных условий ЕЦБ.
Гармонизированная инфляция в Германии в сентябре ускорилась до 3,3% г/г. Это соответствует максимуму с декабря 2023 года. Основной вклад в рост цен внесла энергия, подорожавшая на 14,9% г/г после 10,5% в августе. Базовая инфляция, как и двумя месяцами ранее, составила 2,4%.
Ожидания и стратегия
DAX вышел вниз из среднесрочного восходящего канала, реализовав пессимистичный сценарий, в рамках которого коррекция остановилась у поддержки на уровне 24,7 тыс. пунктов. В данный момент индекс стремится к завершению локального даунтренда. В случае подъема выше 25,5 тыс. пунктов вероятно стремительное восстановление до 25,9 тыс. пунктов. Если развернуться вверх бенчмарку не удастся, он после пробоя указанной поддержки может направиться к уровню 24,1 тыс. пунктов.