
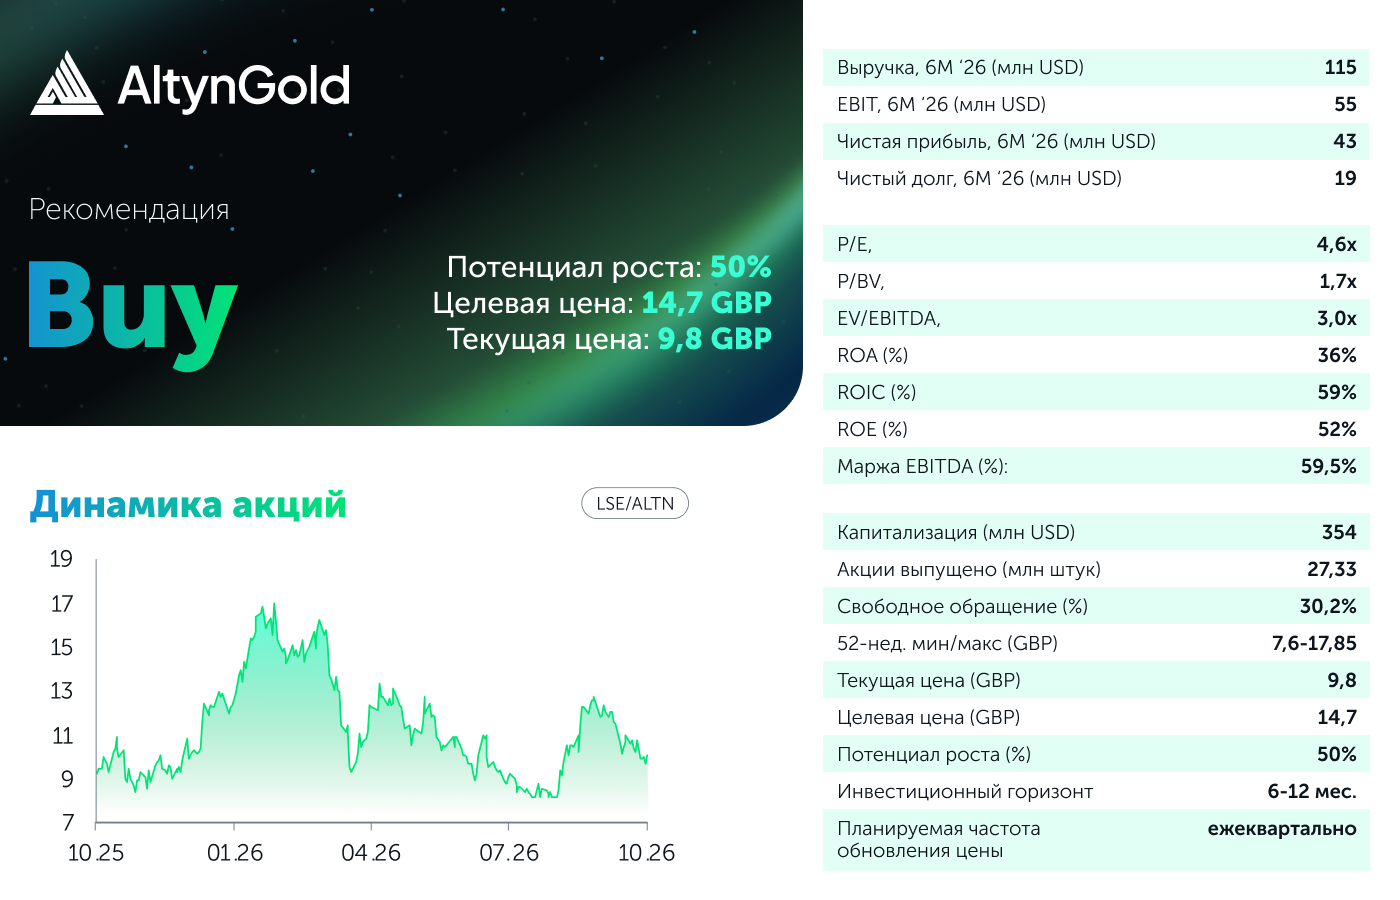
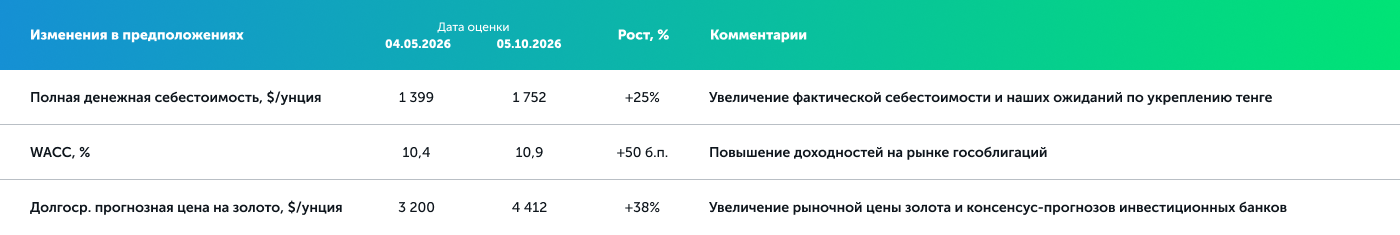
AltynGold PLC опубликовала отчет по итогам первого полугодия 2026 года. Компания продолжает демонстрировать рост ключевых финансовых показателей за счет рыночного роста цен на золото. Однако маржа оказалась под давлением из-за повышения ставок НДПИ с 7,5% до 11%, укрепления тенге к доллару и снижения содержания золота в руде на 14% г/г. EBITDA маржа снизилась на 3,5 п.п. до 59,5%, что все равно исторически является высоким показателем для компании. Капитальные затраты по отчету о движении денежных средств выросли почти в три раза, во многом из-за затрат на развитие и рост операционной деятельности. В модели оценки мы повысили долгосрочные прогнозные цены на золото на 38%, себестоимость производства и стоимость капитала на фоне повышения доходностей гособлигаций на рынке. В итоге целевая цена одной акции AltynGold PLC снизилась с GBP 14,9 до GBP 14,7, что подразумевает потенциал роста на 50%. Рекомендация прежняя – «Покупать».
Ключевые факторы для оценки. Главным фактором оценки является цена на золото: средняя цена реализации в первом полугодии составила $4 615 за унцию, что на 34% выше уровня 2025 года. Однако после сентябрьской коррекции золото торгуется около $4 200 за унцию, на 9% ниже средней цены полугодия, поэтому во втором полугодии рост выручки будет больше зависеть от объемов. Второй фактор – это восстановление содержания золота: после завершения в апреле работ по переходу между рудными телами содержание выросло с 1,68 г/т в 1 кв. до 1,84 г/т во 2 кв. Для выполнения ориентира в 52-55 тыс. унций во втором полугодии потребуется содержание около 2,1-2,3 г/т. Третий катализатор – это расширение Секисовского: заказанное оборудование увеличит мощность фабрики на 200 тыс. тонн в год (+20%), а решение по расширению до 2-2,5 млн тонн в год ожидается к концу 2026 года. Четвертый фактор - это Терен-Сай: в августе министерство одобрило продление контракта на недропользование. Компания подаст заявку на переход к добыче по участкам 2, 4 и 5 и опубликует новую оценку ресурсов. Главный риск – это срок действия горной лицензии Секисовского, истекающей в 2029 году: без ее продления или своевременного запуска Терен-Сая терминальная стоимость в DCF существенно ограничена. Второй риск – рост издержек: AISC выросла до $1 995 за унцию (+30% к 2025 году). Также компания планирует вложить $95 млн в 2026-2028 гг. и погасить облигации на $20 млн в 2027-2028 гг., что может ограничить дивидендный потенциал в ближайшие 1-2 года.
(+) Выручка продолжает расти за счет цен. Выручка за первое полугодие 2026 года составила $115 млн, что на 65% больше, чем годом ранее. Рост произошел во многом за счет увеличения средней цены реализации золота на 50,3% г/г до $4 615 за унцию, тогда как объем проданного золота вырос на 9% г/г до 24,6 тыс. унций. В сравнении со вторым полугодием 2025 года компания произвела на 17% меньше золота, тогда как объем добытой руды снизился лишь на 3,7% п/п. Основным фактором этого стало снижение содержания золота в руде на 14% г/г и 15% п/п. Содержание упало с 2,08 г/т во втором полугодии 2025 года до 1,76 г/т, что является самым низким значением с 2020 года. Выручка в сравнении со вторым полугодием выросла на 9,3% за счет увеличения средней цены реализации на 23% п/п.
(=) Маржа снижается, а денежный поток стал отрицательным. Валовая маржа компании снизилась с 57,4% до 52,0%, EBITDA маржа с 63,0% до 59,5%. Себестоимость увеличилась на 86% г/г за счет роста НДПИ из-за роста ставок с 7,5% до 11% на фоне повышения рыночных цен, износа и амортизации на фоне роста капитальных затрат и укрепления тенге к доллару, что повлияло на тенговую часть расходов. Удельная себестоимость AISC выросла с $1 299 до $1 995 за унцию, а операционная денежная себестоимость с $980 до $1 640 за унцию. И все же на фоне роста цен на золото EBITDA выросла на 55% г/г до $68,5 млн, а чистая прибыль за полугодие увеличилась до $42,7 млн или $1,56 на акцию (+58% г/г). К тому же в сравнении со вторым полугодием 2025 года EBITDA маржа выросла с 55,5% до 59,5%. Свободный денежный поток ушел в отрицательную зону, составив минус $1,2 млн. Причинами стали авансы поставщикам, рост НДС к возмещению и рост капзатрат по отчету о движении денежных средств на 198% г/г. Большая часть капитальных затрат ушла на развитие и рост. Расходы были связаны с разовыми горными работами по переходу между рудными телами и покупкой оборудования для переработки, которое позволит увеличить мощность переработки на 200 тыс. тонн в год. Это увеличит годовое производство золота при сохранении остальных параметров примерно на 20%. Чистый долг составил $19,3 млн, что на 43% меньше, чем год назад, и на 4,7% больше, чем в конце 2025 года.
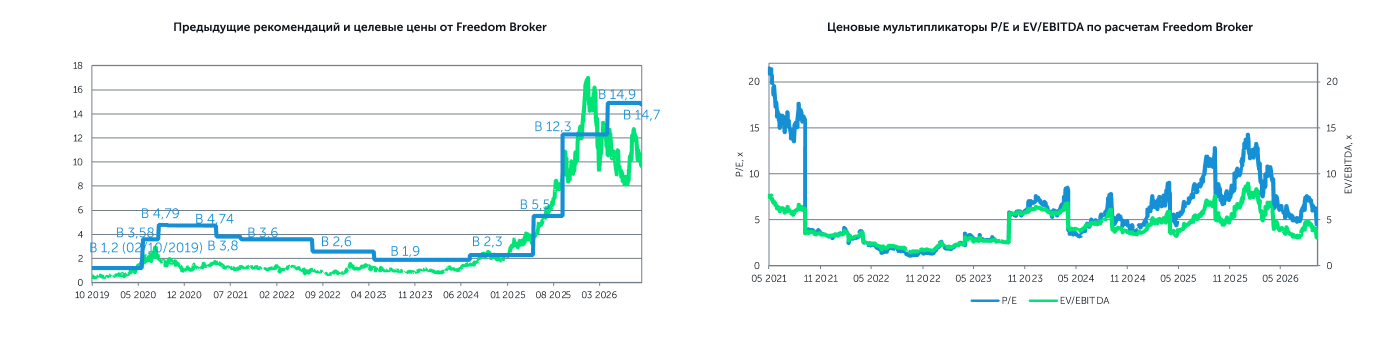
Наше мнение. Компания опубликовала сильный отчет за первое полугодие 2026 года, обновив рекорды по выручке, EBITDA и чистой прибыли. Слабые стороны отчета – это снижение содержания золота, рост удельных затрат и отрицательный FCF, но мы считаем их во многом временными. Содержание золота восстанавливается с апреля. Отток денег связан с авансами за оборудование и накоплением НДС к возмещению на $35,9 млн, что почти вдвое превышает чистый долг. При этом ориентир в 52-55 тыс. унций выглядит амбициозным, а золото сейчас торгуется ниже средней цены первого полугодия. Ближайшими катализаторами станут новая оценка ресурсов Терен-Сая и решение по расширению Секисовского до конца года. В модели оценки мы повысили прогнозную цену золота до консенсуса инвестиционных банков, а также увеличили себестоимость производства и стоимость капитала. В результате целевая цена AltynGold PLC снизилась с GBP 14,9 до GBP 14,7 с потенциалом роста в 50% от последней рыночной цены. Рекомендация – «Покупать».
Автор: Оразбаев Данияр,
CFA, Инвестиционный аналитик
+7 (727) 311 10 64 (688) | [email protected]