
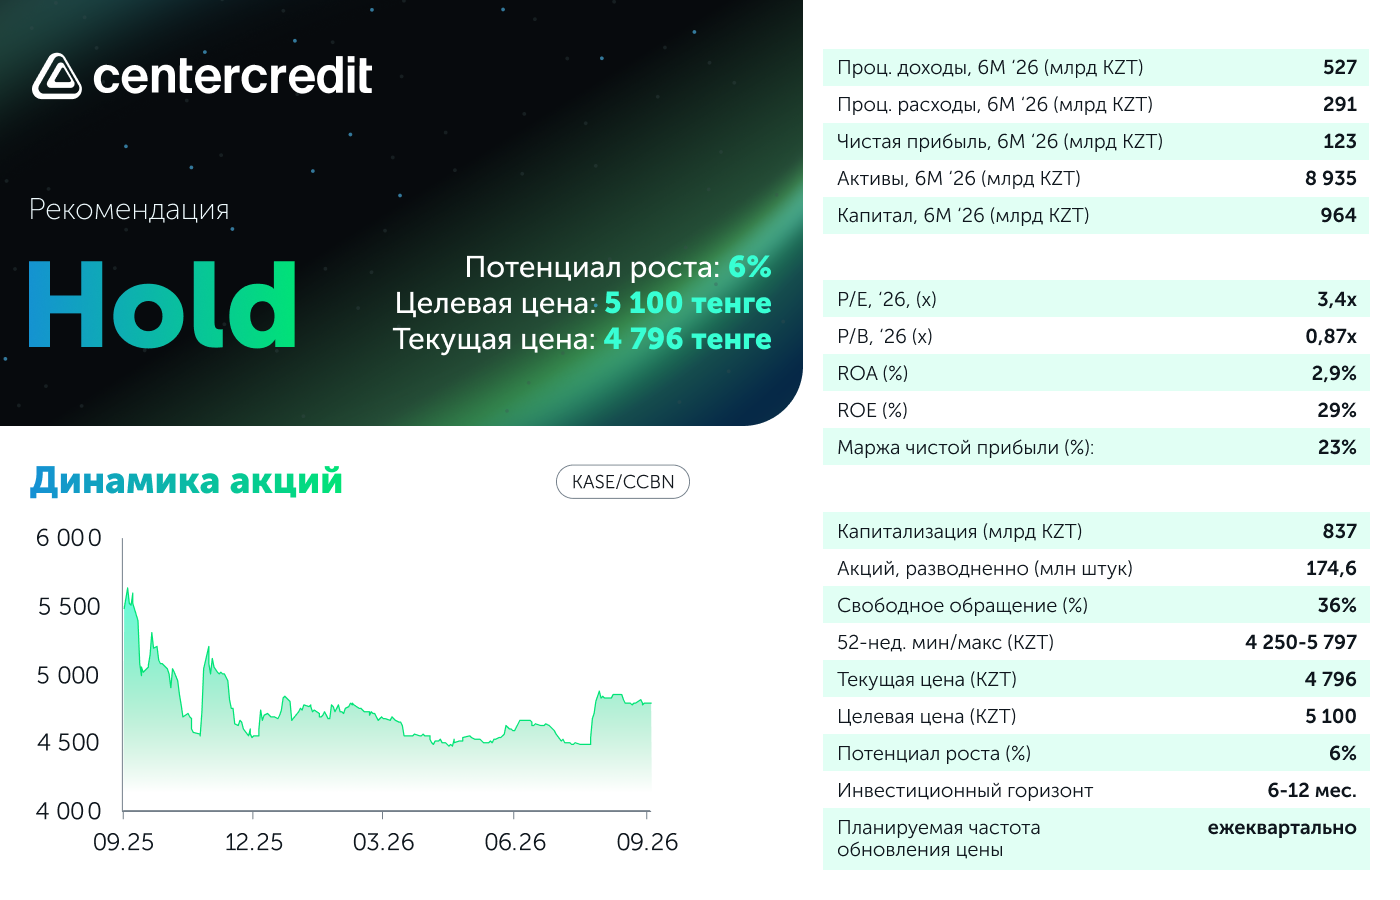
Банк ЦентрКредит отчитался за второй квартал 2026 года. Отчет оцениваем как нейтральный, так как квартальная чистая прибыль осталась примерно на уровне прошлого года и квартала. Чистый процентный доход продолжает показывать годовой рост, несмотря на удорожание фондирования. Отмечаем некоторое восстановление непроцентных доходов после довольно слабого первого квартала. С другой стороны, операционные расходы резко выросли во втором квартале из-за роста заработных плат, ограничив рост чистой прибыли. В модели оценки мы обновили основные финансовые показатели, снизили стоимость собственного капитала, а также улучшили ожидания по непроцентным доходам и кредитному портфелю. В результате целевая цена одной акции БЦК повысилась с 4 800 тенге до 5 100 тенге, с потенциалом роста на 6% от текущего уровня. Рекомендация – «Держать».
Процентные расходы растут быстрее доходов. Квартальные процентные доходы составили 269 млрд тенге (+4,2% к/к и +19% г/г), обновив рекорд четвертый квартал подряд. Основной вклад обеспечил рост доходов от ссуд клиентам (+7,6% к/к и +26% г/г). Процентные расходы составили 151 млрд тенге (+8,6% к/к и +24,4% г/г), что опережает динамику доходов, а основной прирост пришелся на расходы по депозитам клиентов (+33% г/г). Полное погашение субординированных облигаций продолжает смягчать рост расходов по сравнению с прошлым годом. В результате чистый процентный доход до резервов составил 118 млрд тенге (-1,0% к/к и +13% г/г).
Рост операционных расходов нивелировал улучшение по резервам. Расходы по кредитным убыткам снизились в квартальном выражении, составив 21,1 млрд тенге (-10% к/к и +6,7% г/г), что в целом стало позитивным сигналом после сравнительно высоких значений в предыдущих двух кварталах. Чистые непроцентные доходы увеличились на 17% г/г и на 35% к/к после слабого первого квартала. Годовой рост во многом обеспечили прибыль по финансовым активам и значительно меньший объем резервов под обесценение. Чистая прибыль от операций с иностранной валютой восстановилась на 18% к/к. Операционные расходы выросли на 33% г/г до 68 млрд тенге, преимущественно из-за резкого роста заработной платы на 62% г/г, что стало главным сдерживающим фактором для прибыли. Налоговая нагрузка заметно снизилась и составила лишь 19% к доналоговой прибыли, что на 2,8 п.п. меньше, чем в первом квартале. В итоге квартальная чистая прибыль составила 62 млрд тенге (+1,4% к/к и -4,1% г/г), а на одну акцию – 352 тенге. Чистый кредитный портфель вырос на 4% к/к до 4,8 трлн тенге, при этом годовой прирост составил 19%. Собираемость процентных доходов денежными средствами немного снизилась до 93,6% с 93,7% годом ранее. Отношение ликвидных активов к обязательствам за квартал выросло с 41,9% до 45,3%.
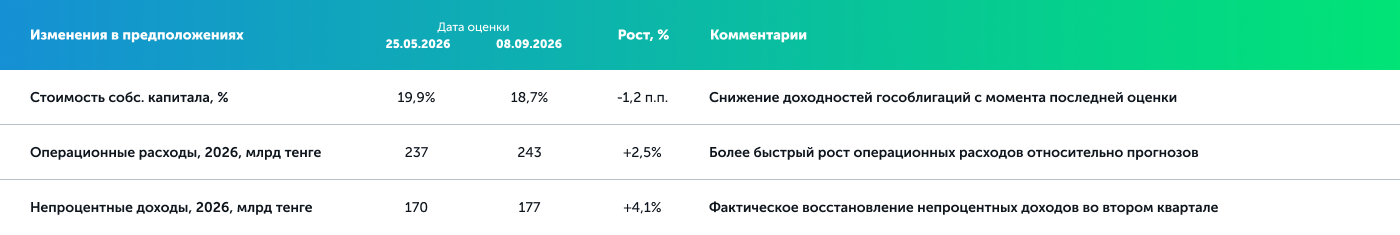
Наше мнение и изменения в модели оценки. Среди основных рисков отмечаем опережающий рост процентных расходов, нестабильность отдельных статей непроцентных доходов и резкий рост операционных расходов. С другой стороны, снижение общих непроцентных доходов в предыдущем квартале не оказалось устойчивым фактором на фоне восстановления показателя в этом квартале, которое, однако, могло оказаться разовым. Из позитивных катализаторов также отмечаем снижение расходов по кредитным убыткам в сравнении с первым кварталом и опережающий рост кредитного портфеля по сравнению с другими публичными банками. В целом ожидается постепенное ослабление давления со стороны стоимости фондирования на фоне цикла снижения базовой ставки Нацбанка. В модели оценки мы обновили основные финансовые показатели и снизили стоимость собственного капитала на фоне снижения доходностей гособлигаций с момента предыдущей оценки. Также мы улучшили прогноз по непроцентным доходам и кредитному портфелю, но при этом ухудшили ожидания по операционным расходам. В итоге новая целевая цена акции БЦК повышена с 4 800 тенге до 5 100 тенге с потенциалом роста на 6% от последней цены. Рекомендация – «Держать».
Автор: Оразбаев Данияр,
CFA, Инвестиционный аналитик
(+7) 727 311 10 64 (688) | [email protected]