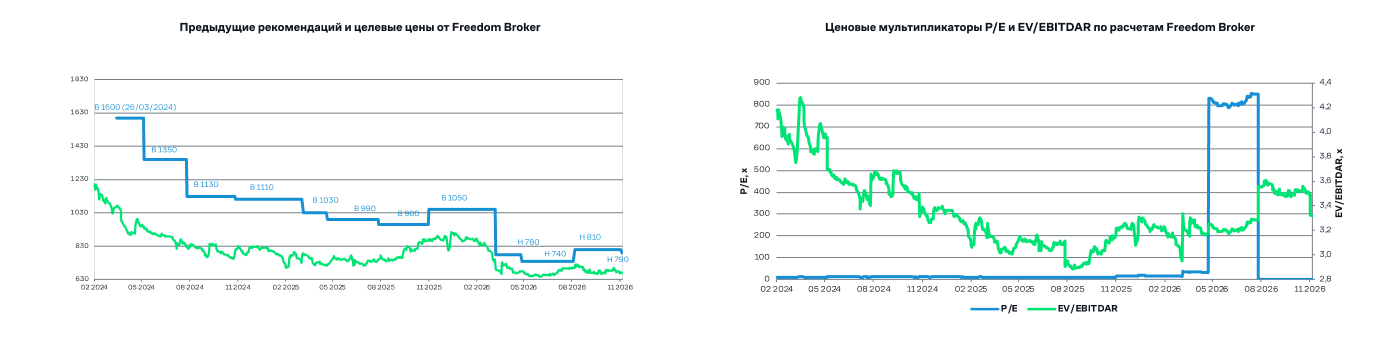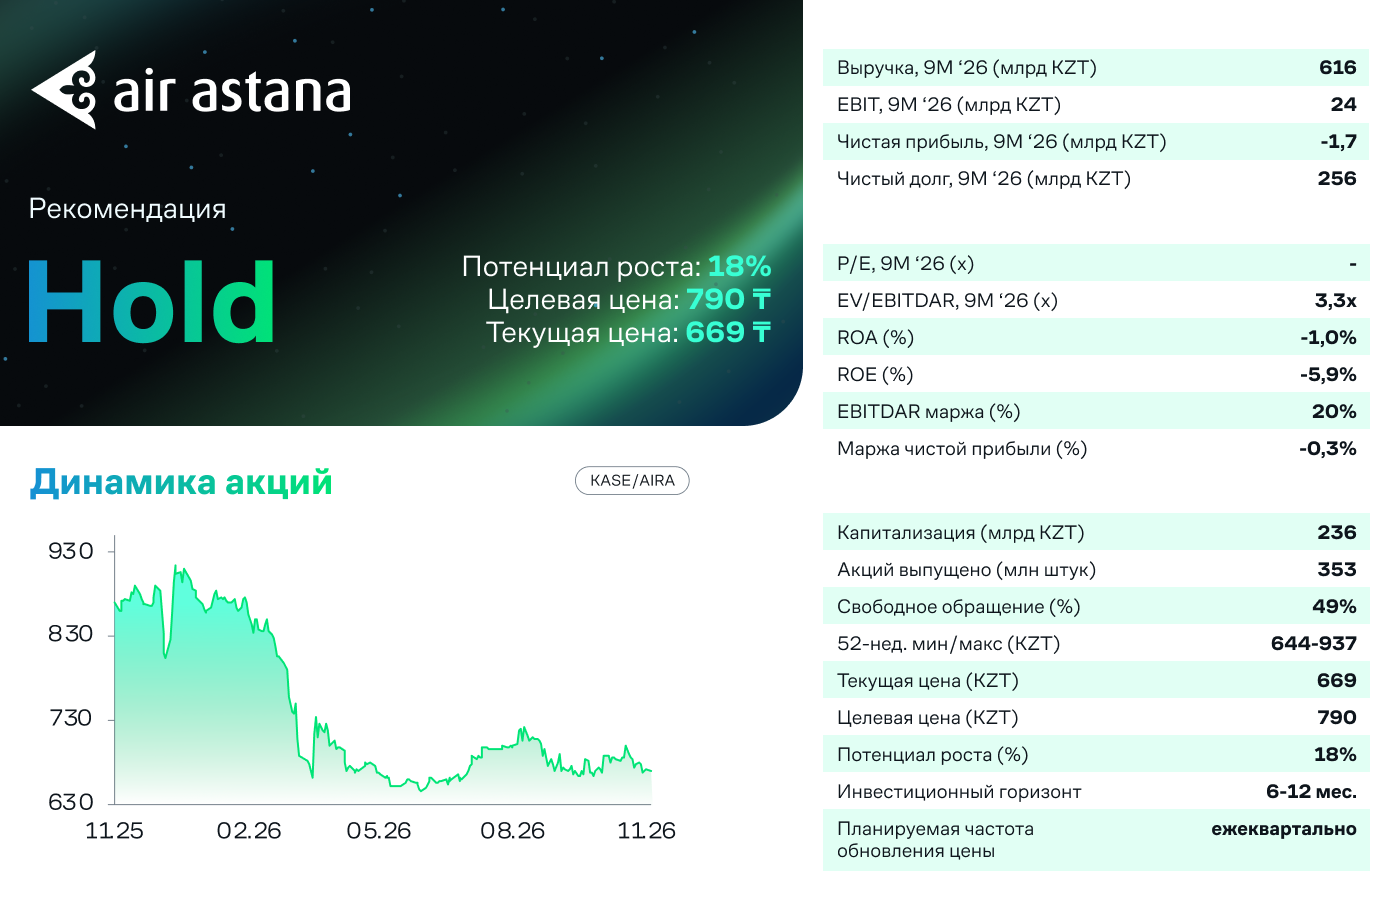
АО «Эйр Астана» опубликовало финансовые результаты за третий квартал 2026 года. Результаты оцениваем как смешанные. Выручка в долларах выросла на 20,6% г/г, однако расходы снова росли быстрее, и квартальная EBITDAR маржа снизилась с 24,0% до 20,0%. Основное давление по-прежнему оказывают дорогое топливо за рубежом и проблемы с двигателями Pratt & Whitney. Тем не менее улучшение доступности двигателей позволило возобновить рост провозных емкостей, а разрыв между темпами роста расходов и доходов на предельные пассажиро-километры (ППКМ) сокращается третий квартал подряд. Соотношение чистого долга к EBITDAR снизилось до 1,9х с 2,1х на конец июня. В модели оценки мы улучшили ожидания по простоям самолетов, но сохраняем высокий уровень расходов на топливо и учитываем замедление роста общего рынка авиаперевозок. В итоге целевая цена одной акции снижена с 810 до 790 тенге с потенциалом роста в 18%. Рекомендация прежняя: «Держать».
Ключевые факторы для оценки. Главным позитивом стало улучшение ситуации с двигателями Pratt & Whitney. Число простаивающих самолетов сократилось на пять по сравнению с третьим кварталом прошлого года, а поступление двигателей из ремонта в 2026 году более чем втрое превысит уровень 2025 года. Руководство подтвердило цель по нулевым простоям в пиковый летний сезон 2027 года. В результате ППКМ в третьем квартале выросли на 4,0% г/г, это максимальный темп с начала года. Дополнительные емкости Группа направляет на международные маршруты: емкости в Китай выросли почти вдвое, в Индию на 23% г/г, а международный транзитный пассажиропоток увеличился на 75% г/г. Разрыв между темпами роста удельных расходов и доходов сократился до 4 п.п. с 5,5 п.п. во втором квартале: доходы на ППКМ выросли на 16,0% г/г до 7,48 цента, расходы на ППКМ на 20,0% г/г до 6,95 цента. Главным риском остается топливо: средняя цена в зарубежных аэропортах выросла на 47% г/г после роста на 98% г/г во втором квартале. Группа увеличила долю заправки в Казахстане с 71% до 75% и ожидает, что давление топливных расходов сохранится в ближайшей перспективе. Кроме того, рост емкостей начинает опережать спрос: при росте ППКМ на 4,0% выполненные пассажиро-километры (ВПКМ) выросли лишь на 2,0%, а коэффициент загрузки снизился с 85,0% до 83,4%.
Выручка растет за счет международных маршрутов, но укрепление тенге сдерживает рост в тенге. Квартальная общая выручка составила 245 млрд тенге (+4,3% г/г), тогда как в долларах она
выросла на 20,6% г/г до 529 млн долларов. Разницу объясняет укрепление тенге: средний курс за квартал снизился с 536 до 461 тенге за доллар. Доходы от пассажирских перевозок выросли на 3,8% г/г до 239 млрд тенге, при этом регулярные перевозки прибавили 4,1% г/г, а доходы от чартерных рейсов практически не изменились. Air Astana увеличила пассажирские доходы на 4,6% г/г до 176 млрд тенге благодаря международным маршрутам, прежде всего СНГ (+12% г/г) и Европе (+6% г/г), тогда как доходы от внутренних рейсов снизились на 0,8% г/г. Пассажирские доходы FlyArystan выросли на 1,7% г/г до 63 млрд тенге. Доходы на ППКМ в долларах выросли примерно на 12% у Air Astana и примерно на 25% у FlyArystan. По направлениям доходы Группы от внутренних рейсов остались на уровне прошлого года, а от международных выросли на 6,0-6,2% г/г. Пассажиропоток Группы увеличился на 0,9% г/г до 3,05 млн человек. Грузовые перевозки принесли 3,8 млрд тенге (+2% г/г).
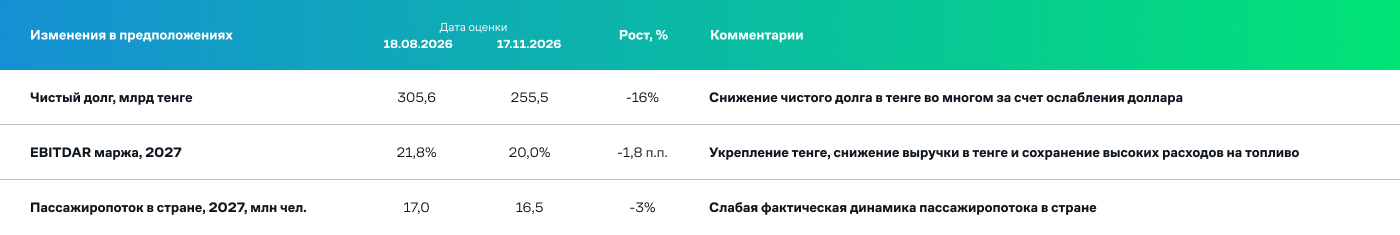
Рост расходов опережает выручку, давление сосредоточено в Air Astana. Операционные расходы в третьем квартале составили 227 млрд тенге (+7,8% г/г) и опередили рост выручки на 3,5 п.п. против 5 п.п. во втором квартале. Быстрее всего росли расходы на обслуживание пассажиров (+22% г/г), инженерно-техническое обслуживание (+12% г/г) и топливо (+10% г/г), тогда как расходы на персонал и аэропортовое обслуживание остались на уровне прошлого года. У бренда Air Astana операционные расходы выросли на 9,6% г/г при росте выручки на 5,3% г/г, и операционная прибыль сократилась на 43% г/г до 8,5 млрд тенге. FlyArystan, напротив, увеличил операционную прибыль на 22% г/г до 8,6 млрд тенге при снижении расходов на 0,5% г/г, а EBITDAR бренда в долларах, по данным Группы, вырос на 33,9% г/г. В итоге EBITDAR Группы в долларах остался на уровне прошлого года (+0,4% г/г), а EBITDAR маржа снизилась с 24,0% до 20,0%. Квартальная чистая прибыль составила 8,7 млрд тенге (-21% г/г). Ее поддержала положительная курсовая разница в 2,1 млрд тенге против убытка в 2,9 млрд тенге годом ранее; без учета курсовых разниц прибыль до налогообложения снизилась на 45% г/г. За 9 месяцев Группа получила чистый убыток в 1,7 млрд тенге. Денежные средства на конец сентября составили 511,5 млн долларов (-5,2% г/г), а их соотношение к выручке снизилось с 38,3% до 31,0% при целевом уровне выше 25%. Чистый долг/EBITDAR снизился до 1,9х с 2,1х на конец июня. Это выше 1,3х годом ранее, но в рамках ориентира руководства ниже 3,0х.
Наше мнение и изменения в модели оценки. Отчет за третий квартал, по нашему мнению, подтверждает постепенное улучшение операционной ситуации: емкости снова растут, разрыв между удельными доходами и расходами сокращается, а FlyArystan улучшает результаты. Тем не менее EBITDAR маржа остается ниже среднесрочного ориентира Группы (от средних до высоких 20%). Цены на топливо за рубежом и сроки полного решения проблем с двигателями сохраняют неопределенность. В модели оценки мы обновили основные финансовые показатели с учетом последних результатов. С учетом прогресса в решении проблем с двигателями мы улучшили ожидания по простоям самолетов, однако сохраняем высокий уровень расходов на топливо. Положительный эффект от снижения простоев пока что не компенсирует более низкую фактическую маржинальность и замедление роста общего рынка авиаперевозок. В итоге обновленная целевая цена одной акции «Эйр Астана» снизилась с 810 до 790 тенге с потенциалом роста в 18%. Рекомендация прежняя: «Держать».