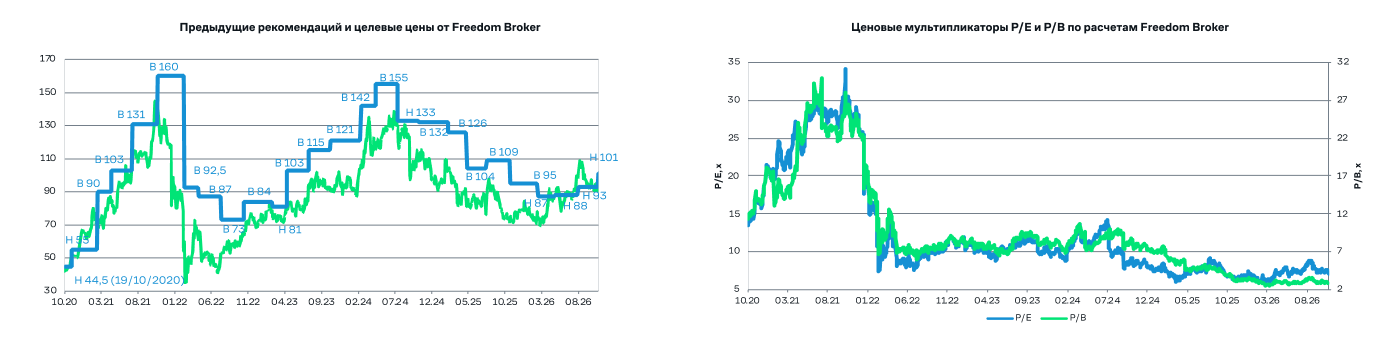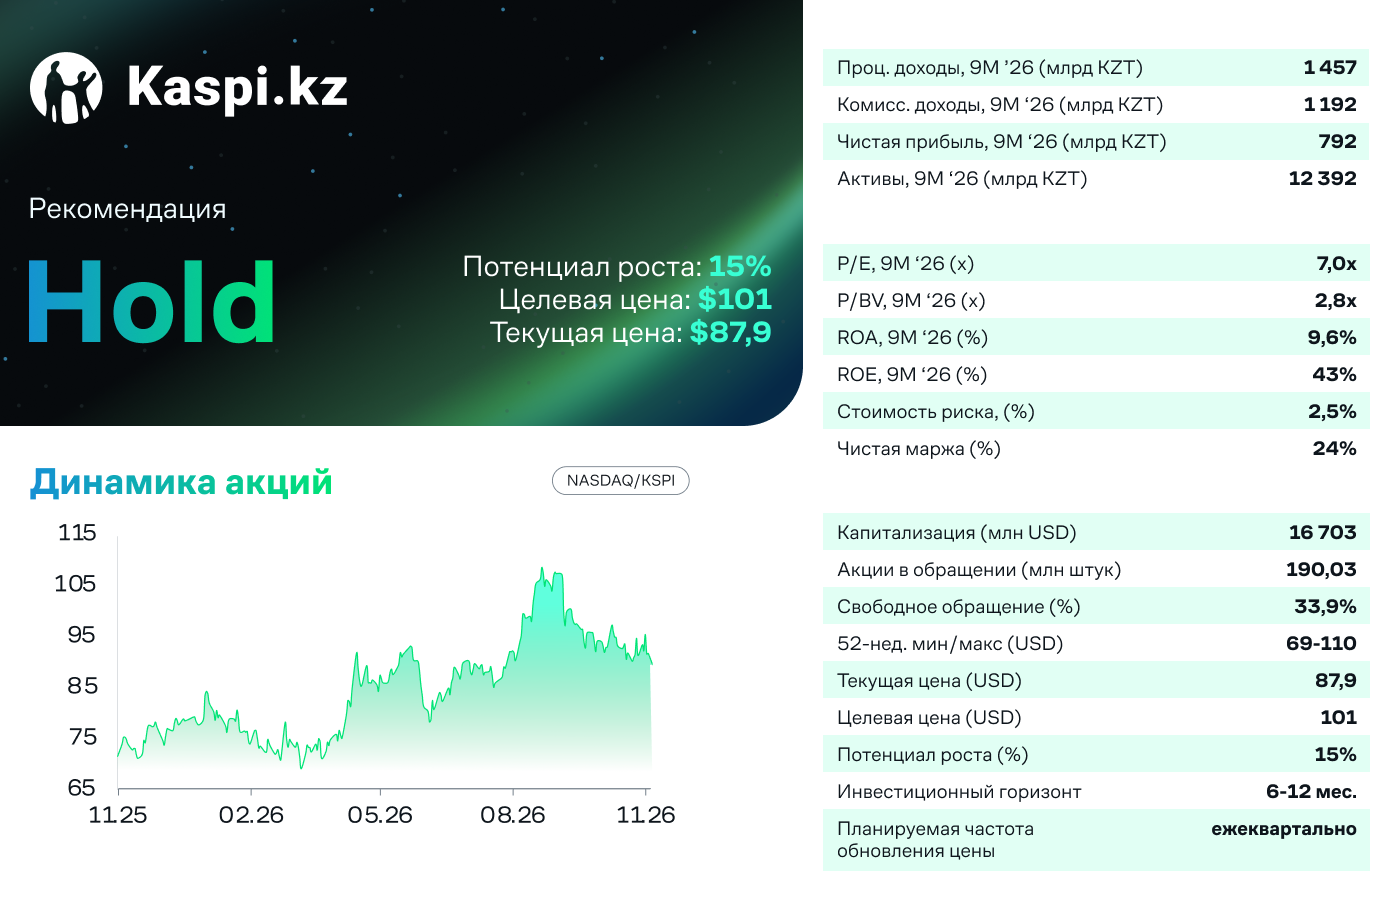
АО «Kaspi.kz» опубликовало финансовые результаты за третий квартал 2026 года. Отчет оцениваем как нейтральный относительно наших ожиданий. Чистая прибыль пока складывается в рамках нашего прогноза (около 1% роста год к году). Основным негативом стало снижение прогноза роста GMV сегмента Marketplace в 2026 году с 20% до 12%. К тому же показатели турецкой Hepsiburada ухудшились в третьем квартале: квартальный убыток вырос на 50% г/г в турецких лирах. Тем не менее отмечаем дальнейшее замедление темпов роста процентных расходов и рекордный уровень квартальных процентных доходов. Остальные три прогноза руководства были сохранены на прежнем уровне, а фактические показатели близки к прогнозам. Совет директоров сохранил рекомендуемый квартальный дивиденд в размере 1 000 тенге на АДР. В модели оценки мы обновили основные финансовые показатели, придерживаясь прогнозов руководства. Кроме того, мы повысили ожидания роста кредитного портфеля и снизили стоимость фондирования, а укрепление тенге к доллару повысило долларовую оценку. В итоге целевая цена одной АДР повышена с $93 до $101 с потенциалом роста в 15%. Рекомендация: «Держать».
Ключевые факторы для оценки. Главным риском остается Турция: Hepsiburada ушла в отрицательную зону по квартальной скорректированной EBITDA, а долговые ценные бумаги с начала года выросли с $0,66 млрд до $1,26 млрд. Укрепление тенге к доллару на 20% г/г и к лире на 32% г/г на конец периода снижает отчетные показатели Турции и среднюю стоимость товара в Казахстане (-8% г/г). Для выполнения прогноза по скорректированной EBITDA (около 5%) в четвертом квартале нужен рост около 5% г/г после +1,4% в третьем. Давление на процентную маржу ослабевает: разрыв темпов роста процентных расходов и доходов сократился до 1,9 п.п. с 4,0 п.п. во втором квартале. Дополнительное давление оказывает рост доли NPL до 6,9% с 6,1% на конец 2025 года. Главным катализатором остается e-Commerce: GMV в постоянной валюте вырос на 17% г/г, частота покупок увеличилась с 12,8 до 16,3, take rate вырос на 210 б.п. до 16,3%, а выручка от рекламы и доставки прибавила 42% г/г. Снижение ставки по трехмесячным депозитам дважды на 100 б.п. (в августе и октябре) должно снизить стоимость фондирования, в основном в 2027 году. Совет директоров снова рекомендовал квартальный дивиденд 1 000 тенге на АДР (годовая доходность около 10%).
Доходы растут, но чистая прибыль ожидаемо стабильна. Процентные доходы в третьем квартале достигли рекордных 522 млрд тенге (+22% г/г, +8,0% к/к). Однако квартальные процентные расходы в пятый раз подряд опередили доходы по годовым темпам роста (+23% г/г, +6,4% к/к). Разница между темпами роста продолжает сокращаться на фоне снижения базовой ставки и укрепления тенге к доллару, что снизило процентные расходы по еврооблигациям. Валовые комиссионные доходы упали на 5,2% г/г и
2,6% к/к. Розничный доход также снизился на 30% г/г и 17% к/к. Непроцентные расходы упали на 16% г/г, главным образом за счет снижения себестоимости товаров и услуг на 23% г/г на фоне ослабления лиры к тенге. В результате квартальная чистая прибыль составила 281 млрд тенге (+1,1% г/г, +8,5% к/к). Чистая маржа в квартальном выражении с учетом комиссионных и розничных доходов составила 25,2% против 25,0% годом ранее.
GMV Marketplace вырос на 14% г/г за 9 месяцев в постоянной валюте, но прогноз роста на 2026 год был снижен с 20% до 12%. В сегменте Marketplace GMV с учетом Hepsiburada в постоянной валюте вырос на 8% г/г, что ниже прежнего годового прогноза руководства в 20%. Одним из главных факторов стало падение средней стоимости товара на 8% в Казахстане при росте числа проданных товаров на 24%. Произошло это на фоне укрепления тенге к доллару и турецкой лире, что привело к падению отчетного GMV в тенге примерно на 8%. Take rate сегмента вырос с 11,0% до 11,9%, но квартальная выручка сегмента упала на 15% г/г до 466 млрд тенге (-8,2% к/к). Расчетная выручка чисто казахстанского сегмента выросла на 14% г/г, что указывает на негатив со стороны Турции. Количество активных покупателей достигло 20,6 млн (+4% г/г). В сегменте Payments квартальный TPV в постоянной валюте вырос на 14% г/г, что близко к прогнозу руководства на 2026 год (~15%). Количество активных пользователей увеличилось на 4% г/г, тогда как take rate уменьшился с 1,03% до 1,01%. В результате квартальная выручка сегмента увеличилась на 5,7% г/г до 182 млрд тенге. В сегменте Fintech средний кредитный портфель вырос на 14% г/г, что чуть ниже текущего прогноза руководства в 15%. Квартальная выручка сегмента выросла на 19% г/г, составив 489 млрд тенге. Средняя аннуализированная доходность портфеля сохранилась на уровне 24%. Активная база пользователей Fintech увеличилась на 2% г/г до 8,8 млн.
Hepsiburada: рост убытков и стагнация операционных показателей. Hepsiburada показала годовое снижение квартальной выручки (-6,1% г/г) и GMV (-6,6% г/г) в местной валюте с поправкой на инфляцию. Квартальное количество заказов выросло на 0,7% г/г, а количество активных пользователей – на 1,9% г/г. Квартальная EBITDA ушла в отрицательную зону, снизившись на 360 млн турецких лир, а за 9 месяцев EBITDA снизилась на 58% г/г. Квартальный чистый убыток вырос на 50% г/г в турецких лирах, а в тенге по нашим расчетам составил 24,9 млрд тенге. В итоге мы считаем, что третий квартал оказался слабым по финансовым показателям для Hepsiburada и среднеквартальное укрепление тенге к лире на 27% г/г повлияло на итоговые результаты.
Наше мнение и изменения в модели оценки. Отчет за третий квартал, по нашему мнению, оказался нейтральным. Прогноз по GMV Marketplace снижен с 20% до 12% в основном из-за падения средней стоимости товара в Казахстане на фоне укрепления тенге. При этом количество проданных товаров выросло на 24% г/г, а выручка Marketplace в постоянной валюте выросла на 20% г/г. Остальные прогнозы сохранены, и показатели за 9 месяцев им соответствуют: TPV +14%, средний кредитный портфель +18%, скорректированная EBITDA +5%. Процентные расходы растут почти вровень с доходами (+23,4% против +21,5% г/г), а снижение депозитных ставок в августе и октябре должно поддержать прибыль Fintech в 2027 году. Турция остается капиталоемким направлением, хотя руководство ожидает существенного снижения инвестиций в
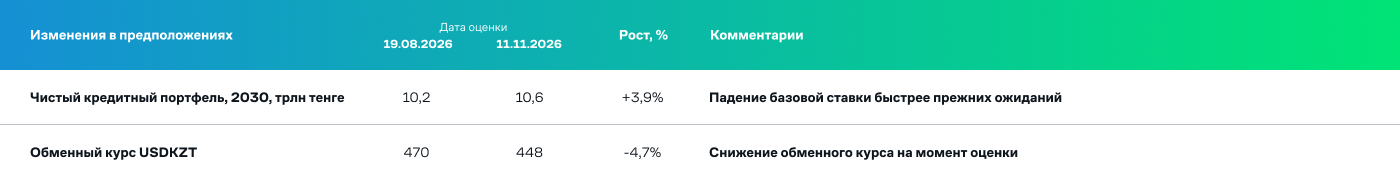
Hepsiburada в 2027 году. В модели оценки мы обновили основные финансовые показатели. Так как мы уже ожидали более низкие показатели роста GMV сегмента Marketplace, это незначительно повлияло на оценку. С другой стороны, были увеличены ожидания по росту кредитного портфеля, а также снижена стоимость фондирования на фоне падения базовой ставки. Снижение обменного курса доллара к тенге увеличило долларовую стоимость компании. В итоге обновленная целевая цена одной АДР Kaspi.kz повысилась с $93 до $101 с потенциалом роста в 15%. Рекомендация прежняя: «Держать».