
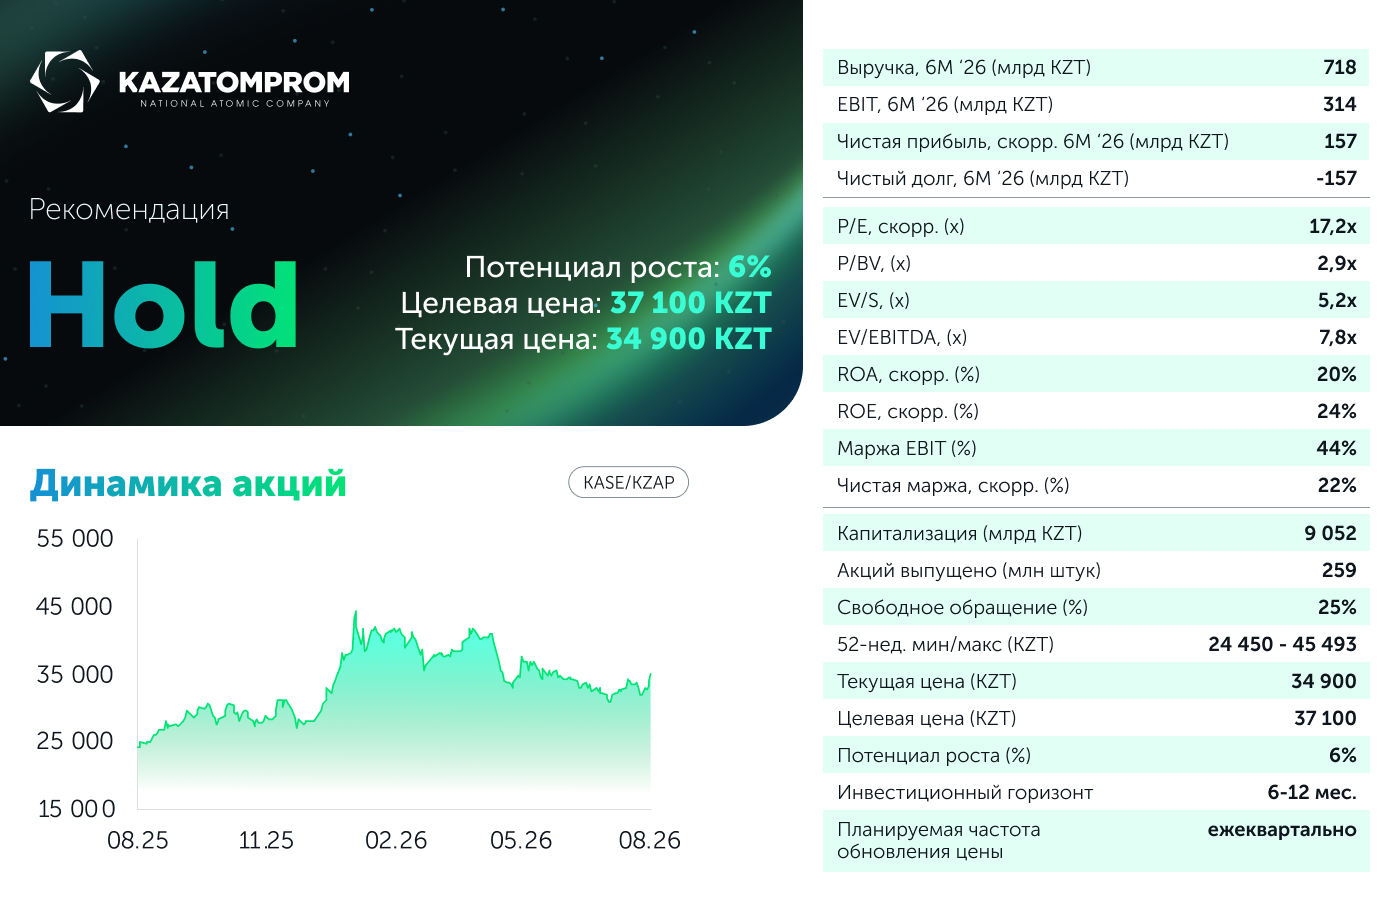
АО «Казатомпром» опубликовало результаты за 1-ое полугодие 2026 года. Отчет оцениваем как нейтральный на фоне ожидаемого снижения рентабельности из-за роста ставок НДПИ, которые к тому же начисляются от более высоких рыночных цен. Выручка при этом выросла, но в основном благодаря ценам, тогда как темпы роста себестоимости обгоняют динамику выручки из-за почти двукратного повышения налоговых выплат. Производство продолжает показывать годовой рост, что не дало увеличения продаж из-за разницы в графиках поставок. Чистая прибыль, относимая на акционеров, снизилась на 23% г/г. Компания подтвердила прогнозы по производству на 2026 год, но ухудшила прогнозы по тенговой выручке и долларовой себестоимости во многом из-за более низкого курса доллара к тенге в сравнении с предыдущим прогнозом. В модели оценки мы также снизили прогноз по обменному курсу доллара, увеличили прогнозную рыночную цену урана и обновили стоимость капитала. В итоге целевая цена акций «Казатомпрома» была увеличена с 33 500 до 37 100 тенге с потенциалом роста 6% к текущей цене. Рекомендация прежняя – «Держать».
Ключевые факторы для оценки. Главным структурным фактором остается дифференцированная ставка НДПИ, введенная с 1 января 2026 года. Этот компонент себестоимости показал наиболее сильный рост, а прогноз самой Компании подтверждает рост денежной себестоимости C1 на 41% и AISC на 32% г/г. Также продолжается давление со стороны низкого обменного курса доллара к тенге, что привело к ухудшению прогнозов руководства по тенговой выручке и долларовой денежной себестоимости. Кроме того, руководство повысило прогноз капзатрат добычных предприятий на 2026 год с 415-430 до 435-450 млрд тенге, что нашу оценку существенно не меняет. В операционном плане полугодие оказалось умеренно позитивным. Производство урана выросло на 9-10% г/г в зависимости от подсчетов, во многом благодаря развитию относительно нового СП «Буденовское», где добыча выросла на 140% г/г, а чистая прибыль на 569% г/г. Важным событием стало сохранение Акдалы внутри Группы: после истечения 28 марта контракта на недропользование право с 29 марта перешло Казатомпрому, а с 17 апреля 100%-ному дочернему ТОО «Казатомпром-SaUran». Добыча месторождения переходит из 30%-ного ассоциированного ЮГХК в полностью консолидируемый актив, вместе с ней передан ликвидационный фонд на 13,6 млрд тенге.
Выручка: рост за счет цен, несмотря на сдвиг графика поставок. Консолидированная выручка составила 718 млрд тенге (+8,7% г/г). Доходы от продажи природного урана выросли на 9,6% г/г до 651 млрд тенге вслед за ценами. Средняя цена реализации Группы выросла на 16% г/г. Объем производства на 100% основе вырос на 8,6% г/г до 13,3 тыс. тонн, на основе доли участия на 9,7% г/г – до 7,1 тыс. тонн. Однако консолидированный объем реализации снизился на 0,5% г/г, и по большей части падение связано со сдвинутым графиком поставок урана клиентам. Также выросла выручка от продаж танталовой продукции и от услуг по переработке. С другой стороны, доходы от продажи бериллиевой продукции снизились на 15% г/г.
Маржинальность: налоговое давление сохраняется. Валовая прибыль выросла на 1,3% г/г до 290 млрд тенге, валовая маржа сократилась с 43,4% до 40,4%. Главный структурный фактор давления – дифференцированная ставка НДПИ с 1 января 2026 года. Налоги, кроме подоходного, в составе себестоимости выросли на 98% г/г до 86 млрд тенге. В то же время основная статья расходов, «сырье и материалы», уменьшилась на 7,4% г/г до 204 млрд тенге вслед за меньшими объемами реализации и закупок урана у совместных и ассоциированных предприятий. Внутри производственной себестоимости продолжает дорожать серная кислота: средневзвешенная цена закупа выросла на 38,7% г/г до 97 312 тенге за тонну при доле в 15,3%, а ввод собственного завода TQZ сдвинут на 6-12 месяцев. Износ и амортизация в себестоимости выросли на 30% г/г. Показатель EBITDA маржи на фоне более быстрого роста себестоимости снизился с 55,6% до 52,5%. Чистая прибыль, относимая на акционеров, составила 157 млрд тенге (-23% г/г). При этом общая чистая прибыль составила 240 млрд тенге, а значительная часть прибыли пришлась на неконтролирующую долю СП «Буденовское» и «Инкай», показавшие резкий рост выручки и прибыли в сравнении с прошлым годом. Также дополнительное давление оказал убыток по курсовой разнице в 19 млрд тенге на фоне укрепления тенге. Операционный денежный поток резко снизился на 55% г/г, а свободный денежный поток упал на 70% г/г.
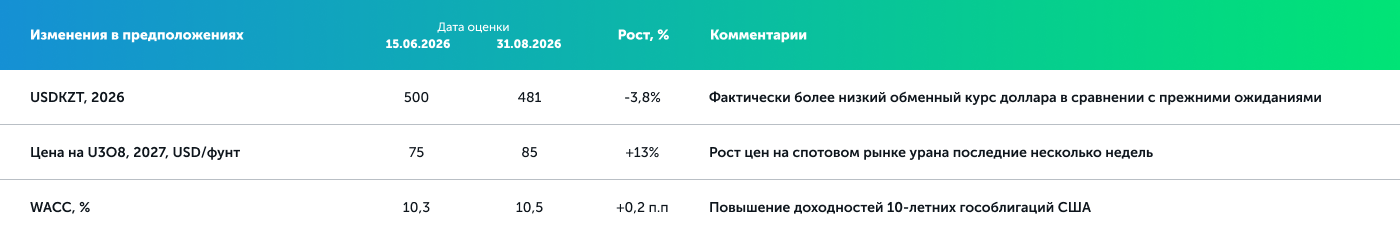
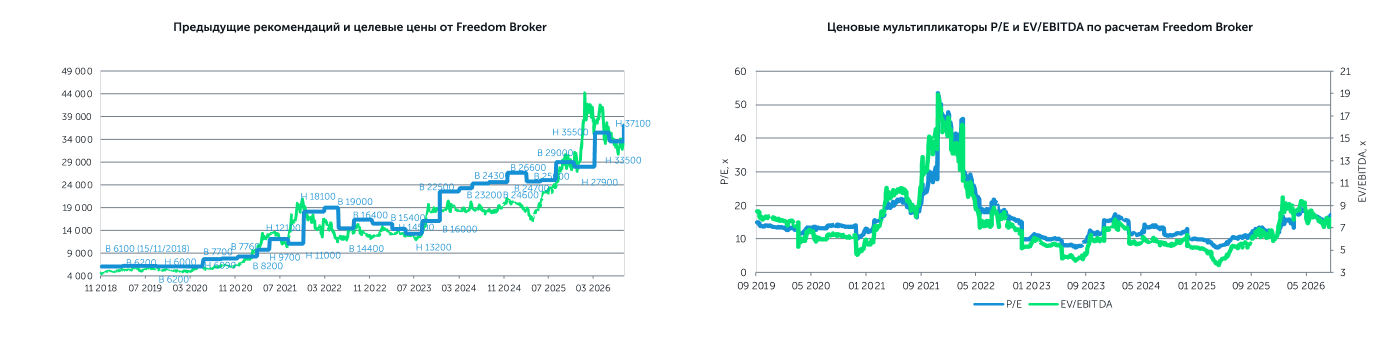
Наше мнение и изменения в модели оценки. Полугодие оцениваем нейтрально: снижение прибыли, относимой на акционеров, почти целиком объясняется структурными и неоперационными факторами, а именно ростом НДПИ, укреплением тенге и перераспределением прибыли в пользу неконтролирующей доли. В операционном плане при этом период прошел ровно, с растущей добычей, более высокими ценами реализации и подтвержденными прогнозами по объемам. Поскольку Компания сохранила прогнозы по производству и продажам, допущения по объемам в модели оценки остались без изменений. Мы понизили прогноз курса доллара, который складывается ниже прежних ожиданий. Сама Компания пересмотрела прогноз по курсу с 540 на 490 тенге за доллар, тогда как наш прогноз немного ниже и в среднем достигает 481 тенге в 2026 году. Также в модели оценки мы повысили прогнозную рыночную цену урана на фоне фактического повышения цен и обновили стоимость капитала на фоне повышения долларовых доходностей на рынке. К тому же мы вычли из оценки объявленные дивиденды за 2025 год на 335 млрд тенге, которые на 30 июня оставались в составе обязательств и были выплачены в июле. В итоге целевая цена акций «Казатомпрома» повышена с 33 500 до 37 100 тенге с потенциалом роста в 6%. Рекомендация прежняя – «Держать».
Автор: Оразбаев Данияр,
CFA, Инвестиционный аналитик
(+7) 727 311 10 64 (688) | [email protected]