
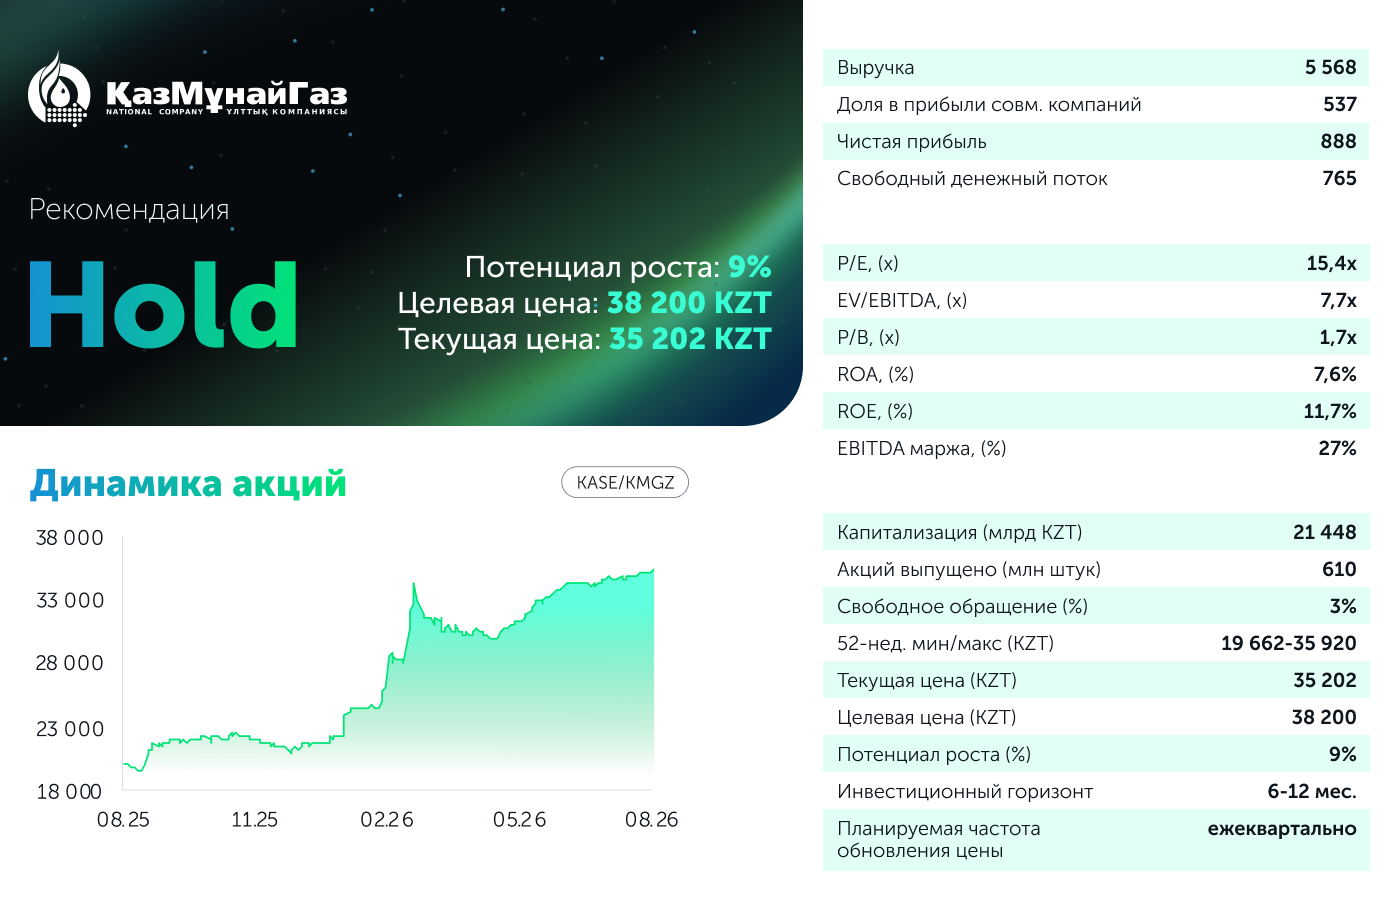
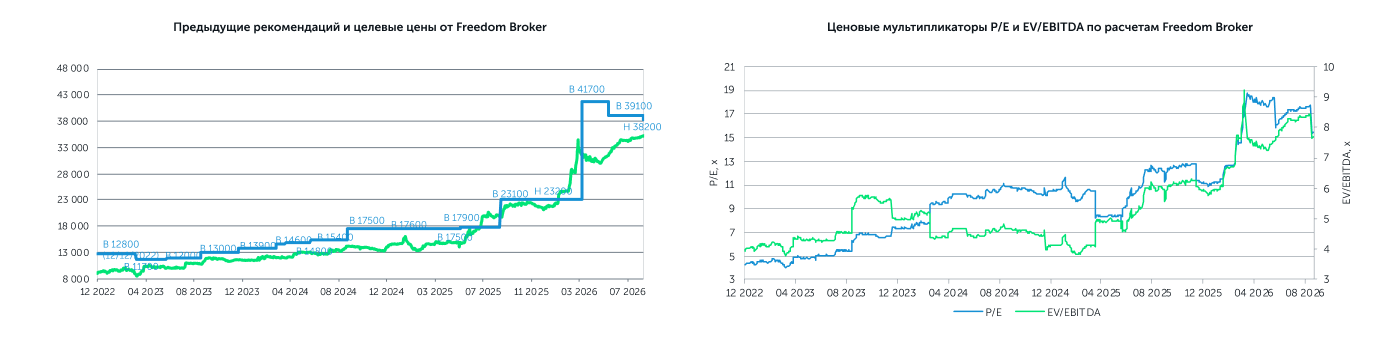
АО НК «КазМунайГаз» опубликовало финансовые результаты за второй квартал 2026 года. Отчет оцениваем как позитивный на фоне роста всех основных финансовых показателей. Выручка резко выросла за счет увеличения мировых цен на нефть. На этом фоне EBITDA и, что самое главное, свободный денежный поток показали значительный рост. Тем самым денежная и долговая позиция компании остается на отличном уровне с учетом купленных облигаций Самрук-Казына, а недавно было объявлено о выкупе еврооблигаций на сумму $500 млн. С точки зрения операционных показателей, квартал также в целом оказался позитивным, показав небольшой рост основных показателей. В модели оценки мы обновили основные финансовые и операционные показатели, сохранив прежние прогнозы по нефти. Укрепление тенге стало одним из главных факторов, повлиявших на оценку. Также была снижена стоимость капитала и сравнительная совокупная оценка небольших совместных компаний из-за снижения имплицированного ценового мультипликатора КМГ. В итоге целевая цена была снижена с 39 100 KZT за акцию до 38 200 KZT, потенциал роста – 9%, рекомендация снижена до «Держать».
Ключевые факторы для оценки. Главным драйвером результатов остались цены на нефть: за полугодие Brent в среднем выросла на 28,4% до 92,31 USD/барр., а KEBCO на 26,9% до 92,44 USD/барр., причем казахстанская марка торговалась с премией к Brent в 0,13 USD вместо привычного дисконта. Доля в прибыли ТШО за квартал достигла 263 млрд тенге против 69 млрд годом ранее на фоне сильного роста цен на нефть. Тем не менее вклад КТК в прибыль снизился на 29% г/г до 27 млрд тенге из-за ограничения работы выносных причальных устройств. Дивиденды за 2025 год повышены с 491,71 до 573,66 тенге на акцию. Главным негативом стала денежная позиция: денежные средства с депозитами сократились на 18% к/к до 2,5 трлн тенге, а чистый долг вырос с 824 млрд до 1,2 трлн тенге, поскольку 952 млрд тенге было направлено на покупку облигаций Самрук-Казына. Однако в модели оценки мы скорректировали чистый долг на балансовую стоимость этих облигаций. Поддержку в третьем квартале окажут полученные в июле дивиденды: 97 млрд тенге от ТШО и 41 млрд тенге от КТК. Среди рисков выделяем возможный разворот цен на нефть, а также зависимость объемов добычи и транспортировки от стабильности системы КТК.
Выручка: резкий рост на фоне высоких цен на нефть. Квартальная выручка составила 3,09 трлн тенге (+37% г/г), увеличившись во всех сегментах. Рост обеспечен повышением мировых цен на нефть на 52% г/г и был частично нивелирован укреплением среднего курса тенге к доллару на 7,4% г/г. Доходы от продажи сырой нефти и газа выросли на 43% г/г до 1,61 трлн тенге, нефтепродуктов на 31% г/г до 1,15 трлн тенге, услуги по транспортировке нефти прибавили 103% г/г. При этом операционные объемы немного выросли: добыча нефти и газоконденсата поднялась на 2,5% г/г до 6,8 млн тонн, в том числе по мегапроектам на 5,2% г/г, во многом благодаря росту на ТШО на 8% г/г. В квартальном выражении на ТШО рост добычи составил 91% на фоне восстановления после пожара трансформаторов в первом квартале. Добыча по операционным активам выросла на 0,2% г/г благодаря запуску Западной Прорвы в АО «Эмбамунайгаз» (+7,1%). Транспортировка нефти выросла на 8,8% г/г до 22,5 млн тонн на фоне резкого роста объемов транспортировки по Черному и Средиземному морям на 78% г/г. Переработка нефти снизилась на 0,3% г/г до 5,2 млн тонн из-за планового ремонта на ПКОП (-21%), что было частично компенсировано ростом переработки на ПНХЗ на 21% г/г. Доля в прибыли СП и ассоциированных компаний выросла на 109% г/г за счет ТШО (+280% г/г) на фоне роста нефтедобычи и увеличения цены на нефть. Итоговая выручка с прочими доходами составила 3,5 трлн тенге (+39% г/г).
Маржинальность: сильный рост чистой прибыли и FCF. Себестоимость купленной нефти и нефтепродуктов выросла на 47% г/г до 1,78 трлн тенге, производственные расходы на 8,6% г/г, износ и амортизация на 7,5% г/г, расходы на транспортировку и реализацию на 9,2% г/г. Налоги кроме подоходного выросли на 56% г/г на фоне роста цен на нефть, так же, как и себестоимость купленной нефти и нефтепродуктов. Скорректированная квартальная EBITDA выросла на 45% г/г до 1,03 трлн тенге, а маржинальность повысилась с 27,5% до 28,7%. Финансовые затраты снизились на 13% г/г до 72 млрд тенге благодаря сокращению долга. В то же время курсовая разница во втором квартале по сравнению с первым не оказала существенного негативного влияния, составив 5,4 млрд тенге прибыли. В итоге чистая прибыль, относящаяся к акционерам, выросла до 520 млрд тенге (+53% г/г), или около 852 тенге на акцию. Свободный денежный поток сложился на очень высоком уровне, составив 843 млрд тенге, что на 111% выше уровня прошлого года. Столь сильный рост был обеспечен увеличением дивидендов от СП на 54% г/г и в целом удвоением операционных денежных потоков. Капитальные затраты при этом увеличились на 57% г/г. Чистый долг, по нашим расчетам, вырос на 47% к/к из-за покупки облигаций Самрук-Казына. При этом долговая нагрузка остается очень низкой – около 0,4х чистый долг к EBITDA. С учетом этих облигаций скорректированный чистый долг оказался бы почти в четыре раза меньше, чем кварталом ранее.
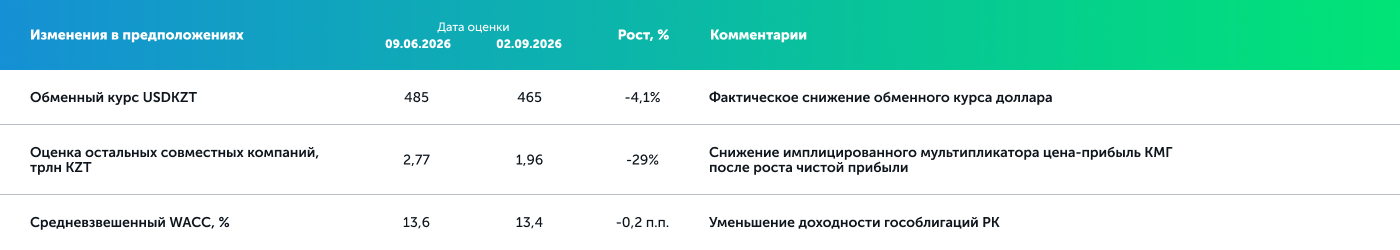
Наше мнение и изменения в модели оценки. Результаты продолжают подтверждать зависимость КМГ от цены на нефть, тогда как объемы остаются относительно стабильными. Ожидания прошлого квартала оправдались, операционные ограничения января оказались временными, а полученные дивиденды СП вернули денежный поток в положительную зону. В модели оценки мы сохранили прогнозы по нефти, обновили финансовую и операционную базу, снизили стоимость капитала и сравнительную оценку небольших совместных компаний. Наибольшее влияние оказало укрепление тенге, что значительно снизило все прогнозные тенговые потоки от экспорта. В итоге мы снизили целевую цену одной акции КазМунайГаз с 39 100 KZT до 38 200 KZT, с потенциалом роста 9%. Рекомендация снижена до «Держать».
Автор: Оразбаев Данияр,
CFA, Инвестиционный аналитик
(+7) 727 311 10 64 (688) | [email protected]