
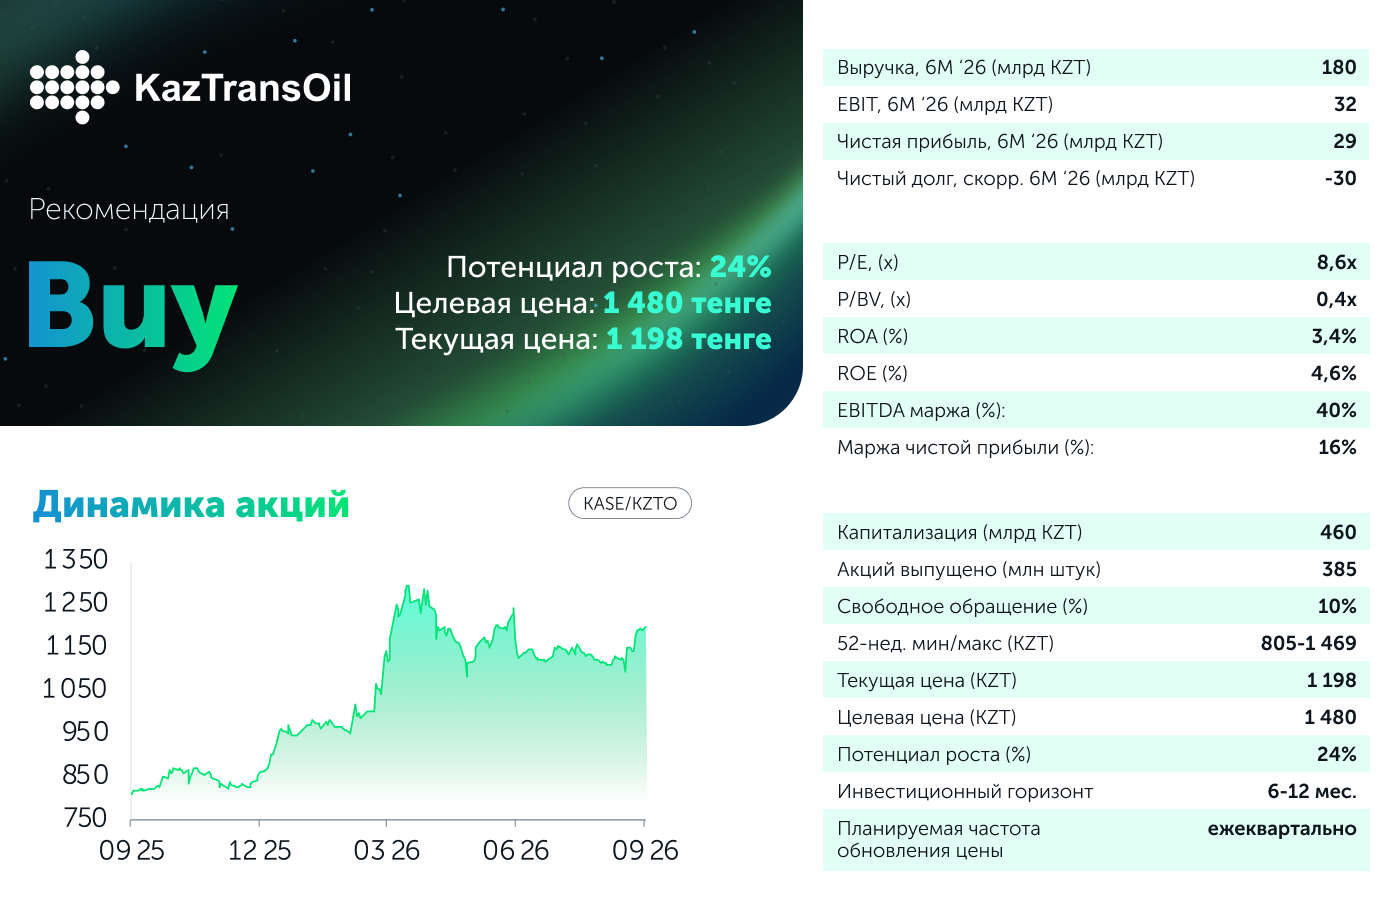
АО «КазТрансОйл» опубликовало финансовые результаты за второй квартал 2026 года. Отчет оцениваем как нейтральный, так как темп роста себестоимости превысил темп роста выручки из-за оплаты труда и износа. Тем не менее EBITDA маржа сократилась незначительно, а квартальная чистая прибыль осталась на стабильном уровне, показав небольшое падение по сравнению с прошлым годом. Свободный денежный поток значительно улучшился в отдельном втором квартале. В операционном плане квартал также оказался достаточно нейтральным. В следующих кварталах можно ожидать повышение доходов за счет внедрения нового экспортного тарифа, который на 11% выше прежнего. Также отметим высокий уровень финансовых доходов на фоне сильной денежной позиции на уровне 339 тенге на акцию. В модели оценки мы снизили стоимость капитала на фоне ее снижения на рынке. С другой стороны, мы снизили прогноз маржинальности после фактического роста расходов во втором квартале и заложили снижение тарифа МунайТаса на перекачку нефти. В результате наша обновленная целевая цена одной акции «КазТрансОйл» снижена с 1 490 до 1 480 тенге с потенциалом роста в 24%. Рекомендация прежняя – «Покупать».
Ключевые факторы для оценки. Главным катализатором остается тарифный рычаг, но во втором квартале он отработал частично: внутренний тариф в 4 963 тенге за тонну на 1 000 км против 4 462 тенге годом ранее (+11% г/г) уже сидит в базе квартала, а новый экспортный тариф в 12 500 тенге (+11%) действует только с 1 июня, и его основной эффект придется на третий квартал. При этом внутренний тариф остается на 27% ниже утвержденной ранее сетки. Стратегическим фактором остается перестройка экспортных маршрутов на западном направлении: с 1 мая транзит казахстанской нефти в Германию по «Дружбе» остановлен, и объемы были перенаправлены в порты Усть-Луга и Новороссийск, а также в систему КТК, перевалка в которую за полугодие выросла на 40% г/г до 2,5 млн тонн при практически плоском участке Атырау — Самара. По совместным предприятиям картина разнонаправленная: доля в прибыли ККТ за полугодие упала на 21%, а с 1 июля тариф МунайТаса на внутренний рынок срезан на 15%. Санкционная неопределенность существенно снизилась, так как полученные решение OFAC и лицензия британского OFSI позволяют работать с «Роснефтью» и с «Транснефтью» до 19 марта 2027 года и до 19 марта 2028 года соответственно.
Выручка: небольшой рост за счет тарифов. Квартальная выручка составила 90,9 млрд тенге (+6,8% г/г). Крупнейшая статья, транспортировка сырой нефти, выросла на 7,7% г/г до 65,7 млрд тенге несмотря на снижение квартальных объемов транспортировки на 0,6% г/г. Основным фактором роста стало увеличение тарифа на перекачку нефти на внутренний рынок на 11% г/г и недавний рост тарифа на экспорт нефти на 11% с 1 июня. Доходы от услуг по эксплуатации и техобслуживанию трубопроводов прибавили 0,7% г/г, а доходы от транспортировки воды показали самые высокие темпы роста среди основных видов доходов – 10% г/г. Доля прибыли совместных предприятий (ККТ и МунайТас) выросла на 27% г/г до 4,6 млрд тенге на фоне увеличения квартальных объемов транспортировки МунайТас на 10% г/г и аномально низкой базы прошлого года. При этом по ККТ прибыль упала на 15% г/г.
Ухудшение маржинальности при стабильной чистой прибыли. Квартальная валовая маржа ухудшилась с 20% в прошлом году до 16%. Себестоимость выросла на 13% г/г из-за роста затрат на персонал (+11% г/г) и износа с амортизацией (+21% г/г). Первое было связано в том числе с увеличением обязательных платежей по фонду оплаты труда, а второе – из-за переоценки основных средств. Прочие операционные доходы снизились на 29% г/г из-за обнуления доходов от пересмотра резерва по выводу активов. В итоге операционная прибыль снизилась на 16% г/г до 14,2 млрд тенге. EBITDA маржа ухудшилась не так сильно, как валовая, за счет износа и амортизации: с 39,1% годом ранее до 37,6%. Финансовые доходы подскочили на 60% г/г, до 5,6 млрд тенге, и остаются на повышенном уровне, оказывая позитивное влияние на чистую прибыль. В результате квартальная чистая прибыль составила 12,5 млрд тенге, или 32 тенге на акцию (-1,6% г/г и -26% к/к). Тем не менее, без учета разового дохода в первом квартале, квартальная динамика составила бы -9% вместо -26%. Квартальный денежный поток от операционной деятельности увеличился на 17% до 30,5 млрд тенге, а свободный денежный поток составил около 23 млрд тенге, увеличившись на 62% по сравнению с прошлым годом.
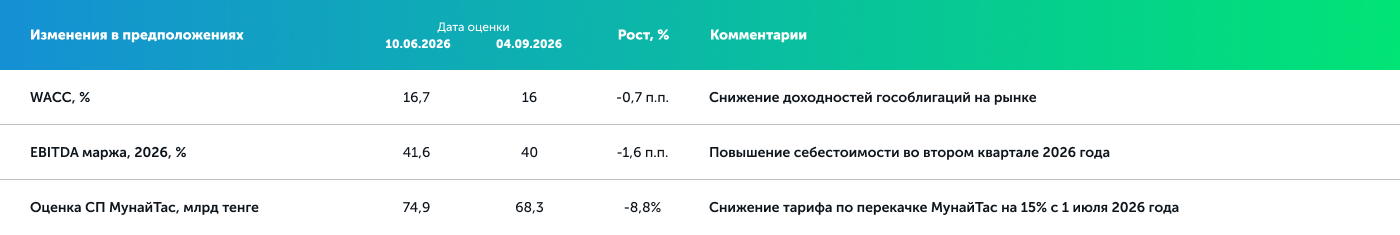
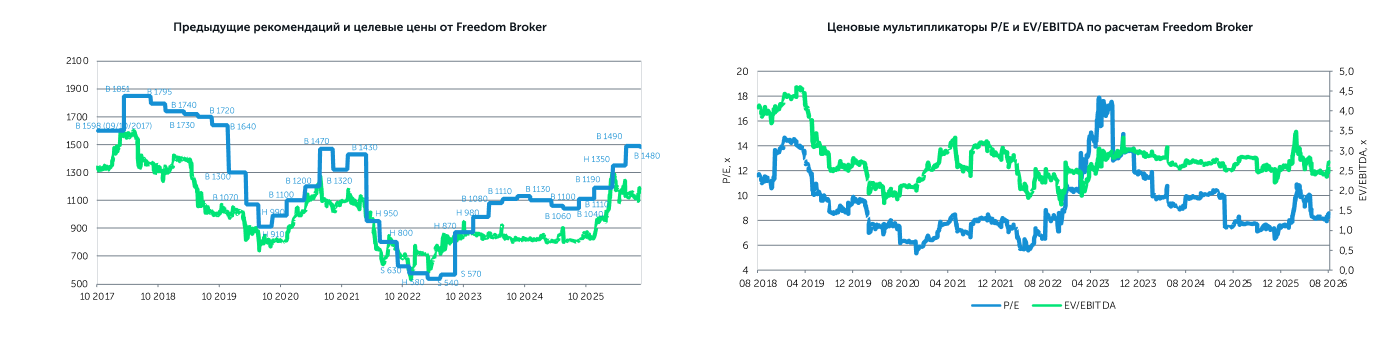
Наше мнение и изменения в модели оценки. Отчет подтверждает, что тарифный рычаг работает, но во втором квартале его полностью съел рост расходов. Значительная часть этого роста структурная: после переоценки основных средств на конец 2025 года накопленный износ был обнулен, и начисление вышло на 80 млрд в годовом выражении против примерно 71 млрд в 2025 году. Давление сохранится и дальше, тем более что компания указывает на сезонное смещение ремонтов на второе полугодие. С другой стороны, полный эффект экспортного тарифа проявится с третьего квартала, а процентный доход остается повышенным. Дивидендная база устойчива: дивиденд за 2025 год в 118 тенге на акцию составил около 99% чистой прибыли, а свободный денежный поток за предыдущие 4 квартала оказался гораздо выше дивидендной выплаты. На Дне эмитента KASE компания раскрыла программу расширения: пропускная способность ТОН-2 вырастет с 10 до 12,5 млн тонн в год при инвестициях около 54,5 млн долларов, а по участкам Кенкияк – Атырау и Кенкияк – Кумколь планируется привлечь 327 млн долларов кредитов со сроком реализации до 2030 года. Эти участки принадлежат СП и влияние на отчетность будет косвенной. В модели оценки мы снизили стоимость капитала вслед за рынком, понизили прогноз маржинальности после фактического роста расходов и заложили снижение тарифа МунайТаса. В итоге наша целевая цена акции «КазТрансОйл» снижена с 1 490 до 1 480 тенге с потенциалом роста в 24%, рекомендация прежняя – «Покупать».
Автор: Оразбаев Данияр,
CFA, Инвестиционный аналитик
(+7) 727 311 10 64 (688) | [email protected]