
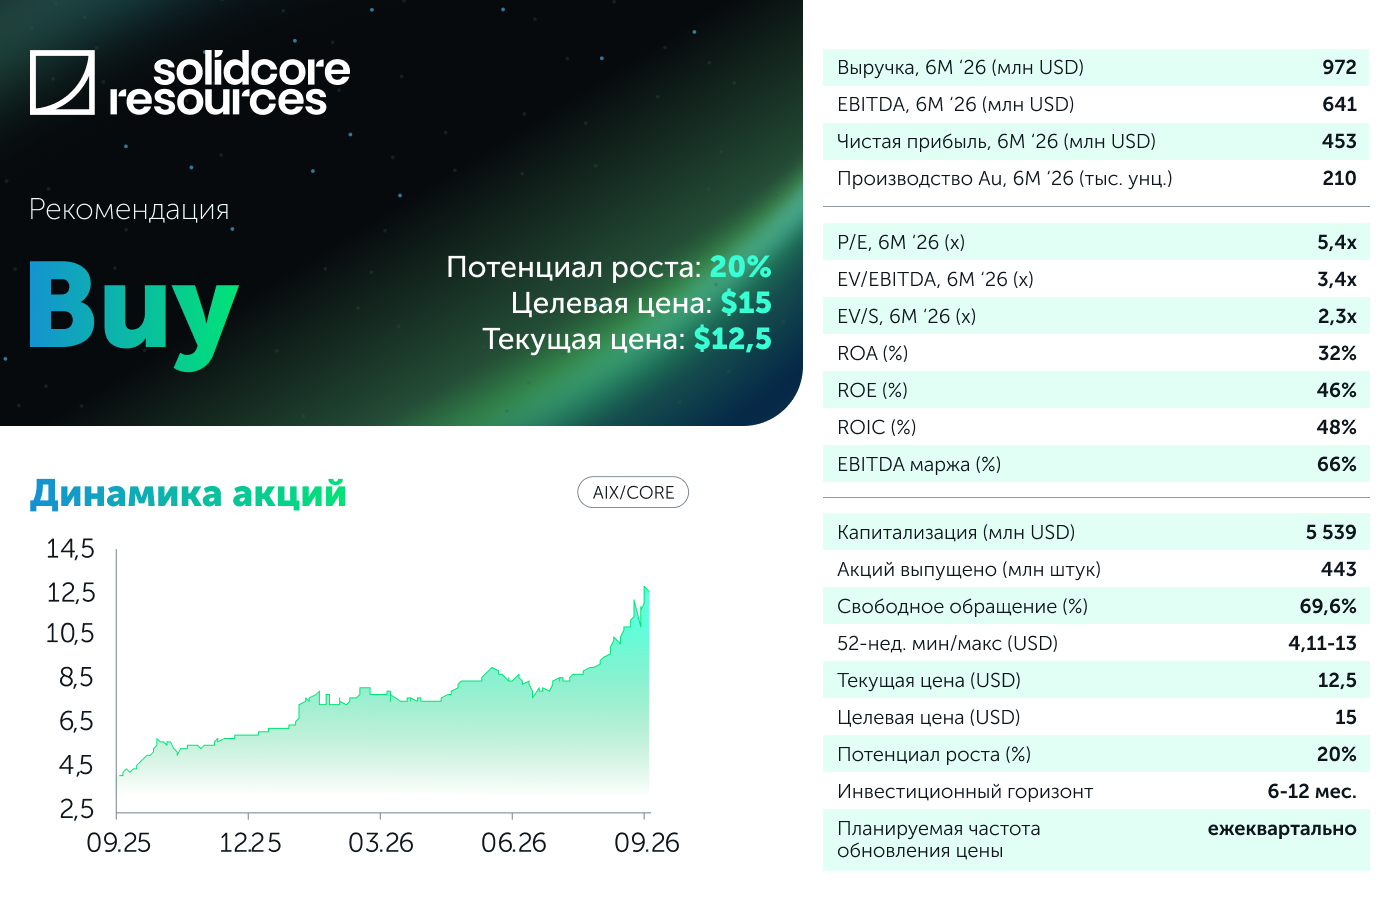
Solidcore Resources опубликовала финансовые результаты за первое полугодие 2026 года. Отчет оцениваем как умеренно позитивный: резкий рост цены на золото вместе с увеличением объемов продаж относительно низкой базы прошлого года обеспечил рост выручки и EBITDA. Но по сравнению с предыдущим полугодием все основные показатели снизились из-за сбоев отгрузки доре из России после изменения правил экспорта золота. Однако в июле поставки нормализовались, и компания подтвердила предыдущий прогноз по объемам производства. Компания также объявила обратный выкуп акций на сумму $1,2 млрд по цене $11,66 за акцию. В модели оценки мы существенно повысили долгосрочные прогнозные цены на золото, а также увеличили показатель затрат на фоне укрепления тенге и повышения налоговых выплат из-за увеличения прогнозных цен. Обновленная целевая цена одной акции Solidcore составила $15, что дает потенциал роста от текущей рыночной цены в 20%. Рекомендация – «Покупать».
Ключевые факторы для оценки. Главным позитивным фактором по-прежнему является уровень цен на золото: средняя рыночная цена в первом полугодии показала рост на 53% г/г, а текущая цена примерно на 10% превышает бюджетное допущение компании в $4 000/унц. Также позитивным фактором является подтвержденный прогноз производства в 540 тыс. унций (+37% г/г), который предполагает около 330 тыс. унций во втором полугодии, в том числе за счет высвобождения накопленных запасов. Главный риск связан с масштабным инвестиционным циклом: во втором полугодии предстоит освоить около $317 млн капзатрат без учета проекта Сырымбет, а при полном исполнении выкупа на балансе компании появится небольшой чистый долг (не более 0,3x EBITDA). При этом кредитное финансирование ЕГМК на $700 млн уже обеспечено. Еще одним важным риском является налоговое давление: НДПИ по новой прогрессивной ставке 11% занимает 40% операционных затрат и будет увеличиваться вместе с ценой на золото. Зависимость от сторонней переработки концентрата Кызыла остается системным операционным риском до ввода ЕГМК, что наглядно показали задержки поставок в первом полугодии.
Выручка: снижение в полугодовом выражении из-за задержек поставок. В первом полугодии выручка составила $972 млн против $325 млн в предыдущем году (+199% г/г). Однако в сравнении с предыдущим полугодием выручка оказалась на 17% ниже из-за снижения объемов производства и продаж золота. Производство в первом полугодии составило 210 тыс. унций золотого эквивалента против 271 тыс. во втором полугодии 2025 года (-22% п/п). Тем не менее по сравнению с прошлым годом объемы выросли на 71% за счет низкой базы, когда сбои в толлинговой переработке практически полностью блокировали реализацию. Основным фактором падения в полугодовом выражении стал Кызыл, где объем производства упал на 35% п/п и вырос на 159% г/г. Причиной этого стало изменение правил экспорта золота из России, что привело к задержкам поставок доре c Амурского ГМК. Однако в июле поставки были возобновлены и идут в нормальном режиме. Варваринское показало положительную динамику – 88 тыс. унций в первом полугодии против 85 тыс. в предыдущем и 76 тыс. в прошлом году. Реализация золота в первом полугодии составила 205 тыс. унций (-33% п/п, +97% г/г), из которых 121 тыс. на Кызыле (-44% п/п) и 84 тыс. на Варваринском (-8% п/п). Средняя цена реализации золота в первом полугодии достигла $4 748/унц против $3 161/унц в прошлом году (+50% г/г) и $3 815/унц во втором полугодии 2025 (+24% п/п).
Маржинальность: небольшое снижение, рост затрат опередил рост цен на золото. Денежная удельная себестоимость в первом полугодии составила $1 435/унц (+40% п/п и -1,6% г/г). Себестоимость с учетом капитальных затрат достигла $1 912/унц против $2 201/унц в прошлом году и $1 307/унц во втором полугодии 2025 года. Основные драйверы роста затрат в полугодовом выражении: снижение продаж Кызыла, инфляция, рост НДПИ и укрепление тенге. НДПИ вырос на 122% г/г и 112% п/п до $142 млн, его доля в структуре затрат за год увеличилась с 25% до 40%. Оплата труда в долларах за год выросла на 38%, во многом из-за укрепления тенге и роста численности персонала. Скорректированная EBITDA в первом полугодии составила $641 млн с рентабельностью 66% против $152 млн и 47% в прошлом году и $820 млн и 70% в предыдущем полугодии. Чистая прибыль за первое полугодие – $453 млн против $85 млн в прошлом году (+433% г/г) и $577 млн во втором полугодии 2025 (-21% п/п). Операционный денежный поток в первом полугодии составил $436 млн против -$86 млн в прошлом году, отражая увеличение объемов продаж. Однако по сравнению с предыдущим полугодием показатель снизился на 37%. Свободный денежный поток за первое полугодие достиг $243 млн против -$220 млн в прошлом году. Относительно предыдущего полугодия показатель упал более чем в два раза. Чистая денежная позиция выросла до $653 млн при общем долге в $225 млн (-16% п/п). Недавно были подписаны соглашения о финансировании строительства ЕГМК на сумму в $700 млн: $300 млн от ЕБРР, $300 млн от синдиката банков (ING, Societe Generale и Abu Dhabi Commercial Bank) и еще $100 млн от KfW IPEX-Bank.
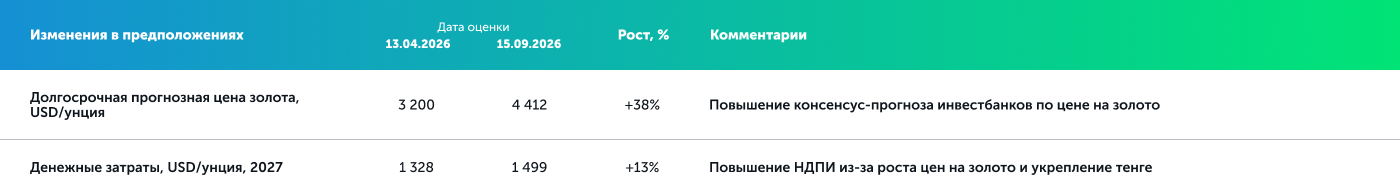
Наше мнение и изменения в модели оценки. Снижение показателей в полугодовом выражении во многом носит временный характер: производство на уровне рудников осталось стабильным, а задержки поставок сдвинули продажи части металла на второе полугодие. Выкуп акций на $1,2 млрд оцениваем позитивно: цена предложения ($11,66) почти на 22% ниже нашей текущей целевой цены, что делает сделку выгодной для оставшихся акционеров, а долговая нагрузка после нее останется достаточно низкой. Однако компания подчеркивает, что выкуп является разовым, поэтому инвесторам вряд ли стоит рассчитывать на регулярный возврат капитала. В модели оценки мы существенно подняли долгосрочные прогнозы цен на золото, а также увеличили прогноз затрат с учетом укрепления тенге и роста налоговых выплат при более высоких ценах. В итоге после всех этих изменений мы повысили целевую цену акции Solidcore до $15 с потенциалом роста в 20% от последней рыночной цены. Рекомендация – «Покупать».
Автор: Оразбаев Данияр,
CFA, Инвестиционный аналитик
(+7) 727 311 10 64 (688) | [email protected]