
Freedom: LATAM Airlines облигацияларының кірістілігі 8,5%-ға дейін
Биржалық жаңалықтар
30 сентября 2026, 19:59
Freedom Broker талдаушылары LATAM Airlines Group (LTM) компаниясының екі облигация шығарылымы бойынша «Екі жылға дейін ұстау» ұсынымын сақтап қалды. Ұстау кезеңіндегі күтілетін кірістілік 2030 жылы өтелетін қағаздар үшін 7,9% және 2031 жылғы шығарылым үшін 8,5% деңгейінде. Әуе компаниясының кредиттік рейтингінің көтерілуі оң оқиға болды, алайда оның қаржылық жағдайының жақсаруының едәуір бөлігі облигациялар бағасына қазірдің өзінде енгізілген.
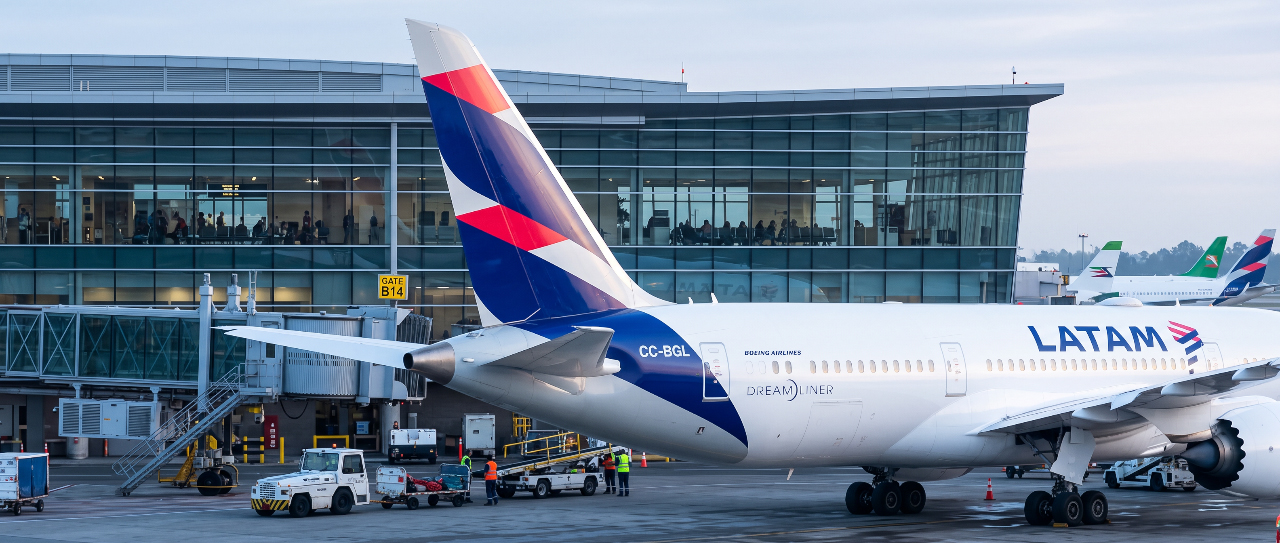
LATAM Airlines — Латын Америкасындағы тасымалдаушы
LATAM Airlines — жолаушылар және жүк тасымалын жүзеге асыратын Латын Америкасындағы ең ірі авиациялық топ. Компания өңірдің ішкі нарықтарында жұмыс істейді және халықаралық бағыттарға қызмет көрсетеді.
Рейтингтің көтерілуі оң сигнал болды
21 қыркүйекте S&P Global Ratings (SPGI) LATAM Airlines компаниясының ұзақ мерзімді кредиттік рейтингін BB деңгейінен BB+ деңгейіне көтеріп, болжамды «Оң» деңгейінен «Тұрақты» деңгейіне өзгертті. Сонымен қатар агенттік LTMCI 7.875’30 және LTMCI 7.625’31 аға қамтамасыз етілген шығарылымдары бойынша BBB− рейтингтерін растады.
S&P жаңартылған базалық сценарийі LATAM EBITDA көрсеткіші 2026 жылы шамамен $4,3 млрд болады деп болжайды. Оң еркін операциялық ақшалай ағын 2026 жылы шамамен $1,3 млрд және 2027 жылы $1,9 млрд деңгейінде күтіледі.
Агенттік түзетілген қарыздың EBITDA-ға қатынасы 2026–2028 жылдары 1,5–1,6х диапазонында сақталады деп болжайды. Айналым капиталындағы өзгерістерге дейінгі операциялық қызметтен түскен ақшаның жалпы қарызға қатынасы шамамен 50% деңгейінде болып, 45%-дан төмен түспеуі тиіс.
S&P рейтингінің BB+ деңгейіне көтерілуі оң кредиттік оқиға болып табылады. Алайда шығарылымдардың ағымдағы бағалануы компанияның іргелі көрсеткіштерінің жақсаруының елеулі бөлігін қазірдің өзінде ескеріп қойғанын Freedom Broker талдаушылары атап өтеді.
Талдаушылар облигациялар динамикасының одан әрі компанияның парк кеңейіп, қарыз өсіп жатқан жағдайда табыстылық пен оң ақшалай ағынды сақтай алу қабілетіне тәуелді болатынын күтеді. Осы аяда олар «Екі жылға дейін ұстау» ұсынымын сақтап, ұстау кезеңіндегі кірістілікті тиісінше 7,9% және 8,5% деп бағалайды.
LTMCI 7.875’30 облигациялары купоны 7,875% және өтеу мерзімі 2030 жылғы 15 сәуір, индикативті баға бойынша номиналдың 100,5%-ымен саудалануда. Олардың өтеуге дейінгі кірістілігі және екі жылдық ұстау кезеңіндегі күтілетін кірістілігі 7,9% құрайды.
LTMCI 7.625’31 шығарылымы купоны 7,625% және өтеу мерзімі 2031 жылғы 7 қаңтар, номиналдың 99,8%-ына бағаланған. Оның өтеуге дейінгі кірістілігі 7,8%, ал ұстау кезеңіндегі күтілетін кірістілік — 8,5%. Екі шығарылым үшін де ең төменгі лот $2 мыңға тең.
BBB− рейтингі S&P шкаласы бойынша инвестициялық санаттың төменгі шегіне сәйкес келеді. Ол эмитенттің өз рейтингімен салыстырғанда облигациялардың кредиттік тәуекелі төмен екенін көрсетеді. Бұл шығарылымдардың қамтамасыз етілген мәртебесімен түсіндіріледі, ол жағымсыз сценарий кезінде олардың иелеріне қосымша қорғаныс береді.
Fitch LATAM рейтингін BB деңгейінде «Оң» болжамымен сақтап отыр. Freedom Broker бағалауынша, Fitch тарапынан LATAM рейтингі BB+ деңгейіне, ал қамтамасыз етілген шығарылымдар BBB− деңгейіне дейін көтерілуі қағаздарға инвестициялық деңгейдегі екі бағалау алуға мүмкіндік берер еді. Бұл инвестициялық санаттағы облигацияларға бағдарланған қорлар мен индекстер есебінен сатып алушылар ауқымын кеңейтуі мүмкін, деп атап өтеді сарапшылар.
Түсім шамамен 30%-ға өсті
Екінші тоқсанда LATAM түсімі жылына шаққанда 28%-ға өсіп, $4,2 млрд болды. Таза пайда $125 млн, ал операциялық маржа — 5,4%. Жолаушылардан түсетін түсім жылына шаққанда 27,9%-ға артты. LATAM 21,1 млн жолаушы тасымалдап, жиынтық тасымалдау сыйымдылығын 8,9%-ға ұлғайтты. Халықаралық сыйымдылық 11,8%-ға, LATAM Airlines Brazil ішкі тасымалы — 5,7%-ға, ал Чили, Колумбия, Эквадор және Перудегі еншілес компаниялардың операциялары — 5,3%-ға өсті. Орындарды толтыру коэффициенті 81,8% құрады.
Жанармай шығындары 93,1%-ға өсті
Нәтижелерге негізгі қысым факторы авиациялық керосин шығындарының шамамен екі есе өсуі болды. Екінші тоқсанда олар $1,7 млрд-қа жетіп, жылына шаққанда 93,1%-ға артты. Хеджирлеуді ескергендегі отын бағасы 81,3%-ға өсті.
Осы серпіліске қарамастан, компанияның түзетілген EBITDA көрсеткіші $713 млн болды. S&P есептеулерінде EBITDA $792 млн-ға тең болып, жылына шаққанда небәрі 4,4%-ға төмендеді. Айырмашылық көрсеткішті компания мен рейтингтік агенттіктің есептеу ерекшеліктеріне байланысты.
Талдаушылар LATAM отын шығындарының айтарлықтай бөлігінің өсуін тарифтерге көшіруге қол жеткізгенін атап өтеді. Премиум сегментті, жүк тасымалын және адалдық бағдарламасын қамтитын әртараптандырылған модель отын бағасының күрт қымбаттауы жағдайында компанияға табыстылықты сақтауға көмектесті.
Өтімділік $4,2 млрд-қа жетті
Екінші тоқсанда LATAM түзетілген операциялық ақшалай ағыны $473 млн құрады. Маусымның соңында компанияның қолында $2,7 млрд ақшалай қаражат болды, ал қолжетімді кредиттік желілерді ескергендегі жалпы өтімділік $4,2 млрд-қа, яғни соңғы 12 айдағы түсімнің 26,2%-ына жетті.
Флотты кеңейту қаржыландыру қажеттілігін арттырады
Компания тасымалдау сыйымдылығын жылына шаққанда 9–10%-ға ұлғайтуды және түзетілген EBITDA көрсеткішін $4,1–4,4 млрд диапазонында алуды жоспарлап отыр. Жыл соңындағы өтімділік кемінде $4,7 млрд болуы, ал түзетілген таза қарыздың EBITDA-ға қатынасы 1,6х-тан аспауы тиіс.
Сонымен қатар әуе компаниясы ірі инвестициялық бағдарламаны іске асыруда. S&P 2028 жылға қарай флоттың таза өсімі 69 ұшақ болады және 2025–2028 жылдары лизингті ескергендегі жалпы қарыз $3,5–4,0 млрд-қа ұлғаяды деп күтеді. Капиталдық шығындар 2026 жылы шамамен $2,3 млрд, 2027 жылы $2,0 млрд және 2028 жылы $2,6 млрд деңгейінде болжанады.
Екінші тоқсанда LATAM тоғыз ұшақ, оның ішінде екі кең фюзеляжды ұшақ алып, флот көлемін 383 бірлікке жеткізді. 2026 жылғы қарашадан 2027 жылғы наурызға дейін компания 14-ке дейін Embraer E195-E2 ұшағын пайдалануға енгізуді жоспарлайды. Олар төрт жаңа бағытты қоса алғанда 42 маршрутқа қызмет көрсетеді.
Жеке инвестициялық ұсыным болып табылмайды.