
Freedom Southwest бойынша $60 мақсатты бағасын сақтап қалды
Биржалық жаңалықтар
27 октября 2026, 15:00
Freedom Broker талдаушылары америкалық Southwest Airlines Co. (LUV) әуе компаниясының акциялары бойынша «Сатып алу» ұсынымын және $60 мақсатты бағасын сақтап отыр. Ағымдағы $42,85 бағамында өсу әлеуеті шамамен 40,02%-ды құрайды. Сарапшылар тасымалдаушының бизнес-моделін өзгерту нәтижелерін оң бағалайды, алайда ескертеді: тоқсандық пайданың бір бөлігін ұшақ сатылымдары қамтамасыз етті, ал қымбат жанармай қаржылық көрсеткіштер үшін басты тәуекел болып қала береді.
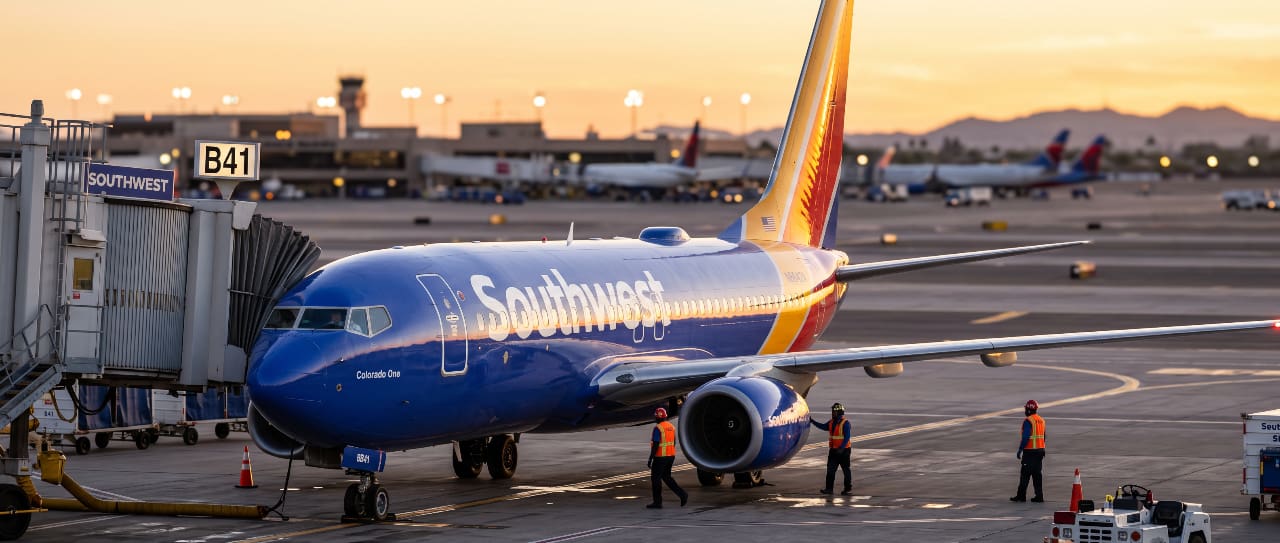
Southwest Airlines немен айналысады
Southwest Airlines — негізінен ішкі тасымалдарға бағытталған АҚШ-тағы ең ірі әуе компанияларының бірі. Компания коммерциялық моделін өзгертіп жатыр: тарифтік желіні кеңейтеді, қосымша қызметтер мен жайлылығы жоғары орындарды сатады, корпоративтік сегмент пен Rapid Rewards адалдық бағдарламасын дамытады.
Трансформацияның мақсаты — бір жолаушыдан түсетін табысты және бизнестің рентабельділігін арттыру. III тоқсанның нәтижелері жаңа ұсыныстар жолаушылар ағыны өспесе де түсімді ұлғайтуға мүмкіндік беретінін көрсетеді.
Талдаушылар бір жолғы актив сатылымына емес, табыстылыққа ставка жасайды
Freedom Broker пікірінше, Southwest маржасын одан әрі кеңейту ең алдымен тасымал табыстылығын арттыруға және корпоративтік сегментті дамытуға сүйенуі тиіс. Флотты жаңарту, салондарды қайта жабдықтау және адалдық бағдарламасы да инвестициялық көзқарасты қолдайды.
Сонымен бірге сарапшылар тоқсандық пайданың сапасына назар аударады. Активтерді сатудан түскен табыс $214 млн болды, бұл бір жыл бұрынғы $13 млн-мен салыстырғанда жоғары. Осы соманың $96 млн-ы пайдаланудан шығарылған ұшақтар мен қозғалтқыштарды сатуға, тағы $118 млн-ы — кейіннен жалға алу шартымен сату мәмілелеріне тиесілі. Соңғы схема компанияға ұшақ үшін ақша алып, оны жалдау ақысын төлей отырып әрі қарай пайдалануға мүмкіндік береді.
Бұл әсер шығындар көрсеткіштерін жақсартты. Жанармайды және бірқатар басқа баптарды есептемегендегі меншікті шығындар — CASM-X — жылдық мәнде 3,8%-ға өсіп, 12,68 центке жетті. Алайда активтерді сатудан түскен пайда болмаса, талдаушылардың есебінше, өсім шамамен 7,5% болар еді.
Пайда күтулерден асып түсті
Southwest компаниясының III тоқсандағы операциялық түсімі $8,4 млрд-қа жетіп, жылдық мәнде 21,2%-ға өсті. Ол $8,25 млрд консенсус-болжамынан 2,1%-ға, ал Freedom Broker бағалауынан 2,8%-ға жоғары болды. Түзетілген операциялық пайда $452 млн болды, бұл бір жыл бұрынғы $42 млн-мен салыстырғанда айтарлықтай жоғары. Түзетілген операциялық маржа 4,8 пайыздық тармаққа өсіп, 5,4%-ға жетті, алайда II тоқсандағы шамамен 6,7%-дан төмендеді. Түзетілген таза пайда 465,5%-ға өсіп, $328 млн-ды құрады. Бір акцияға шаққандағы түзетілген пайда $0,66-ға жетіп, консенсустен 16%-ға жоғары болды.
Жолаушылар көбірек төлейді, бірақ олардың саны азаюда
Түсімнің өсуіне негізгі үлесті бағалар қосты. Жолаушылардан түскен түсім 22,8%-ға өсіп, $7,7 млрд-қа жетті. Орташа тариф 26,9%-ға өсіп, $231,69 болды, ал жолаушылар тасымалының табыстылығы — 23,3%-ға өсіп, 21,41 центке жетті. Қолжетімді орын-километр бірлігіне шаққандағы түсімді көрсететін RASM көрсеткіші 21,6%-ға өсіп, тарихи рекордқа жетті. Ол компанияның болжамдық дәлізінің жоғарғы шегінен де жоғары болды.
Сонымен қатар жолаушылар саны 3,2%-ға қысқарды, ал орындардың толу деңгейі 79,8% деңгейінде қалды. Талдаушылар атап өтеді: тарифтер мен орындардың жаңа құрылымы қазірдің өзінде қосымша табыс әкеліп отыр, бірақ әзірге жолаушылар санының өсуін қамтамасыз етпейді. Келесі маңызды көрсеткіш — жоғары тарифтер жағдайында тасымал көлемін сақтай алу қабілеті. Корпоративтік сегмент анағұрлым мықты көрінеді: оның түсімі 29%-ға, ал бизнес-жолаушылар саны — шамамен 9%-ға өсті, тасымалдау қуаты іс жүзінде өзгеріссіз қалды.
Жанармай жылдық болжамды төмендетуге мәжбүр етті
Southwest-тың жанармайға жұмсаған шығындары 61,7%-ға өсіп, $2,2 млрд-қа жетті. Бір галлонның орташа құны $3,92 болды — бұл бір жыл бұрынғыдан 63,3%-ға жоғары және жоспарға енгізілген $3,70–3,75 деңгейінен жоғары. Қосымша жанармай шығындары $821 млн-ға жетті. IV тоқсанға компания жанармай бағасын бір галлон үшін шамамен $4,55 деңгейінде есепке алып отыр. Осы фонда бір акцияға шаққандағы түзетілген пайда бойынша жылдық болжам шілдедегі $3,25–4,25-тен $2,60–2,85-ке дейін төмендетілді.
IV тоқсанда Southwest бір акцияға шаққандағы түзетілген пайданы $0,55–0,80 диапазонында және RASM-ның жылдық мәнде 19–21% өсімін күтеді. Талдаушылар жанармайдың жоғары бағасы 2026–2027 жылдарға арналған пайда бағалаулары үшін тәуекел болып қала береді деп санайды.
Ақша ағымы ұшақ сатылымдарының қолдауымен нығайды
Операциялық ақша ағымы 78,7%-ға өсіп, $513 млн-ға жетті, ал жалпы күрделі шығындар 36,9%-ға өсіп, $1 млрд болды. Ұшақтарды сату және кейіннен жалға алу шартымен сату мәмілелерінен түскен түсім $497 млн-ды құрады, бұл бір жыл бұрынғы $57 млн-мен салыстырғанда жоғары, және алшақтықты жабуға көмектесті.
Өтімділік $5,6 млрд-қа жетті, оның ішінде $2,0 млрд сомасына жаңартылатын кредиттік желі бар. Жалпы қарыз $5,9 млрд-ты құрады — бұл 2025 жылдың соңымен салыстырғанда 20%-ға көп. Жақын мерзімді өтеулерге $2,2 млрд тиесілі, бұл өткен жылдың соңындағы $324 млн-мен салыстырғанда жоғары. III тоқсанда компания өз акцияларын кері сатып алған жоқ. Қолданыстағы кері сатып алу рұқсаты бойынша пайдаланылмаған көлем $450 млн-ды құрайды.
Неліктен Freedom Broker «Сатып алу» ұсынымын сақтап отыр
Жанармай тәуекелдеріне және актив сатылымдарының бір жолғы үлесіне қарамастан, талдаушылар $60 мақсатты бағасын сақтап отыр. Олардың бағалауы түзетілген операциялық пайда болжамына және АҚШ авиация секторының тарихи бағалау деңгейіне негізделген.
Шілдеде Freedom Southwest бойынша мақсатты $58-ден $60-қа дейін көтеріп, коммерциялық трансформацияның алғашқы нақты нәтижелерін атап өткен еді. Жаңа есеп түсім мен табыстылықтың өсуін растайды, бірақ пайданың артуы жанармай құнына сезімтал болып қала беретінін көрсетеді.
Менеджмент жанармай бағасы жоғары болғанның өзінде 2027 жылы пайданың өсуін және маржаның айтарлықтай кеңеюін күтеді. Көпжылдық бағдарламаны компания 2027 жылғы 2 наурызда өтетін инвестор күні таныстыруды жоспарлап отыр.
Жеке инвестициялық ұсыным болып табылмайды.