
Freedom: табыстылықтың жақсаруы BioMarin бағалауын қолдайды, болжам төмендетілгеніне қарамастан
Биржалық жаңалықтар
5 ноября 2026, 19:43
Операциялық тиімділіктің артуы BioMarin Pharmaceutical (BMRN) акцияларын қолдайтын негізгі уәжге айналып отыр, деп санайды Freedom Broker талдаушылары Илья Зубков пен Борис Толкачев. Компания жылдық болжамын төмендетті, ал тоқсандық сатылымдар ірі тапсырыстардың мерзімдеріне тәуелді болды. Соған қарамастан, негізгі табыстылық күткеннен жоғары шықты. Талдаушылар «Сатып алу» ұсынымын және акцияға $110 мақсатты бағасын сақтады.
BioMarin сирек генетикалық ауруларды емдеуге арналған препараттарды әзірлейді және шығарады. Amicus Therapeutics-ті сатып алғаннан кейін компания тұқым қуалайтын зат алмасу бұзылыстарына арналған дәрілер портфелін кеңейтті. Тағы бір маңызды бағыт – балалардағы сүйек өсуіне әсер ететін ауруларды емдеу.
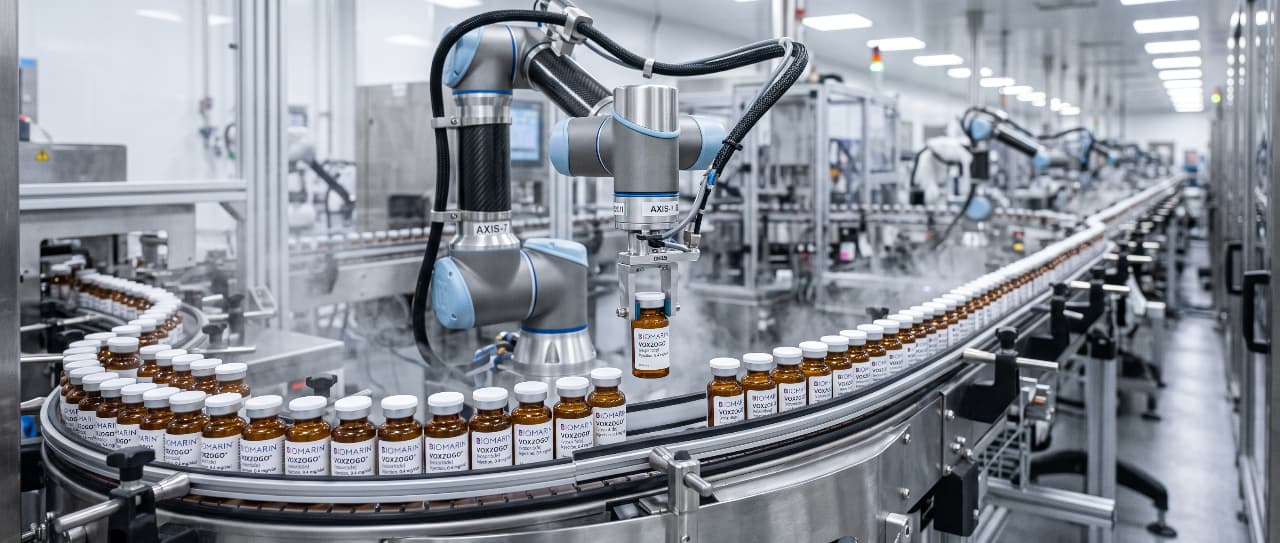
Түсім өсті, бірақ жеткізу мерзімдері көріністі бұрмалайды
2026 жылғы III тоқсанға арналған есептілікке сәйкес, BioMarin түсімі жылдық мәнде 32%-ға өсіп, $1,025 млрд-қа жетті. Өсімді Amicus-пен бірге сатып алынған препараттар және қолданыстағы портфель сатылымының артуы қолдады.
Зат алмасу бұзылыстарын емдеу бағытының түсімі $744 млн-ға жетіп, нарық консенсусынан шамамен 1%-ға асып түсті. Алайда Freedom бағалауынша, жалпы нәтиже жекелеген препараттар динамикасының біркелкі еместігін жасырады.
VIMIZIM сатылымдары халықаралық тапсырыстар мерзімдерінің әсерінен қолдау тапты. Ал PALYNZIQ пен NAGLAZYME, керісінше, мықты II тоқсаннан кейін күтуден төмен болды. Талдаушылар PALYNZIQ бойынша жетіспеушілік негізінен жеткізу кестесіне байланысты деп есептейді: пациенттер саны өсуін жалғастырды.
Сирек тұқым қуалайтын мукополисахаридоз IVA типін емдеуге арналған VIMIZIM препаратының сатылымдары халықаралық тапсырыстар мерзімдерінің арқасында қолдау тапты. Фенилкетонурияны емдеуге арналған PALYNZIQ және мукополисахаридоз VI типінде қолданылатын NAGLAZYME сатылымдары, керісінше, мықты II тоқсаннан кейін күтуден төмен болды. Талдаушылар PALYNZIQ бойынша жетіспеушілік негізінен жеткізу кестесіне байланысты деп есептейді: пациенттер саны өсуін жалғастырды.
Бір халықаралық клиенттің тапсырысының кейінге қалдырылуы және Таяу Шығыстағы іркілістер осы бағыт бойынша жылдық түсім болжамының $2,725–2,775 млрд-тан $2,675–2,750 млрд-қа төмендеуіне әкелді.
VOXZOGO өсімінің баяулауы белгісіздікті күшейтеді
VOXZOGO түсімі $245 млн-ды құрап, жылдық мәнде 12%-ға өсті, бірақ консенсустан шамамен 5%-ға төмен болды. Препарат ахондроплазиясы бар балалардың бой өсуін арттыру үшін қолданылады – бұл сүйек дамуының генетикалық бұзылысы.
Менеджмент ауытқуды ірі халықаралық тапсырыстың IV тоқсанға ауысуымен түсіндірді. Алайда пациенттер саны алдыңғы тоқсандағы 20%-дан астам өсіммен салыстырғанда 17%-ға ғана артты. VOXZOGO сатылымының жылдық болжамы $975 млн–1,025 млрд-қа дейін төмендетілді, бұл алдыңғы өсімнің күшін жояды.
Freedom препарат өсімінің тұрақтылығына қатысты сақ көзқарасын сақтайды. Жеткізу мерзімдерінен бөлек, перспективаларға бәсекелестік әсер етеді, ал компанияның пациенттердің басқа терапияға ауысуы көрсеткіштерін жариялауды тоқтату шешімі айқындықты төмендетеді.
Нарықты кеңейту мүмкіндіктері 2027 жылғы реттеушілік шешімдермен байланысты. FDA ахондроплазия кезінде VOXZOGO-ны толық мақұлдауға және қолдануды гипохондроплазияға – сүйек өсуін бұзатын өзге ауруға – кеңейтуге берілген өтінімді қарастыруда. Тиісінше шешімдер 28 ақпан және 30 мамырда күтіледі.
Сатып алынған әзірлемелерге арналған шығындарды есептемегенде табыстылық жоғары
BioMarin-нің түзетілген операциялық пайдасы $137 млн-ды, ал маржа 13,4%-ды құрады. Көрсеткіш консенсустен жоғары болды, бірақ Freedom болжамынан төмен шықты.
Талдаушылар бағалауымен айырмашылықтың негізгі себебі – аяқталмаған сатып алынған зерттеулер мен әзірлемелерге шамамен $288 млн шығын, негізінен Alesta-мен мәміле аясында. Бұл шығындар Freedom-ның алдыңғы болжамына енгізілмеген.
Оларсыз операциялық маржа, талдаушылар есептеуінше, шамамен 41,5% болар еді. Бұл Freedom-ның қосымша түзетуі, компания жариялаған көрсеткіш емес.
Бизнес түсімнің шығындардан жылдамырақ өсуінің әсерін алып отыр. Зерттеу және әзірлемелерге арналған түзетілген шығындар жылдық мәнде 4%-ға төмендеді, ал коммерциялық және әкімшілік шығындар түсім 32%-ға өскен кезде 12%-ға артты.
Менеджмент мәлімдеуінше, Amicus интеграциясынан үнемдеу кестеден озып келеді. Компания 2028 жылға қарай жыл сайын шамамен $220 млн әсер ету бағдарын растады.
Неліктен ұсыным өзгеріссіз қалды
BioMarin 2026 жылға арналған акцияға шаққандағы түзетілген пайда болжамын $2,80–3,10 деңгейіне дейін төмендетті. Оған сатып алынған әзірлемелерге арналған шығындар және түсім бойынша күтулерді қайта қарау әсер етті.
Freedom да жақын мерзімдегі қаржылық нәтижелер бағаларын төмендетті, бірақ компанияның табыстылықты арттыру қабілетіне қатысты оң көзқарасын сақтап қалды. Енді инвестициялық тезис сатылымды жеделдетуден гөрі шығындарды бақылау мен Amicus интеграциясына көбірек тәуелді.
Бұған дейін Freedom Broker BioMarin табыстылығының Amicus-ті сатып алғаннан кейін жақсарғанын атап өткен. Ол кезде талдаушылар VOXZOGO болжамының көтерілуі халықаралық жеткізілімдер кестесін көрсетуі мүмкін екенін де ескерткен. Жаңа есептілік екі фактордың да маңызын растайды: операциялық тиімділік жақсарып келеді, ал тоқсандық түсім тұрақсыз болып қалуда.
Жеке инвестициялық ұсыным болып табылмайды.