
Таза қарыз минус 27,4%: Freedom неге Chevron бағалауынан жақсартты
Биржалық жаңалықтар
9 қараша 2026, 15:16
Chevron (CVX) тоқсан ішінде таза қарызын 27,4%-ға, $20,7 млрд-қа дейін қысқартты. Freedom Broker сарапшылары баланстың нығаюы жоғары мұнай өңдеу кірістілігімен бірге компанияның жағдайын жақсартатынын атап өтіп, ұсынымды «Сату» деңгейінен «Ұстау» деңгейіне көтерді. Нысаналы баға $218-ге дейін артты: ағымдағы $212 котировкаларында өсім әлеуеті шамамен 2,8% құрайды, сондықтан сарапшылар әзірге қағаздарды сатып алуға ұсынбайды.
Компания туралы
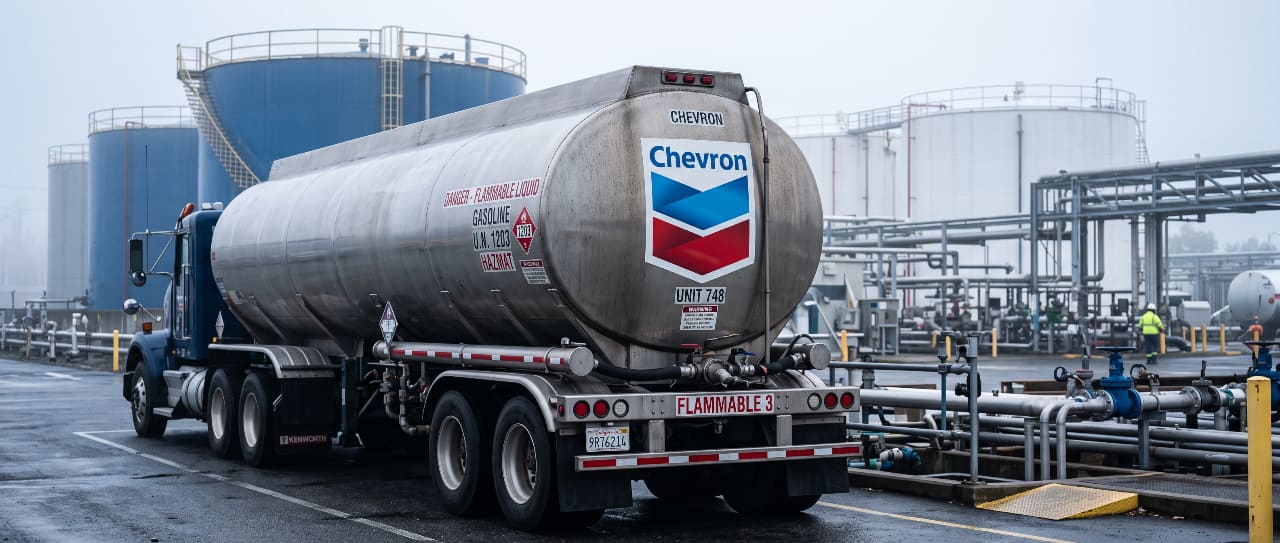
Chevron — мұнай мен газ өндірумен, мұнай өнімдерін өңдеу және сатумен айналысатын халықаралық мұнай-газ компаниясы. Мұндай құрылым өндірістің әртүрлі кезеңдерінде табыс табуға мүмкіндік береді: III тоқсанда өндіру көлемінің қысқаруы АҚШ-тағы өңдеу бизнесінің рекордтық пайдасымен қатар жүрді.
Қарыздың қысқаруының артында не тұр
III тоқсанда таза қарыз Chevron бойынша $7,8 млрд-қа азайды. Компания $3,5 млрд берешегін өтеп, сонымен қатар ақша қаражатын $4,3 млрд-қа, $12,8 млрд-қа дейін ұлғайтты. Инвесторлар үшін бұл қаржылық тұрақтылықтың нығаюын білдіреді: компанияның қарыз міндеттемелеріне қатысты қолма-қол ақшасы көбейді. Алайда таза қарыздың төмендеуін толықтай несиелерді өтеумен теңестіруге болмайды — өзгерістің едәуір бөлігін шоттардағы ақшаның өсуі қамтамасыз етті.
Ақша ағындарын операциялық нәтижелермен қатар қосымша түсімдер де қолдады. Атап айтқанда, Chevron Tengizchevroil заемын өтеу есебінен $1 млрд алды және активтерді сатудан түскен қаражатқа ие болды.
Айналым капиталындағы өзгерістерге дейінгі операциялық ақша ағыны $16,6 млрд болды — бұл өткен жылмен салыстырғанда 66,5% жоғары. Бұл ретте капиталдық шығындар 9,7%-ға төмендеп, $4 млрд-қа жетті. IV тоқсанда инвестициялар артуы тиіс: менеджмент жылдық шығыстарды $18–19 млрд диапазонының төменгі шегі бойынша күтеді.
Мұнай өңдеу өндірудің төмендеуін өтеуге көмектесті
Тоқсандық пайданың жақсаруының негізгі көзі өңдеу болды. Тиісті сегменттің түзетілген пайдасы $4,9 млрд-қа жетті, өткен жылы $1,1 млрд болған. АҚШ бөлімшесі маржаның жоғары болуы және МӨЗ жүктемесінің шамамен 98% деңгейінде болуы аясында рекордтық $3,6 млрд тапты.
Сонымен бірге көмірсутектердің жаһандық өндірілуі жыл/жыл 2,6%-ға төмендеп, тәулігіне 3,98 млн баррель мұнай баламасына дейін қысқарды. Нәтижеге өнімді бөлісу жөніндегі келісімдердегі компания үлесінің өзгеруі, Сауд Арабиясы мен Кувейт арасындағы бейтарап аймақтағы шектеулер және Гайанада, сондай-ақ Angola LNG нысанындағы жөндеу жұмыстары әсер етті.
Дегенмен, сату бағаларының өсуі өндіруші бизнесті қолдады. Оның түзетілген пайдасы жыл/жыл 72,9%-ға өсіп, $6,1 млрд-қа дейін жетті, бірақ алдыңғы тоқсанмен салыстырғанда азайды. Chevron-ның жиынтық түзетілген пайдасы $10,4 млрд болды — өткен жылғы көрсеткіштен шамамен үш есе көп. Бір акцияға шаққандағы пайда $5,28-ге жетіп, консенсусты 8,4%-ға басып озды.
Неліктен мықты баланс әзірге акцияларды сатып алуға тартымды етпейді
Freedom есептілікті оң бағалайды, бірақ котировкалар әлеуетін шектеулі деп санайды. $218 мақсаты ұсынылған ағымдағы $212 бағадан небәрі шамамен 2,8% жоғары.
Бұл ретте компанияның пайдасы мұнай бағасына және өңдеу маржасына тәуелді. Сарапшылар Таяу Шығыстағы қақтығыс созылған жағдайда қолайлы жағдайлар сақталуы мүмкін екенін жоққа шығармайды. Кері сценарий — жеткізілімдердің қалыпқа келуі және Ормуз бұғазының бұғаттан шығарылуы — мұнай бағасының және өңдеу кірістілігінің төмендеуіне әкелуі мүмкін.
Сондықтан тоқсанның жоғары ақша ағынын болашақ кезеңдерге автоматты түрде көшіруге болмайды. Freedom болжамдарында бір акцияға шаққандағы түзетілген пайда 2026 жылы $18,07-ден 2027 жылы $13,46-ға және 2028 жылы $9,58-ге дейін төмендейді.
Менеджмент те сақтық танытады: түсімдер күшті болғанына қарамастан, компания мұнай бағасының құбылмалылығын алға тартып, капиталды бөлу тәсілін өзгертуді жоспарламайды.
Дивидендтер мен акцияларды кері сатып алу жалғасуда
Chevron 10 желтоқсанда төленетін бір акцияға $1,78 тоқсандық дивидендті сақтап қалды. Егер төлем мөлшері төрт тоқсан бойы өзгеріссіз қалса, $212 бағамен жылдық дивидендтік кірістілік шамамен 3,4% болады. III тоқсанда кері сатып алуға компания $2,5 млрд бағыттады, ал бір тоқсан бұрын $3 млрд болған. IV тоқсанға $2,5–3 млрд диапазоны қарастырылған.
Бұл төлемдер котировкалардың өзгеруінен туындауы мүмкін нәтижені толықтырады. Алайда Freedom әзірге бағаның ықтимал өсуі мен тәуекелдердің үйлесімін «Сатып алу» ұсынымына жеткіліксіз деп санайды.
Freedom көзқарасы қалай өзгерді
II тоқсаннан кейін сақтаған сарапшылар $175 мақсатымен «Сату» ұсынымын қалдырған еді. Сол кезде сарапшылар рекордтық нәтижелер көп жағдайда қолайлы баға конъюнктурасымен және уақытша әсерлермен қолдау тапқанын атап өткен.
III тоқсан қорытындысы бойынша қарыз жүктемесінің төмендеуі, өңдеу кірістілігінің жоғары болуы және жекелеген өндіруші активтердің перспективаларының жақсаруы жоғарырақ бағалауға негіз болды. Алайда $218 мақсаты кезінде ұсыным «Ұстау» деңгейімен шектеледі: бизнестің нығаюы енді акция бағасының соған сай өсім әлеуетін білдірмейді.
Жеке инвестициялық ұсыным болып табылмайды.
сео