
Инвестициялық шолу №357. Көшбасшыны ауыстыру
Adidas AG. Жоғарғы жетістікті бизнес
Жаңа рекордтық операциялық пайда мен жақсарған болжам ADS акцияларын олардың мақсатты бағасына жеткізуде.
ADS акцияларының динамикасы
Сатып алу себептері
Күшті тоқсандық нәтижелер. Adidas AG компаниясының үшінші тоқсандағы операциялық пайдасы жыл сайынғы салыстыру бойынша 37%-ға өсіп, рекордтық 1 млрд евроға жетті, ал пайда маржасы 2,8 пайыздық пунктке өсіп, 13,9%-ды құрады. Осыған орай басқарушылар толық жылға арналған операциялық пайда болжамын 2,3 млрд еуродан шамамен 2,5 млрд еуроға дейін көтерді. Есепті кезеңдегі компанияның кірісі өткен жылмен салыстырғанда 9%-ға өсіп, 7,3 млрд еуроны құрады, ал консенсус болжамы 7,2 млрд еуро болған. Бұл өсімді (валюта айырбастау әсерін есептемегенде) күнделікті және спорттық киім сатылымдарының 19 пайызға өсуі қамтамасыз етті, бұл аталмыш санаттарға жоғары сұранысты көрсетеді. Аяқ киім сатудан түскен кіріс өткен жылдың деңгейінде қалды, себебі компания белсенді жарнама науқаны кезінде көтерме саудаға сақтықпен қарады. Сонымен бірге, осы сегменттегі тікелей сату 6 пайызға өсті, ал жалпы сату көлемі 17 пайызға артты. Онлайн сатылым көлемі 18 пайызға өсті, ал компанияның өз бөлшек сауда нүктелері арқылы сатылым 16 пайызға артты. Болжамдарға сәйкес, айырбас бағамының ауытқуын есептемегенде, Adidas компаниясының кірісі 2026 жылы 9–10 пайызға өседі.
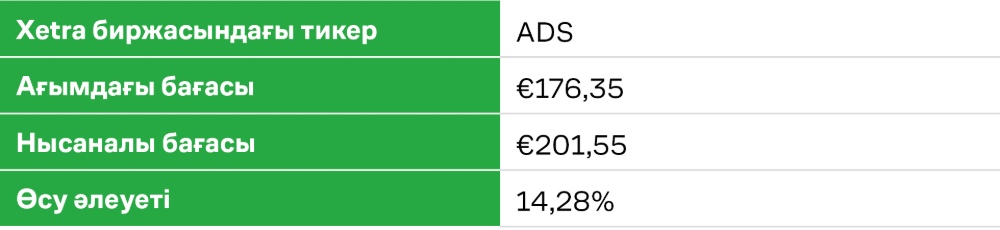
Жетекші инвестициялық банктердің ұсыныстары. ADS-терді 35 инвестициялық банк қарастырады, олардың 29-ы – соның ішінде Citi (мақсатты баға: 211 еуро), BNP Paribas (мақсатты баға: €210) және Barclays (мақсатты баға: €200) «сатып алу» ұсынысын береді; бесеуі акцияларды ұстауды ұсынады; тек біреуі сатуды ұсынады. ADS акциялары бойынша орташа мақсатты баға €201,55.
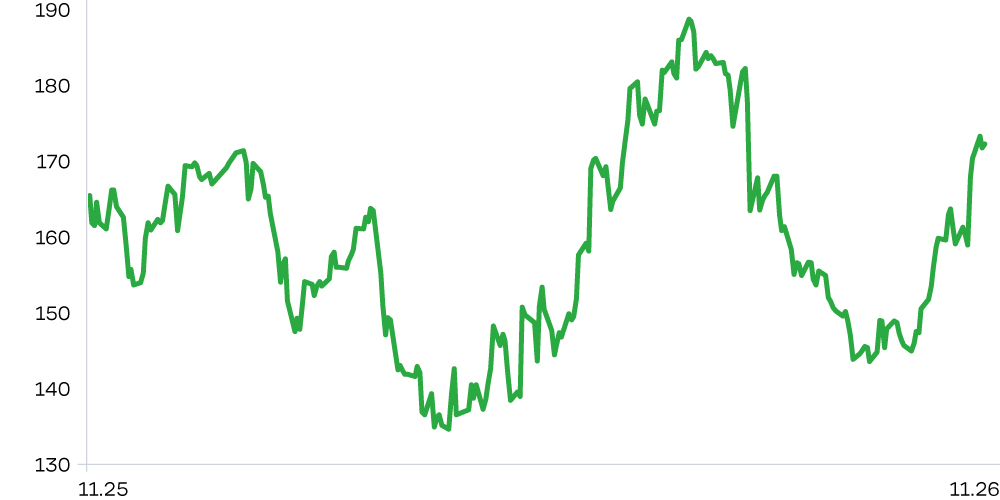
Техникалық картина. ADS акциялары қазан айында қалыптасқан жергілікті өсу арнасында саудаланып жатыр. Баға қазір 172 еуроға тең қарсылық деңгейін бұзып өтті, одан әрі 183 еуроға дейін өсуі мүмкін.