
Аналитики Freedom Broker подтвердили рекомендацию «Покупать» по акциям Betterware de México, S.A.P.I. de C.V. (BWMX) и сохранили целевую цену на уровне $31 за бумагу. При текущей цене $16,7 потенциал роста составляет около 86%. По мнению экспертов, первые результаты после приобретения бизнеса Tupperware подтверждают инвестиционную привлекательность сделки, однако главным фактором дальнейшего роста стоимости компании остается восстановление рентабельности основного бизнеса.
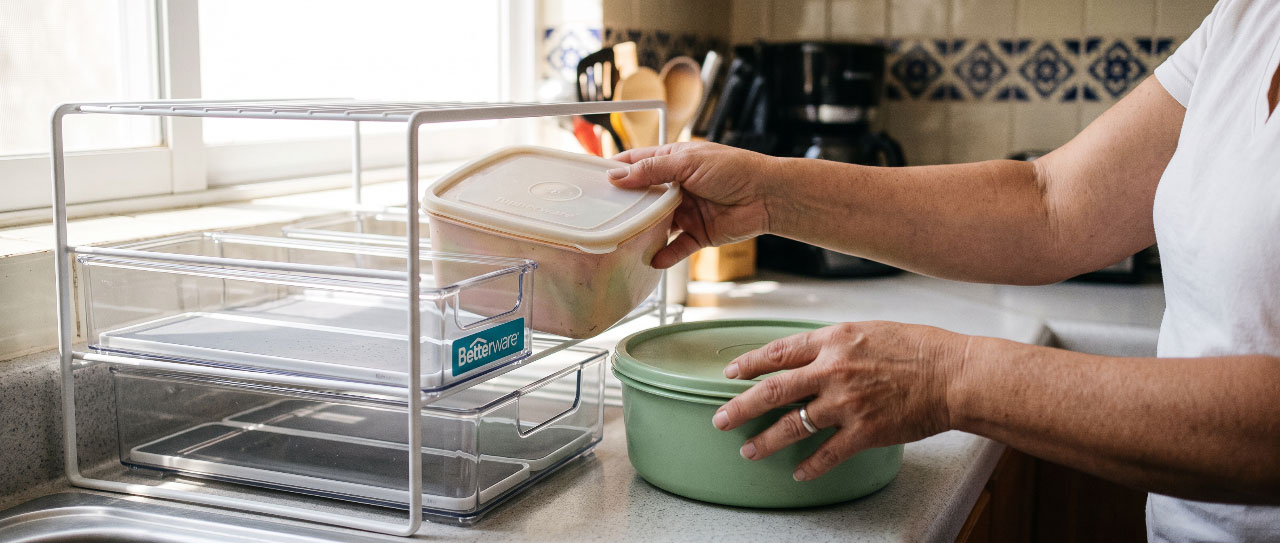
Betterware de México — мексиканская компания в сфере прямых продаж товаров для дома, владеющая брендами Betterware, Jafra и с июня 2026 года — латиноамериканским бизнесом Tupperware.
Интеграция Tupperware уже приносит эффект
Tupperware — известный американский бренд, который производит пластиковую посуду (контейнеры) и различные товары для дома. В 2024 году компания подала заявление о банкротстве в США на фоне падения спроса на продукцию.
В июне 2026 года Betterware de México завершила приобретение бизнеса Tupperware в Латинской Америке за $250 млн и получила эксклюзивную бессрочную лицензию на использование бренда в регионе.
Включение результатов Tupperware в отчетность произошло раньше ожиданий, отмечают аналитики. Приобретенный бизнес обеспечил компании уже в июне $26 млн дополнительной выручки и $7,1 млн EBITDA, а его рентабельность EBITDA составила 27,4%, существенно превысив показатель группы. Betterware последовательно трансформируется из компании с одним брендом в мультибрендовую платформу прямых продаж, подчеркивают эксперты.
Выручка и прибыль выросли почти на 1/5
По итогам второго квартала 2026 финансового года консолидированная выручка Betterware увеличилась на 16,8% год к году, до $239,6 млн. EBITDA выросла на 15%, до $44,9 млн, при рентабельности 18,8%.
Без учета приобретенного бизнеса Tupperware органическая выручка выросла на 4,1%, однако органическая EBITDA снизилась на 3,2%, поскольку дополнительные расходы на развитие бизнеса временно оказали давление на маржинальность.
Чистая прибыль компании увеличилась на 20,6%, до $22,7 млн, а прибыль на акцию выросла на 14,2%, примерно до $0,58.
Свободный денежный поток достиг $33,3 млн, что соответствует 74,1% EBITDA, а по итогам первого полугодия увеличился на 73,3%, до $53,5 млн. Компания также сократила цикл оборотного капитала с 70 до 53 дней и погасила около $29,2 млн задолженности, существовавшей до покупки Tupperware.
Прогноз компании остается позитивным
Результаты квартала подтвердили правильность приобретения Tupperware в июне 2026 года, однако долгосрочная инвестиционная привлекательность компании по-прежнему зависит от восстановления органической прибыльности двух крупных компаний прямых продаж: Betterware (товары для дома) и Jafra (косметика и уход за собой), отмечают аналитики Freedom Broker.
Руководство Betterware прогнозирует рост выручки по итогам 2026 финансового года на 18–22% и рассчитывает сохранить рентабельность EBITDA не ниже 19%. Однако теперь основная задача менеджмента — восстановить устойчивый рост собственных брендов Betterware и Jafra, а также реализовать синергию между всеми тремя направлениями бизнеса.
В Freedom Broker отмечают, что этот ориентир выглядит достижимым благодаря полному шестимесячному вкладу Tupperware, снижению разовых расходов, связанных со сделкой, и постепенному восстановлению прибыльности Jafra.
Эксперты также считают показатель долговой нагрузки более комфортным, чем отражено в отчетности. На проформной основе отношение чистого долга к EBITDA составляет 1,62x, что ниже уровня прошлого года и свидетельствует о сохранении устойчивого финансового положения компании.
Что происходит с Betterware de México
Еще по итогам первого квартала 2026 финансового года аналитики сохраняли рекомендацию «Покупать» и указывали на улучшение операционной эффективности, рост свободного денежного потока и снижение долговой нагрузки. Новая отчетность подтверждает, что интеграция Tupperware уже начала приносить финансовый эффект, тогда как восстановление маржи основного бизнеса остается ключевым фактором дальнейшей переоценки акций.
Не является индивидуальной инвестиционной рекомендацией.