
Инвестидея дня от Freedom: акции Alcoa могут вырасти из-за риска дефицита алюминия
Биржевые новости
28 August 2026, 19:01
Аналитики Freedom Broker рекомендовали открыть длинную позицию в акциях Alcoa Corporation (AA) с целевой ценой $60 на горизонте двух месяцев и стоп-лоссом на уровне $43. При текущей стоимости $51,01 потенциал роста составляет 17,62%. Инвестиционная идея основана на возможном подорожании алюминия из-за перебоев с поставками, которые почти не затрагивают собственные предприятия компании.
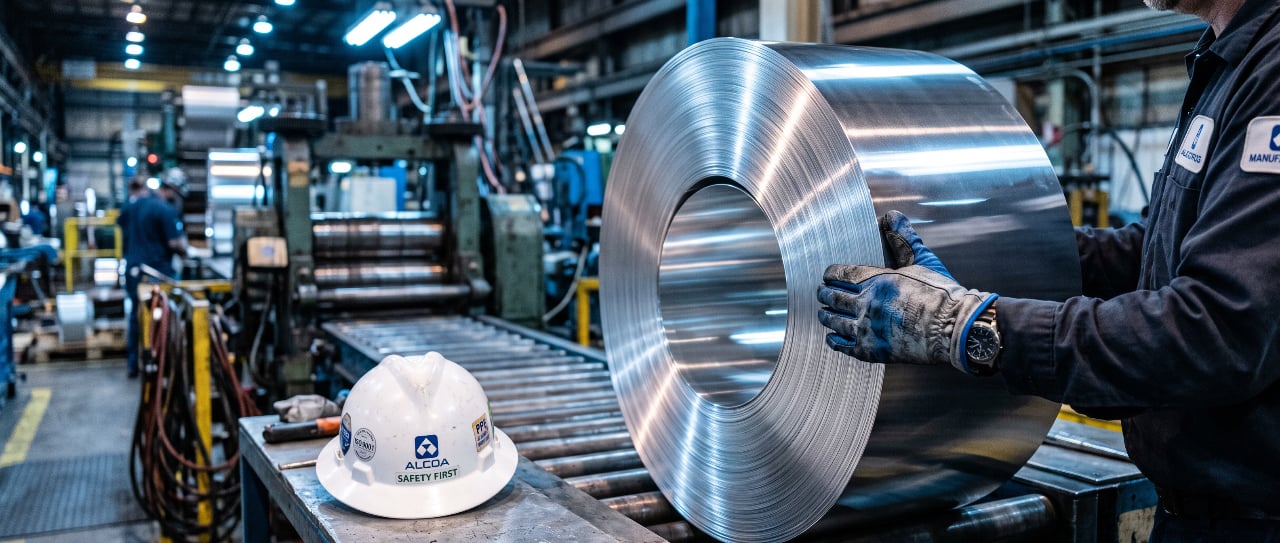
Alcoa — американская металлургическая компания
Alcoa — один из крупнейших вертикально интегрированных производителей алюминия в мире. Компания добывает бокситы, выпускает глинозем и производит первичный алюминий.
Alcoa управляет примерно 25 производственными площадками и активами с долевым участием в восьми странах, включая Австралию, Бразилию, Канаду, США и государства Европы. Рыночная капитализация компании составляет $13,53 млрд.
Риски дефицита поддержат цены на алюминий
Идея аналитиков Freedom Broker заключается в том, что усиливающиеся риски для мирового предложения алюминия пока не полностью отражены в ценах. Перебои на Ближнем Востоке, возможные изменения экспортной политики Гвинеи и ограничения российского экспорта способны сократить доступные объемы металла и увеличить региональные премии.
Конфликт на Ближнем Востоке уже привел к сокращению более 2,5 млн тонн годовых мощностей по выплавке алюминия и почти 2 млн тонн мощностей по производству глинозема.
Для Alcoa эти события являются ценовым катализатором. Производственные активы компании географически диверсифицированы и в основном находятся вне зон повышенного риска. Это позволяет Alcoa выигрывать от подорожания алюминия без сопоставимого увеличения операционных угроз.
Alcoa резко увеличила выручку и прибыль
Во II квартале 2026 года выручка Alcoa достигла рекордных $3,966 млрд против $3,193 млрд кварталом ранее и $3,018 млрд год назад. Последовательный рост составил 24%. Чистая прибыль составила $407 млн, или $1,53 на акцию, против $425 млн, или $1,60 на акцию, в I квартале и $164 млн, или $0,62 на акцию, годом ранее.
Скорректированная чистая прибыль выросла до $562 млн с $373 млн кварталом ранее и $103 млн год назад. Скорректированная прибыль на акцию достигла $2,12 против $1,40 в предыдущем квартале и $0,39 годом ранее.
Скорректированная EBITDA без учета специальных статей увеличилась на 51% квартал к кварталу, до $901 млн. Рост обеспечили более высокие цены на алюминий и увеличение поставок. Операционный денежный поток составил $608 млн, свободный денежный поток — $422 млн. На конец квартала компания располагала денежными средствами в размере $1,4 млрд.
Сделка с South32 усилит позиции компании
Долгосрочным драйвером аналитики называют приобретение алюминиевых активов одной из крупнейших горнодобывающих и металлургических компаний Австралии South32 в Бразилии, Южной Африке и Австралии. Первоначальная стоимость сделки составляет около $4,1 млрд, условия также предусматривают дополнительное вознаграждение до $750 млн.
По оценке Freedom Broker, синергия и повышение эффективности портфеля могут обеспечить около $900 млн чистой приведенной стоимости. Покупка укрепит позиции Alcoa в добыче бокситов, производстве глинозема и выпуске алюминия, а также повысит конкурентоспособность ее глобального портфеля.
Новые мощности
Во II квартале Alcoa увеличила производство алюминия на 5% по сравнению с предыдущим кварталом, до 636 тыс. тонн, благодаря восстановлению мощностей в Испании, Бразилии, Норвегии и Австралии.
Компания также погасила оставшиеся облигации на $219 млн со ставкой 6,125% и сроком обращения до 2028 года. Сильный денежный поток дает Alcoa возможность снижать долговую нагрузку, финансировать производственные проекты и готовиться к покупке активов South32.
Не является индивидуальной инвестиционной рекомендацией.