
Freedom начал покрытие Expand Energy: потенциал роста акций превысил 23%
Биржевые новости
4 сентября 2026, 18:15
Аналитики Freedom Broker начали покрытие крупнейшего независимого производителя природного газа в США Expand Energy Corporation (EXE) с рекомендацией «Покупать» и целевой ценой $122. При текущей стоимости $99,05 потенциал роста составляет 23,17%. Эксперты ожидают, что увеличение экспорта сжиженного природного газа и потребления электроэнергии поддержит цены на газ и финансовые результаты компании.
Что за компания Expand Energy
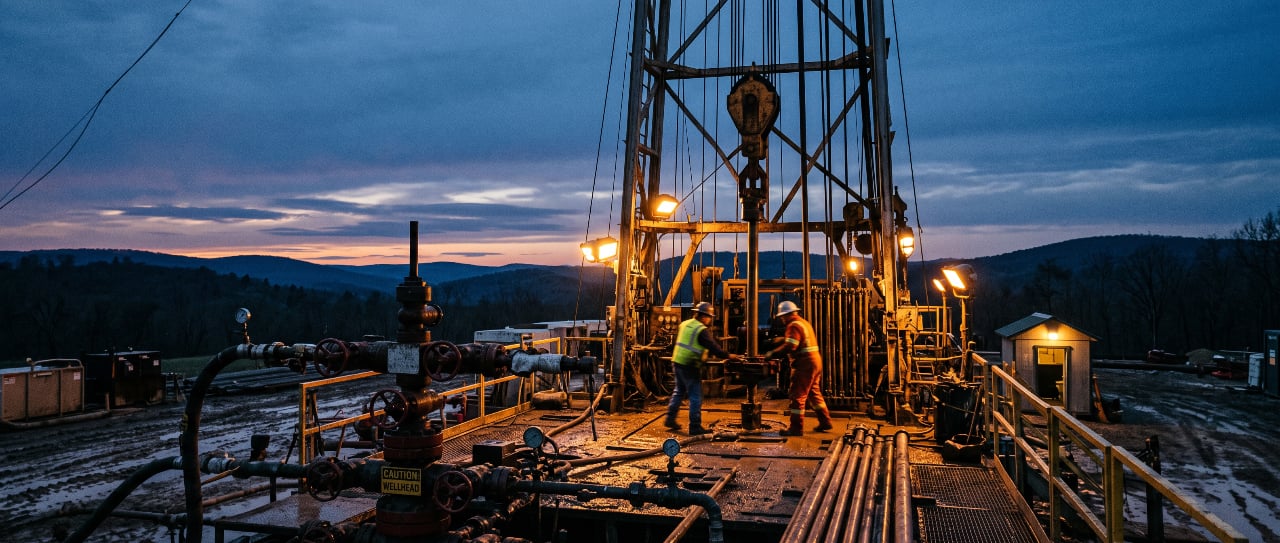
Expand Energy занимается разведкой, разработкой и добычей природного газа, нефти и газового конденсата. Ее основные активы расположены в трех крупных газодобывающих регионах США: Хейнсвилле, северо-восточной и юго-западной части Аппалачского бассейна.
Компания стала крупнейшим независимым производителем природного газа в США после слияния Chesapeake Energy и Southwestern Energy. Два американских производителя природного газа объединились в октябре 2024 года. Слияние объединило активы Chesapeake в бассейнах Марселлус и Хейнсвилл с месторождениями Southwestern в Аппалачском регионе.
На конец 2025 года Expand Energy располагала долями примерно в 6,6 тыс. скважин, из которых 4,6 тыс. приходились на компанию. Доказанные запасы достигали 25 880 млрд кубических футов в газовом эквиваленте, причем 87,2% составлял природный газ. Рыночная капитализация Expand Energy достигла $23,29 млрд, а стоимость предприятия с учетом долга — $25,31 млрд.
Рынок газа создает условия для роста
Главным аргументом в пользу акций аналитики Freedom Broker называют улучшение среднесрочных перспектив американского газового рынка. Рост экспорта сжиженного природного газа, устойчивый внутренний спрос и повышение потребления электроэнергии должны постепенно сократить избыток предложения.
Министерство энергетики США ожидает увеличения экспорта СПГ на 15,0% в 2026 году и еще на 7,2% в 2027-м. Дополнительный спрос обеспечат новые экспортные мощности, включая расширение СПГ-терминала Corpus Christi в Техасе и запуск нового СПГ-терминала Golden Pass.
По мнению аналитиков, эти проекты будут поглощать избыточные объемы газа внутри страны и поддерживать цены. Expand Energy особенно чувствительна к такой динамике: за первое полугодие 2026 года природный газ обеспечил 89,0% выручки от продажи углеводородов, газовый конденсат — 7,1%, нефть — 3,9%, отмечают эксперты.
Диверсификация снижает операционные риски
По словам аналитиков, активы Expand Energy сочетают низкозатратную добычу в Аппалачах с близостью Хейнсвилла к экспортным терминалам на побережье Мексиканского залива. Северо-восточные Аппалачи обеспечивают стабильный денежный поток благодаря низкой себестоимости. Юго-западная часть региона дает компании дополнительную экспозицию к газовому конденсату, а Хейнсвилл позволяет напрямую участвовать в росте спроса со стороны СПГ-проектов.
По мнению Freedom Broker, работа сразу в трех бассейнах делает производственную базу Expand Energy более устойчивой и позволяет перераспределять инвестиции в зависимости от региональных цен и рыночной ситуации.
Прибыль достигла $522 млн
Во II квартале 2026 года Expand Energy получила чистую прибыль $522 млн, или $2,19 на разводненную акцию. Скорректированная чистая прибыль составила $317 млн, или $1,33 на акцию. Скорректированная EBITDAX (прибыль до процентов, налогов, износа, амортизации и затрат на геологоразведку) достигла $1,183 млрд. Операционный денежный поток составил $1,096 млрд.
Среднесуточная добыча достигла примерно 7,48 млрд кубических футов в газовом эквиваленте, причем 92% объема пришлось на природный газ. Компания сохранила годовой прогноз добычи на уровне 7,4–7,6 млрд кубических футов в сутки. В 2026 году Expand Energy планирует эксплуатировать 11–12 буровых установок и направить на инвестиции $2,75–2,95 млрд.
Компания сокращает долг и выкупает акции
На конец II квартала общий долг Expand Energy составлял $3,7 млрд — примерно на $1,3 млрд меньше, чем в конце 2025 года. Чистый долг достиг $3,1 млрд, а его отношение к скорректированной EBITDA находилось около 0,5x — это самый низкий показатель среди сопоставимых компаний.
Во II квартале Expand Energy направила примерно $530 млн на обратный выкуп акций. С начала года объем выкупа составил около $850 млн, или 4% акций в обращении. Компания дополнительно утвердила новую программу обратного выкупа примерно на $1 млрд.
Expand Energy также выплачивает базовый квартальный дивиденд в размере $0,575 на акцию. Аналитики считают, что сильный денежный поток и низкая долговая нагрузка позволяют компании одновременно финансировать добычу и возвращать капитал акционерам.
Покупка Twin Eagle расширит бизнес
В июле Expand Energy договорилась приобрести платформу по продаже природного газа Twin Eagle Holdings у инвесткомпании Five Point Infrastructure примерно за $1,25 млрд. Сделка еще требует выполнения стандартных условий и получения регуляторных разрешений.
Twin Eagle располагает возможностями в области торговли, транспортировки и хранения газа по всей Северной Америке. После завершения покупки Expand Energy сможет контролировать более широкую часть цепочки — от добычи газа до его поставки конечным рынкам.
Почему аналитики рекомендуют покупать EXE
Freedom Broker считает, что текущая оценка не полностью учитывает масштаб бизнеса Expand Energy, диверсифицированный портфель активов и перспективы роста спроса на газ. В 2026 году аналитики прогнозируют выручку $13,31 млн и скорректированную EPS $7,54. В 2027 году ожидаются выручка $12,81 млн и EPS $5,15, а в 2028-м — $13,61 млн и $7,58 соответственно.
Целевая цена $122 рассчитана на основе пятилетней модели дисконтированных денежных потоков. Основными драйверами могут стать восстановление цен на газ, более быстрый рост экспорта СПГ и дальнейший выкуп акций. Ключевые риски — снижение цен на сырье, ограничения пропускной способности газопроводов и возможные сложности при покупке Twin Eagle.
Не является индивидуальной инвестиционной рекомендацией.