
Freedom снизил целевую цену акций Nucor (NYSE: NUE) с $305 до $285, а рекомендацию — с «Покупать» до «Держать». Новый ориентир предполагает потенциал роста примерно на 7,5% относительно цены $265,14 на момент анализа.
Nucor — крупнейший производитель стали в Северной Америке и один из ведущих переработчиков металлического лома. Компания выпускает листовой и сортовой прокат, арматуру, стальные конструкции и другую продукцию для строительства, автопрома, энергетики и промышленности.
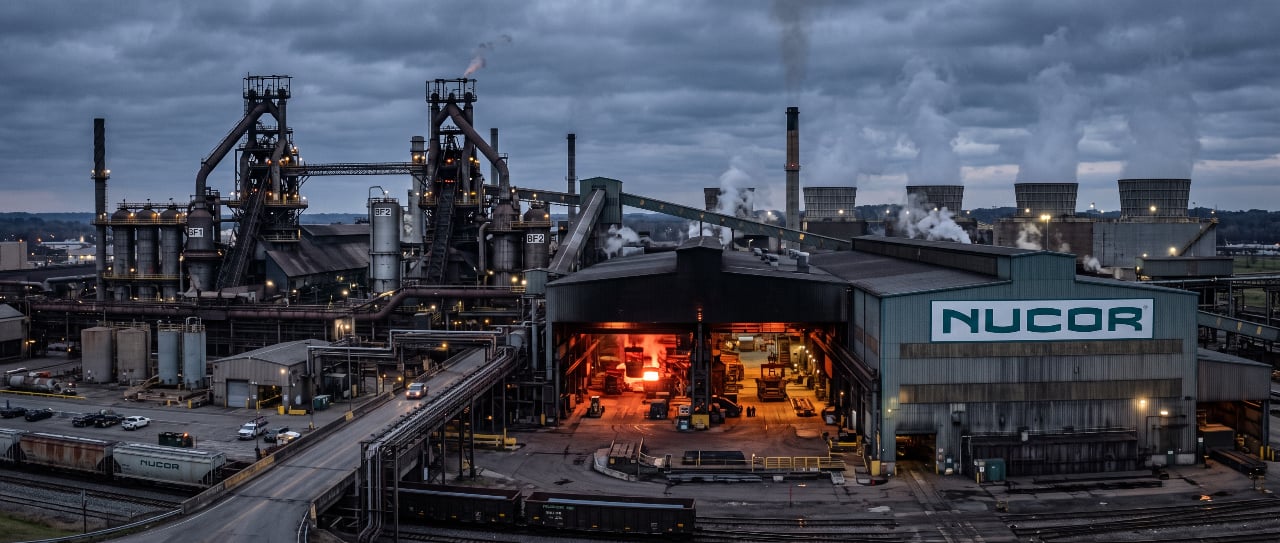
Прогноз Nucor оказался ниже ожиданий
Nucor ожидает, что разводненная прибыль на акцию в III квартале 2026 года составит $5,55–5,65. Середина диапазона — $5,60 — предполагает рост на 113% год к году по сравнению с $2,63 за аналогичный период 2025 года.
Несмотря на сильную годовую динамику, прогноз оказался заметно ниже предыдущей оценки Freedom в размере $7,54 на акцию. Рыночный консенсус, по разным источникам, находился в диапазоне $5,99–6,20. После публикации прогноза бумаги Nucor подешевели примерно на 2,1% на премаркете.
Аналитик Freedom Виталий Кононов считает такую реакцию чрезмерно негативной. Положительный импульс в котировках может сохраниться благодаря высоким ценам на сталь и традиционно осторожному подходу руководства Nucor к прогнозированию результатов.
Компания регулярно превосходит собственные прогнозы
С IV квартала 2016 года фактическая прибыль Nucor в среднем превышала прогнозы руководства на 13%, а медианное превышение составляло 11%. Это позволяет предположить, что компания может вновь показать более сильный результат.
Freedom снизил прогноз прибыли Nucor за III квартал до $6,45 на акцию. Оценка по итогам всего 2026 года теперь составляет $20,55 на акцию. Оба показателя учитывают более осторожный прогноз менеджмента, однако квартальная оценка аналитиков по-прежнему превышает верхнюю границу ориентира компании.
Дополнительную поддержку бизнесу оказывает рост цен на горячекатаную сталь примерно до $1300 за короткую тонну — максимума со II квартала 2022 года. Такая динамика способствует сохранению сильных результатов сталелитейного подразделения до конца года.
Nucor увеличила обратный выкуп акций
С начала III квартала Nucor выкупила около 2,03 млн собственных акций по средней цене $247,04. Это примерно вдвое превышает средний квартальный объем обратного выкупа в 2024–2025 годах.
С учетом дивидендов компания с начала года вернула акционерам около $1,36 млрд. Среди основных рисков аналитики выделяют возможное снижение загрузки предприятий, запуск новых производственных мощностей в отрасли, ослабление цен на сталь и изменение тарифной политики США.
Nucor планирует опубликовать результаты за III квартал после закрытия торгов 26 октября 2026 года.
Nucor расширяет бизнес и остается зависимой от цен на сталь
Ранее Freedom Broker писал о цикличности бизнеса Nucor: финансовые результаты компании во многом зависят от цен на сталь и объемов отгрузки. При этом производитель инвестирует в расширение бизнеса и развитие менее цикличных направлений, включая выпуск конструкций для энергетической и транспортной инфраструктуры.
В апреле 2024 года Nucor отчиталась о снижении квартальной прибыли и выручки. Давление на показатели оказывали ослабление спроса и сокращение маржи. В дальнейшем поддержку американским производителям стали обеспечили рост внутренних цен и усиление тарифной защиты рынка.
Не является индивидуальной инвестиционной рекомендацией.