
Freedom снизил прогноз выручки Owlet (OWLT) на III квартал 2026 года, но повысил ожидания на IV квартал. Owlet разрабатывает устройства и цифровые сервисы для наблюдения за здоровьем младенцев. Аналитики Илья Зубков и Арайлым Канаткызы считают давление на продажи временным и сохраняют рекомендацию «Покупать» с целевой ценой $15. Относительно цены $4,74 на момент анализа потенциал роста составляет 216,46%. Прогноз годовой выручки компании остается на уровне $120 млн.
Почему Freedom снизил прогноз на III квартал
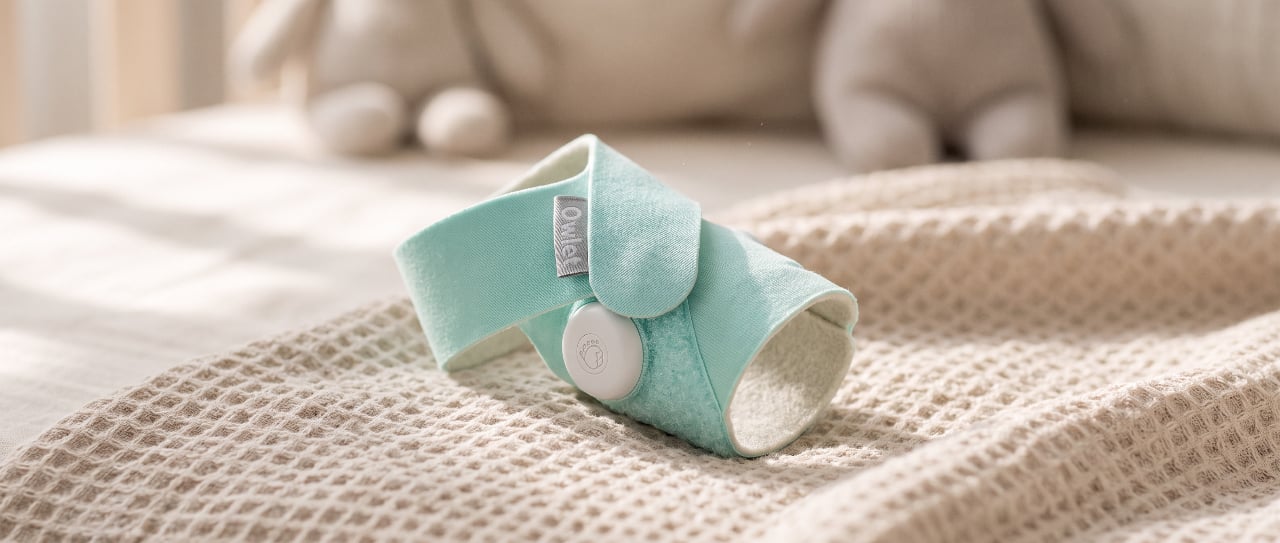
Owlet производит носимые мониторы, отслеживающие частоту сердечных сокращений и уровень кислорода в крови младенцев, камеры, а также развивает платный сервис Owlet360.
Аналитики ожидают выручку Owlet за III квартал в размере $30,5 млн – на 4,7% меньше, чем годом ранее. Отчетность еще не опубликована: речь идет об обновлении прогнозов.
Одна из причин пересмотра прогноза — особенно сильные продажи годом ранее. В III квартале 2025 года Owlet запустила новую камеру, что привело к росту спроса и закупок со стороны дистрибьюторов и обеспечило компании рекордную выручку.
Второй фактор – распродажи конкурентов на Amazon. Как отмечается в отчете Freedom, площадка потребовала до 10 августа подтвердить наличие разрешения американского регулятора FDA для устройств, отслеживающих пульс и уровень кислорода у младенцев. Продавцы продукции без соответствующего разрешения начали предлагать скидки до 70–75%.
Часть сторонних продавцов продолжала распродажи в августе и начале сентября. Это продлило ценовое давление на Owlet, которая предпочла сохранить цены вместо участия в скидочной конкуренции.
Что может поддержать продажи Owlet в IV квартале
Прогноз выручки на IV квартал повышен до $33,1 млн. Это предполагает рост на 24,4% год к году и на 8,5% относительно ожидаемого результата III квартала.
Дополнительную поддержку могут оказать возвращение отложенного спроса и сезон праздничных покупок. Freedom рассматривает текущую слабость продаж преимущественно как перенос части выручки между кварталами.
Годовые ожидания и рекомендация не изменились
Прогноз выручки Owlet на 2026 год сохранен на уровне $120 млн, что предполагает рост на 13,5% и соответствует середине подтвержденного компанией диапазона $118–122 млн.
Ожидаемая скорректированная EBITDA – прибыль до процентов, налогов и амортизации с дополнительными корректировками – остается на уровне $12 млн.
Подписочный бизнес также поддерживает прогнозы. Freedom ожидает чистого прироста примерно на 15 тыс. подписчиков в каждом из двух оставшихся кварталов года. При этом восстановление продаж устройств остается прогнозом: его реализация зависит от возвращения спроса после завершения распродаж конкурентов.
Подписка становится важнее для результатов Owlet
Ранее Freedom отмечал улучшение качества прибыли Owlet и рост подписочного бизнеса. На конец II квартала у компании было 130 тыс. платных подписчиков, а к концу года аналитики ожидают увеличения их числа до 150–160 тыс., то есть на 15–23%.
Регулярная месячная выручка от подписки уже превышает $1,1 млн. В пересчете на год это более $13,2 млн — около 11% прогнозной выручки компании за 2026 год. Валовая рентабельность подписочного бизнеса составляет 68,4%, поэтому рост его доли поддерживает прибыльность Owlet. По прогнозу Freedom, в 2026 году валовая прибыль компании увеличится на 23%, до $65,9 млн, а скорректированная EBITDA вырастет в шесть раз, до $12 млн.
Не является индивидуальной инвестиционной рекомендацией.