
Инвестидея дня: Freedom ожидает роста акций Cleveland-Cliffs
Биржевые новости
25 сентября 2026, 09:48
Аналитики Freedom Broker рекомендовали покупать акции американской металлургической компании Cleveland-Cliffs (CLF) с двухмесячной целевой ценой $13,90. Потенциал роста от указанной текущей цены $12,8 составляет почти 9%. Основными катализаторами могут стать сильная отчетность за III квартал, благоприятная конъюнктура на рынке стали США и улучшение ожиданий по прибыли на 2027 год.
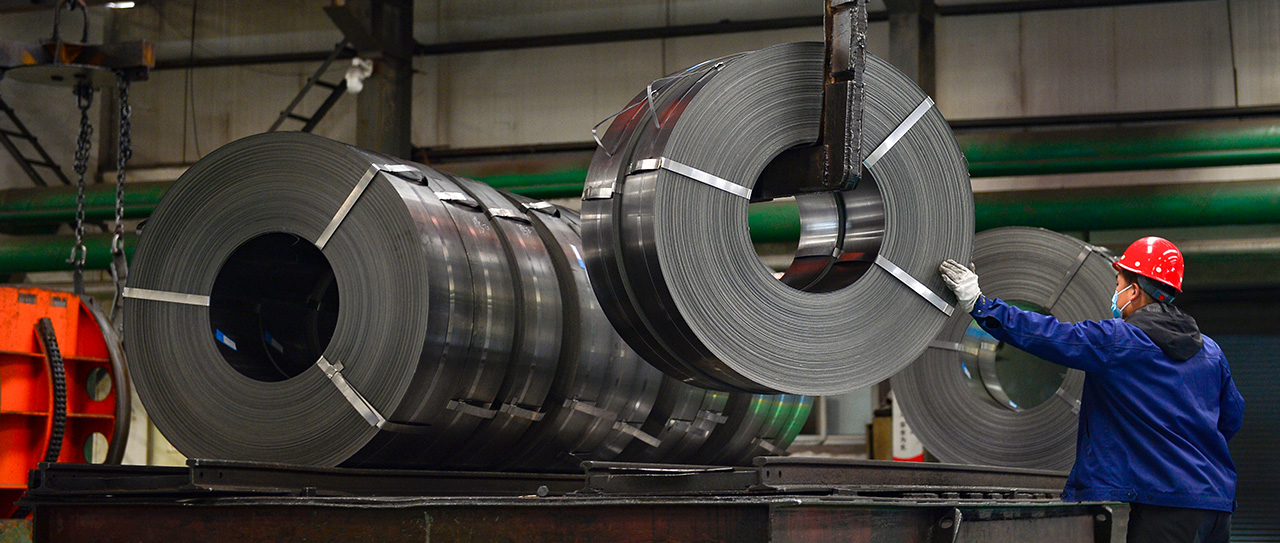
Чем занимается Cleveland-Cliffs
Cleveland-Cliffs производит стальную продукцию и поставляет ее автомобильным компаниям, промышленным предприятиям, инфраструктурному сектору, дистрибьюторам и другим производителям стали.
Во II квартале 2026 года 45% продаж стальной продукции пришлось на горячекатаный прокат, 31% — на продукцию с покрытием, 15% — на холоднокатаный прокат, по 4% — на толстолистовую, нержавеющую и электротехническую сталь, еще 1% — на другую продукцию.
Прибыль может резко восстановиться в III квартале
Выполнение прогноза по EBITDA вместе с дальнейшим снижением долговой нагрузки может подтвердить переход Cleveland-Cliffs к устойчивому восстановлению прибыльности и стать основным корпоративным катализатором для акций, отмечают аналитики Freedom Broker.
Компания ожидает, что скорректированная EBITDA в III квартале составит приблизительно $575 млн. Это более чем вдвое превышает $286 млн, полученные во II квартале, и значительно выше результата I квартала на уровне $95 млн.
Улучшение уже проявилось в отчетности за апрель–июнь. Консолидированная выручка Cleveland-Cliffs выросла с $4,9 млрд в I квартале до $5,2 млрд во II квартале. Операционный денежный поток составил $230 млн. Компания вернулась к положительному свободному денежному потоку и начала сокращать долг.
Менеджмент ожидает дальнейшего улучшения благодаря росту средней цены реализации, увеличению объемов продаж и снижению затрат. По прогнозу компании, результаты второго полугодия могут стать наиболее сильными с 2021 года, причем EBITDA IV квартала должна превысить ориентир на III квартал.
Ограниченный импорт поддерживает цены на сталь
Вторым аргументом инвестиционной идеи стала ситуация на внутреннем рынке США. За январь–апрель 2026 года импорт стали в страну сократился на 29% год к году и остается значительно ниже исторических уровней.
Дополнительную защиту американским производителям обеспечивают 50%-ные пошлины по Section 232. Эта норма американского законодательства позволяет вводить торговые ограничения на импорт продукции, который власти считают угрозой национальной безопасности. Высокие тарифы снижают конкурентоспособность зарубежной стали и ограничивают ее предложение на рынке США.
На этом фоне средняя цена горячекатаного рулона, или HRC, во II квартале достигла $1079 за тонну. Показатель вырос на 19% год к году и оказался максимальным с 2022 года. Горячекатаный рулон является одним из основных видов стального проката и используется в автомобилестроении, промышленности и строительстве.
Несмотря на снижение поставок, выручка металлургического сегмента увеличилась до $5,052 млрд с $4,757 млрд в I квартале и $4,771 млрд годом ранее. Денежная маржа выросла до $349 млн против $136 млн кварталом ранее и $138 млн год назад. Валовая маржа достигла $113 млн после отрицательного результата в размере $95 млн в I квартале и $228 млн годом ранее.
Новые контракты могут принести более $1 млрд EBITDA
Аналитики Freedom Broker также выделяют переоценку долгосрочных контрактов как один из главных факторов роста прибыли в 2027 году. Все договоры с фиксированными ценами вне автомобильного сегмента должны быть пересмотрены в следующем году. Действующие соглашения заключались при более слабой рыночной конъюнктуре, поэтому новые условия могут оказаться выгоднее для компании.
Cleveland-Cliffs оценивает минимальный потенциальный прирост EBITDA от переоценки контрактов примерно в $500 млн. Еще около $500 млн может обеспечить улучшение результатов канадского подразделения Stelco. В совокупности эти два фактора способны принести компании более $1 млрд дополнительной EBITDA в 2027 году.
Во II квартале выручка металлургического сегмента от поставок дистрибьюторам и переработчикам составила $1,6 млрд, или 33% продаж. На автомобильный сектор пришлось $1,5 млрд, или 29%, на инфраструктуру и промышленность — $1,4 млрд, или 28%, а на других производителей стали — $526 млн, или 10%.
Денежный поток и снижение долга дополняют инвестиционный тезис
Cleveland-Cliffs завершила II квартал с ликвидностью $3,1 млрд. Компания сохранила прогноз поставок на весь 2026 год в диапазоне 16,5–17,0 млн тонн. Капитальные затраты ожидаются на уровне около $700 млн, коммерческие и административные расходы — приблизительно $575 млн, амортизация — около $1,1 млрд.
Менеджмент рассчитывает продолжить сокращение долга и достичь отношения долга к EBITDA ниже 2,5x примерно к середине 2027 года. Реализация этого прогноза вместе с ростом EBITDA может укрепить финансовый профиль компании.
При этом идея относится к категории высокого риска. Цены на сталь зависят от состояния американской промышленности, объемов импорта и торговой политики, а достижение целевой цены предполагает выполнение прогноза по EBITDA и сохранение благоприятной рыночной конъюнктуры.
Не является индивидуальной инвестиционной рекомендацией.