
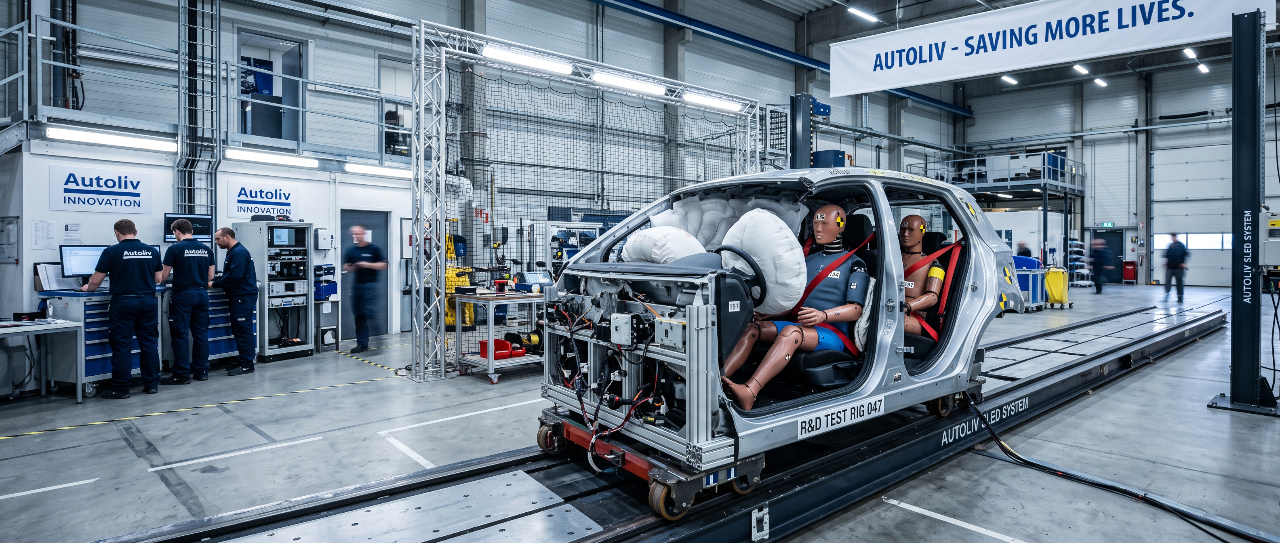
Freedom Broker начал аналитическое покрытие Autoliv (ALV) с рекомендацией «Покупать» и целевой ценой $139 за акцию. По отношению к цене $113,92, использованной в отчете, ориентир предполагает потенциал роста около 22%. Autoliv выпускает подушки безопасности, ремни, рулевые колеса и другие системы защиты пассажиров для автопроизводителей. Аналитики Алинур Бейсенбай и Дмитрий Поздняков считают, что слабые ожидания на 2026 год скрывают возможность заметного улучшения результатов компании в 2027-м.
Почему прогноз на 2026 год выглядит слабым
Autoliv ожидает нулевого органического роста продаж в 2026 году. Дополнительное давление на отчетную прибыль окажут расходы на перестройку производства в Турции. Поэтому ближайшие результаты могут не отражать эффект мер, которые компания уже принимает для повышения рентабельности.
Freedom прогнозирует выручку Autoliv на уровне $11,07 млрд в 2026 году и $11,6 млрд в 2027-м. Ожидаемая прибыль на акцию за тот же период вырастет с $8,11 до $10,72. Это оценки аналитиков, а не опубликованные результаты компании.
За счет чего может вырасти прибыль
Один из основных факторов – снижение расходов на реструктуризацию и экономия от изменений в Турции. К 2028 году компания рассчитывает довести ежегодный эффект от этих мер примерно до $40 млн. Freedom также ожидает восстановления валовой рентабельности – доли выручки, остающейся после вычета производственных затрат.
Еще один источник роста – заказы китайских автопроизводителей и проекты в Индии, производство по которым должно начаться в 2027–2028 годах. Во II квартале 2026 года продажи Autoliv китайским автопроизводителям выросли более чем на 40%, а в Индии – более чем на 35%. При этом рамочные соглашения с отдельными партнерами еще предстоит превратить в твердые производственные заказы.
Какие риски учитывает Freedom
Базовый прогноз аналитиков предполагает лишь умеренное восстановление мирового выпуска легковых автомобилей. Для достижения целевой цены Autoliv не требуется выполнить заявленную менеджментом цель по операционной рентабельности в 12%.
Сильнее ожидаемого сокращение производства автомобилей может, однако, снизить загрузку заводов. Другие риски – задержки запуска новых программ, давление автопроизводителей на цены и зависимость от крупных клиентов. Следующим ориентиром станут результаты Autoliv за III квартал, публикация которых ожидается 23 октября.
Ситуация на азиатском авторынке важна и для других компаний, которые анализирует Freedom Broker. Ранее аналитики отмечали усиление конкуренции с китайскими производителями: в мае продажи Toyota в Китае сократились на 31,7%. На этом фоне Freedom также оценивал перспективы Li Auto, чьи результаты зависят от спроса на китайском рынке и конкуренции в сегменте электромобилей.
Не является индивидуальной инвестиционной рекомендацией.