
Freedom Broker оценил доходность облигаций Medco Energi в 7,7%
Биржевые новости
30 сентября 2026, 19:57
Аналитики Freedom Broker сохранили рекомендацию «Держать до двух лет» по облигациям индонезийской энергетической компании Medco Energi International (MEDC) MEDCIJ 8.625’30. Целевая доходность за период удержания составляет 7,7%, доходность к погашению — 7,80%. Сильные результаты за второй квартал и снижение долговой нагрузки поддерживают кредитный профиль эмитента, однако большая часть позитивных факторов уже отразилась в стоимости бумаг, отмечают эксперты.
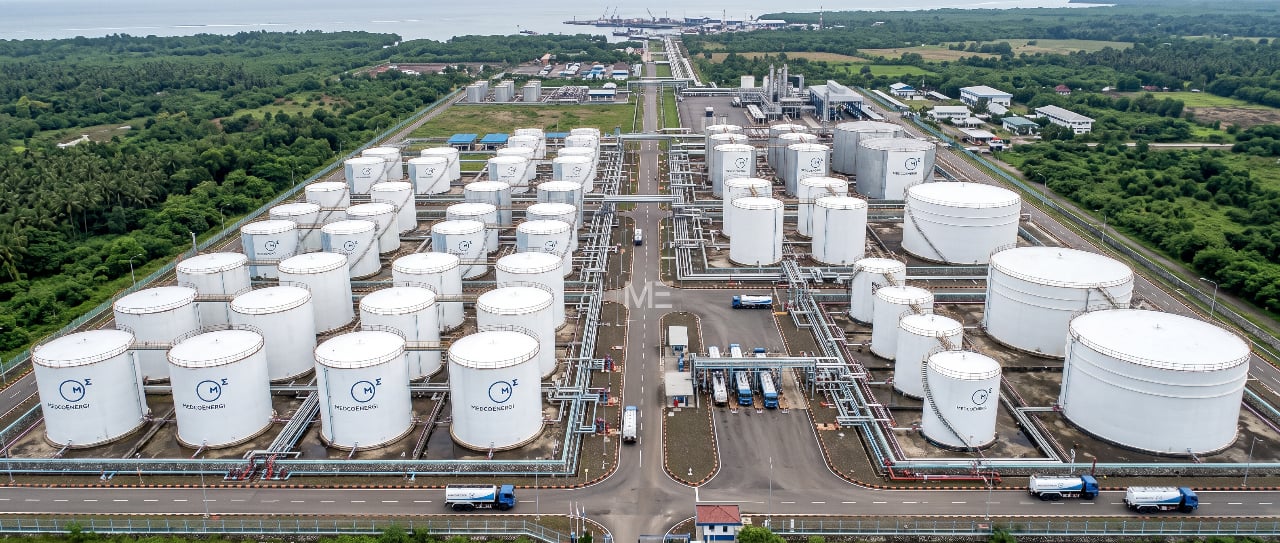
Что за компания Medco Energi
Medco Energi — индонезийская энергетическая компания, которая занимается разведкой и добычей нефти и газа, производством электроэнергии и разработкой природных ресурсов. Диверсифицированный портфель активов и высокая доля газа снижают зависимость бизнеса от колебаний нефтяных цен.
Около половины добычи реализуется по долгосрочным контрактам с фиксированными ценами. Это повышает предсказуемость денежных потоков, а низкая себестоимость позволяет компании сохранять положительный свободный денежный поток даже при снижении цен на нефть.
Облигации MEDCIJ 8.625’30 объемом $600 млн имеют фиксированный купон 8,625%, который выплачивается два раза в год. Дата погашения — 19 мая 2030 года, минимальный лот составляет $250 тыс. Ликвидность выпуска аналитики оценивают как ниже средней, а его риск-профиль — как сбалансированный.
Позитивные факторы уже учли в цене
Главный вывод Freedom Broker заключается в том, что фундаментальное положение Medco Energi остается устойчивым, но пространство для дальнейшего заметного снижения кредитного спреда ограничено.
Спред OAS выпуска, то есть премия его доходности к сопоставимым безрисковым облигациям с учетом встроенных опционов, сократился более чем вдвое: с более 400 базисных пунктов в мае 2025 года до около 190 базисных пунктов к концу сентября 2026 года. С начала 2026 года показатель уменьшился приблизительно на 100 базисных пунктов.
По оценке аналитиков, сейчас спред находится в районе справедливого уровня относительно долларовых облигаций развивающихся стран с рейтингом BB−. Поэтому оснований ожидать его существенного дальнейшего сужения нет.
Рост добычи и высокая доля газа с контрактным ценообразованием носят структурный характер, тогда как маржа 61% отражает временно высокие цены на нефть, отметили аналитики Freedom Broker.
Выручка выросла на 29%
Во втором квартале 2026 года выручка Medco Energi увеличилась на 29% год к году и на 11,7% по сравнению с предыдущим кварталом, до $746 млн. За первое полугодие показатель достиг $1,415 млрд, прибавив 24,3% год к году.
Средняя цена реализации нефти поднялась до $87,5 за баррель против $75,1 за баррель в первом квартале. Одновременно добыча достигла рекордных 171 тыс. баррелей нефтяного эквивалента в сутки, увеличившись на 19,6% год к году и на 1,2% квартал к кварталу. За первое полугодие добыча составила 170 тыс. б.н.э. в сутки, что на 19% выше прошлогоднего результата и соответствует верхней границе прогноза компании. На газ пришлось около 72% производства.
EBITDA во втором квартале выросла на 57% год к году и на 29,5% квартал к кварталу, до $452 млн. Маржа EBITDA достигла 61% против 50% годом ранее и 52% в первом квартале. Чистая прибыль составила $215 млн против $22 млн годом ранее. За первое полугодие она увеличилась с $42 млн до $288 млн.
Свободный денежный поток увеличился на 52%
Операционный денежный поток во втором квартале снизился на 11% квартал к кварталу, до $242 млн. Аналитики считают это временным явлением, связанным с увеличением дебиторской задолженности вслед за ростом продаж и более высокими налоговыми платежами на фоне дорогой нефти.
Свободный денежный поток за первое полугодие вырос на 52% год к году, до $331 млн. Сдержанные капитальные расходы позволили компании сохранить положительную денежную генерацию, несмотря на расширение инвестиционной программы.
За первое полугодие Medco Energi привлекла $922 млн нового, преимущественно банковского, финансирования и погасила $324 млн долга. Валовый долг к концу второго квартала достиг $4,3 млрд и увеличился на 14% год к году и на 16% по сравнению с предыдущим кварталом. При этом чистый долг снизился на 7% квартал к кварталу, до $2,85 млрд.
Ликвидность покрывает погашения до 2030 года
Запас ликвидности Medco Energi составил около $2,57 млрд. В него входят $1,39 млрд денежных средств и их эквивалентов и $1,18 млрд неиспользованных кредитных линий. По оценке Freedom Broker, с учетом ожидаемого свободного денежного потока этого достаточно для покрытия погашений до 2030 года.
Аналитики не ожидают существенного роста долговой нагрузки. Согласно их прогнозу, соотношение чистого долга к EBITDA останется в диапазоне 1,9–2,1х в 2026–2028 годах, а валовый долг снизится до $3,4 млрд к 2028 году.
Freedom Broker прогнозирует выручку Medco Energi в диапазоне $2,3–2,5 млрд в 2026–2028 годах и EBITDA на уровне $1,1–1,35 млрд. Свободный денежный поток может составить $496 млн в 2026 году, $192 млн в 2027 году и $88 млн в 2028 году.
Рост добычи поддерживает кредитный профиль
По итогам 2025 года Medco Energi получила выручку $2,34 млрд и EBITDA $1,26 млрд при марже 54%. Добыча выросла до 156 тыс. б.н.э. в сутки, а в четвертом квартале достигла рекордных 176 тыс. б.н.э. в сутки.
На 2026 год компания подтвердила прогноз добычи в диапазоне 165–170 тыс. б.н.э. в сутки. Среди факторов поддержки облигаций Freedom Broker выделяет рост производства, контрактное ценообразование значительной части газовых поставок, положительный свободный денежный поток и запас ликвидности. Основными ограничениями остаются зависимость части прибыли от нефтяных цен, растущая инвестиционная программа и отсутствие значительного потенциала дальнейшего сужения кредитного спреда.
Не является индивидуальной инвестиционной рекомендацией.