
Аналитики Freedom Broker сохранили рекомендацию «Держать» по акциям General Mills (GIS) и установили целевую цену на уровне $38. При текущей стоимости $34 потенциал роста составляет почти 12%. Компания показывает первые признаки восстановления продаж, однако высокая долговая нагрузка, инфляция и дорогой заемный капитал ограничивают возможности для переоценки бумаг.
Что за компания General Mills
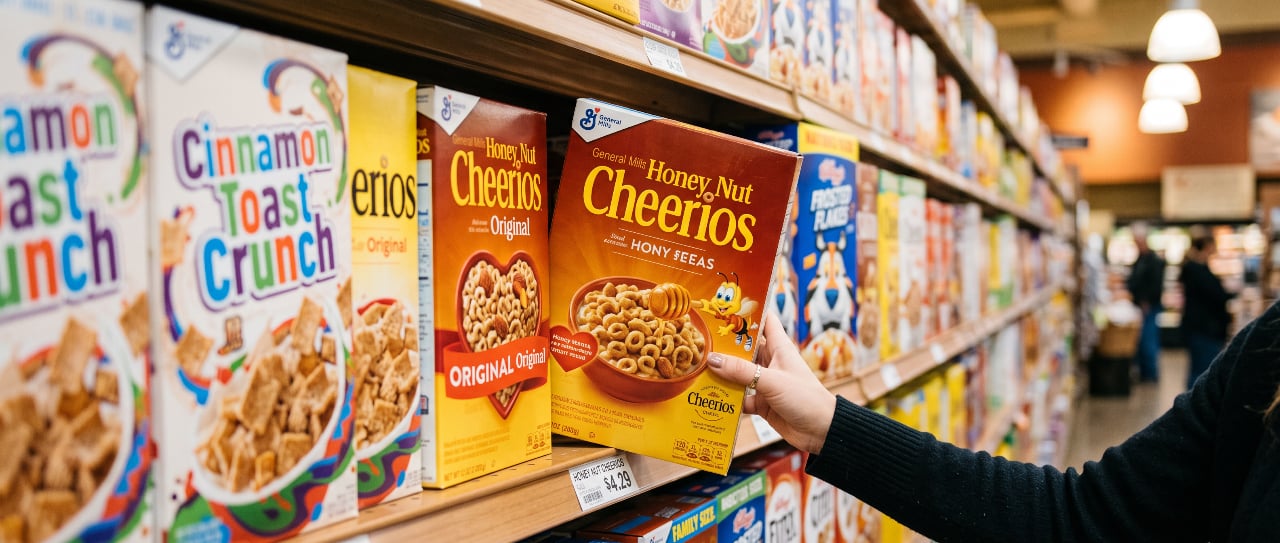
General Mills — американский производитель продуктов питания и кормов для домашних животных. В портфель компании входят бренды Cheerios, Pillsbury, Häagen-Dazs, Nature Valley, Old El Paso и Blue Buffalo. Крупнейшим направлением остается розничный бизнес в Северной Америке, обеспечивающий 56% совокупной выручки.
Компания выплачивает дивиденды на протяжении 127 лет без перерыва. Аналитики относят высокую дивидендную доходность и низкие мультипликаторы General Mills к основным факторам краткосрочной инвестиционной привлекательности.
Ставки ограничили оценку акций
Freedom Broker снизил оценку General Mills до $38, но сохранил рекомендацию «Держать». Аналитики подчеркивают, что пересмотр связан преимущественно с повышением ставки дисконтирования, а не с ухудшением прогнозов выручки и операционной прибыли.
Ставка дисконтирования используется для пересчета будущих денежных потоков в их текущую стоимость. Чем выше процентные ставки и стоимость капитала, тем меньше сегодня оценивается прибыль, которую компания должна получить через несколько лет.
Результаты телефонной конференции, на наш взгляд, были более позитивными, чем в последние кварталы, при этом руководство меньше внимания уделяло решению проблем с ценообразованием и больше — ускорению темпов роста, отмечают аналитики Freedom Broker.
Выручка снизилась на 2,7%
В первом квартале 2027 финансового года выручка General Mills сократилась на 2,7% год к году, до $4,39 млрд, но превысила консенсус-прогноз Freedom Broker на уровне $4,34 млрд. На показатель повлияли снижение сопоставимых продаж в североамериканской рознице и продажа американского йогуртового бизнеса.
Органические продажи всей компании не изменились относительно прошлого года. Рост цен и изменение структуры продаж компенсировали сокращение натуральных объемов.
Чистая прибыль снизилась на 67%, с $1,2 млрд до $397 млн, а разводненная прибыль на акцию — с $2,22 до $0,74. Значительное падение связано в том числе с высокой базой прошлого года, когда General Mills отразила прибыль $1,05 млрд от продажи активов, главным образом американского йогуртового бизнеса.
Скорректированная разводненная прибыль на акцию составила $0,75, снизившись на 13% в постоянной валюте. Скорректированная валовая прибыль сократилась на 5,3% год к году, до $1,46 млрд. Скорректированная валовая маржа снизилась на 90 базисных пунктов, до 33,3%, из-за роста стоимости сырья.
Розничный сегмент остается слабым звеном
Органические продажи подразделения North America Retail (Северная Америка) снизились на 3% год к году. Органические объемы сократились на 2 процентных пункта, а ценовой фактор оказал отрицательное влияние в размере 1 процентного пункта. Продажа йогуртового бизнеса уменьшила отчетные продажи еще на 4 процентных пункта.
Выручка сегмента сократилась на 7%, до $2,4 млрд. Его операционная прибыль уменьшилась на 15%, до $479 млн, из-за снижения объемов и роста производственных затрат. Более сильную динамику показали другие направления. Органические продажи North America Foodservice выросли на 4%, а операционная прибыль сегмента — на 12%, до $79 млн. Подразделение увеличило или сохранило долю рынка во всех приоритетных категориях.
Органические продажи международного бизнеса также прибавили 4%. Выручка сегмента увеличилась на 4%, до $794 млн, а операционная прибыль — на 14%, до $75 млн. В постоянной валюте рост операционной прибыли составил 15%.
Продажи подразделения North America Pet остались на прошлогоднем уровне и составили $613 млн. Операционная прибыль сократилась на 12%, до $100 млн, из-за дорогого сырья, снижения объемов и увеличения коммерческих и административных расходов.
Экономия должна компенсировать инфляцию
Руководство General Mills оценило инфляцию в цепочке поставок в первом квартале в 4%. К концу 2027 финансового года показатель может ускориться до 6% год к году. Основным ответом компании стала программа повышения эффективности на $3 млрд. В текущем финансовом году General Mills планирует сэкономить $750 млн. Высвободившиеся средства могут быть направлены на сокращение долга и инвестиции в производство.
Аналитики Freedom Broker ожидают, что повышение производительности и трансформация бизнеса в значительной степени компенсируют инфляционное давление. Дополнительными драйверами должны стать инновации, обновление продуктов, цифровой маркетинг и электронная коммерция.
General Mills сохранила прогноз
Компания подтвердила прогноз на 2027 финансовый год. Органические продажи могут измениться в диапазоне от снижения на 1,5% до роста на 0,5%. Скорректированная операционная прибыль, как ожидается, уменьшится на 8–13% в постоянной валюте. Скорректированная прибыль на акцию составит $3,00–3,20 против $3,55 в прошлом финансовом году. Конверсия скорректированной прибыли в свободный денежный поток прогнозируется на уровне приблизительно 95%.
Freedom Broker ожидает выручку General Mills в размере $17,962 млрд в 2027 финансовом году, $18,169 млрд в 2028-м и $18,389 млрд в 2029-м. Скорректированная прибыль на акцию прогнозируется на уровне $3,07, $3,23 и $3,40 соответственно.
Дивиденды поддерживают инвестиционный тезис
В четвертом квартале 2026 финансового года General Mills получила чистый убыток $3,01 млрд, или $3,74 на акцию, из-за переоценки активов и списаний. Скорректированная прибыль на акцию составила $0,95 против $0,74 годом ранее, а выручка увеличилась с $4,56 млрд до $4,61 млрд. Совет директоров объявлял квартальные дивиденды в размере $0,61 на акцию.
Не является индивидуальной инвестиционной рекомендацией.