
Эксперты Freedom: дефицит памяти продлит рост бизнеса Micron до 2028 года
Биржевые новости
7 октября 2026, 12:41
Аналитики Freedom Broker подтвердили рекомендацию «Покупать» по акциям американского производителя памяти Micron Technology (MU) и целевую цену $1600. Относительно цены закрытия в $1063,9 это предполагает потенциал роста на 50,4%. Эксперты повысили прогнозы по компании: ограниченные производственные мощности и долгосрочные контракты поддерживают перспективы бизнеса на 2027–2028 годы.
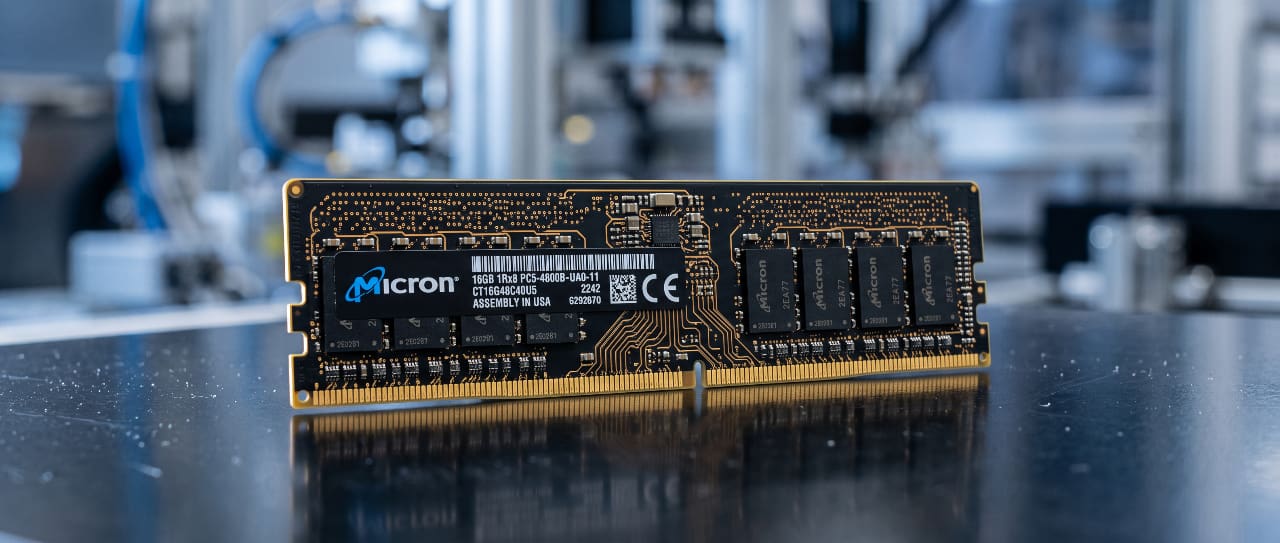
Память для серверов и искусственного интеллекта
Micron производит микросхемы памяти и системы хранения данных для смартфонов, компьютеров, автомобилей и серверов. Одно из ключевых направлений — память с высокой пропускной способностью, которая помогает быстро передавать большие объемы данных при обучении и работе искусственного интеллекта.
Расширение ИИ-инфраструктуры увеличивает потребность в такой продукции. Однако производителям недостаточно установить дополнительное оборудование: для наращивания выпуска нужны помещения и время на строительство.
Дефицит может усилиться в ближайшие два года
Главный вывод аналитиков Freedom Broker касается продолжительности подъема на рынке памяти. По обновленной оценке менеджмента Micron, дефицит в 2027–2028 годах будет острее, чем в 2026-м. Расширение производства ограничено нехваткой помещений, а дополнительные инвестиции в строительство дадут основной эффект с конца 2028 года.
При этом свыше 75% выпуска на 2027 год уже распределено между заказчиками. Долгосрочные соглашения предусматривают примерно $150 млрд будущей выручки по минимальным договорным ценам. Это повышает предсказуемость бизнеса: часть будущего спроса подтверждена контрактами задолго до поставок, отмечают эксперты.
Таким образом, инвестиционная идея опирается на сочетание высокого спроса, ограниченного предложения и заранее согласованных условий продаж. Аналитики считают эти факторы основанием для сохранения положительной оценки Micron.
Квартальная выручка выросла почти в пять раз
В четвертом квартале 2026 финансового года выручка Micron составила $54,23 млрд против $11,32 млрд годом ранее. Рост достиг 379%, а относительно предыдущего квартала — 30,8%.
Чистая прибыль по американским стандартам учета GAAP увеличилась с $3,20 млрд до $37,70 млрд. Скорректированная прибыль составила $38,40 млрд, или $33,42 на акцию, против $3,47 млрд и $3,03 годом ранее.
Валовая рентабельность по GAAP поднялась с 44,7% до 86,8%. Операционный денежный поток достиг $43,97 млрд против $5,73 млрд годом ранее. После капитальных вложений скорректированный свободный денежный поток составил $33,20 млрд.
За весь финансовый год выручка выросла с $37,38 млрд до $133,19 млрд, а чистая прибыль — с $8,54 млрд до $84,97 млрд. Компания завершила год с $73,48 млрд денежных средств, рыночных инвестиций и средств с ограничением использования.
Компания ожидает дальнейшего увеличения продаж
На первый квартал 2027 финансового года Micron прогнозирует выручку в диапазоне $60–63 млрд. Средняя точка прогноза — $61,5 млрд — на 13,4% выше результата предыдущего квартала.
Скорректированная прибыль на акцию ожидается в пределах $37,15–39,15, а валовая рентабельность — на уровне 86,25%. Менеджмент рассчитывает на новый рекордный финансовый год и увеличивает инвестиции в технологии, продукцию и производство.
При этом сильный спрос уже во многом отражен в котировках, отмечают аналитики Freedom Broker. Поэтому даже хорошие результаты не гарантируют немедленного роста акций. Дополнительный риск связан с финансированием ИИ-проектов: надежность заказов на компоненты зависит и от способности покупателей оплачивать масштабные инвестиции. Ухудшение условий привлечения капитала может затронуть технологических лидеров и их поставщиков.
Заказы производителей электроники остаются дополнительным фактором
В середине августа акции Micron получали поддержку после заявления властей США против закупок Apple (AAPL) микросхем памяти у китайских производителей. В ходе торгов бумаги Micron прибавляли до 6%.
Эксперты Freedom связывали движение с ожиданиями перераспределения заказов в пользу американских поставщиков. Однако устойчивый эффект возможен только при фактическом изменении цепочки поставок: одного политического заявления для дальнейшего роста котировок недостаточно.
Не является индивидуальной инвестиционной рекомендацией.