
Freedom сохранил рекомендацию «Держать» по General Motors с целевой ценой $76
Биржевые новости
22 октября 2026, 22:26
Обновление модельного ряда и сохраняющееся давление затрат могут ограничить результаты General Motors (GM) в IV квартале, считает старший аналитик Freedom Broker Дмитрий Поздняков. Несмотря на превышение квартальных ожиданий, он понизил прогноз финансовых показателей компании, сохранив рекомендацию «Держать» и целевую цену $76 за акцию.
General Motors – американский автопроизводитель, выпускающий автомобили под брендами Chevrolet, GMC, Cadillac и Buick. Основной рынок компании – Северная Америка. Подразделение GM Financial предоставляет финансирование покупателям и дилерам.
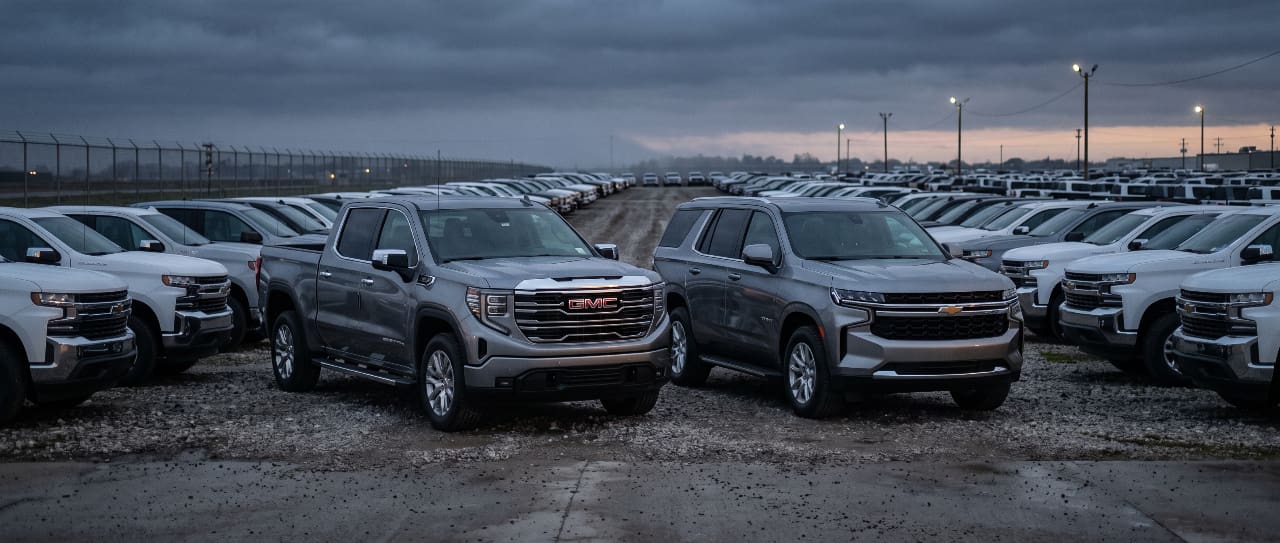
Выручка выросла, прибыль немного превысила ожидания
Согласно отчетности, опубликованной 20 октября, выручка GM за III квартал составила около $50 млрд, а чистая прибыль – $3,3 млрд. Скорректированная прибыль до вычета процентов и налогов достигла $4,1 млрд.
В отчете Freedom отмечается, что выручка увеличилась на 2,9% год к году и превысила консенсус-прогноз FactSet в $48,78 млрд. Скорректированная прибыль на акцию составила $3,70 против ожидаемых $3,69.
Рентабельность по скорректированной прибыли до вычета процентов и налогов повысилась с 6,9% до 8,2%. Результаты поддержали увеличение поставок, снижение гарантийных расходов и затрат, связанных с производством электромобилей. Одновременно сохранялось давление со стороны сырья, логистики и переноса производства в США.
Рост поставок поддержал основной бизнес
Оптовые поставки GM увеличились на 5,2% год к году, до 1,028 млн автомобилей. В Северной Америке рост составил 3,5%, а за ее пределами – 16,1%.
Выручка североамериканского подразделения выросла на 2,1%, до $41,42 млрд. Средняя цена продажи автомобиля GM в США оставалась около $52 тыс., примерно на уровне предыдущего квартала.
Международное автомобильное подразделение увеличило выручку на 12%, до $4,09 млрд, благодаря росту количества проданных машин.
Обновление пикапов может ограничить результаты IV квартала
Менеджмент предупредил, что поставки в Северной Америке в текущем квартале могут оказаться ниже обычного из-за подготовки к обновлению полноразмерных пикапов.
Freedom теперь ожидает снижения поставок в регионе на 0,5% год к году в IV квартале. Прогноз общей квартальной выручки составляет $44,4 млрд – на 2% меньше, чем годом ранее.
Поздняков отмечает, что прежние оценки предполагали более сильный рост поставок в ближайшие кварталы. После пересмотра аналитик прогнозирует выручку GM на уровне $186,07 млрд в 2026 году и $191,14 млрд в 2027-м.
GM уточнила годовые ориентиры и объявила выкуп акций
Компания сузила прогноз скорректированной прибыли на акцию за 2026 год с $12–14 до $12,75–13,75. Прогноз скорректированной прибыли до вычета процентов и налогов составляет $14,5–15,5 млрд.
Совет директоров также одобрил новую многолетнюю программу обратного выкупа акций на $20 млрд и квартальный дивиденд $0,18 на акцию. Обратный выкуп сокращает количество бумаг в обращении и может поддерживать прибыль в расчете на одну акцию.
При этом Freedom сохраняет нейтральный взгляд на бумаги: целевая цена $76 учитывает более сдержанные ожидания по поставкам на период обновления модельного ряда.
Сильный спрос на пикапы предшествовал пересмотру прогнозов
Ранее Freedom Broker сообщал о росте продаж GM в США благодаря спросу на пикапы и внедорожники. Тогда компания также указывала, что полноразмерные пикапы нового поколения должны появиться в автосалонах к концу года.
Обновление этих моделей создает предпосылки для дальнейших продаж, однако переходный период может временно сдерживать поставки. Именно этот фактор, наряду с затратами, ограничивает оптимизм Freedom в отношении ближайших результатов GM.
Не является индивидуальной инвестиционной рекомендацией.