
Аналитики Freedom Broker начали покрытие Nutrien (NTR), CVR Partners (UAN) и LSB Industries (LXU) с рекомендацией «Держать». Целевые цены на 12 месяцев составляют $78, $124 и $9,50 соответственно. При текущих котировках $69,37, $123,76 и $10,37 это предполагает рост на 12,44% для Nutrien и на 0,19% для CVR Partners, а для LSB Industries — снижение на 8,39%. По мнению экспертов, преимущество североамериканских производителей по себестоимости уже отражено в оценках, тогда как нормализация цен на удобрения ограничивает дальнейший рост прибыли.
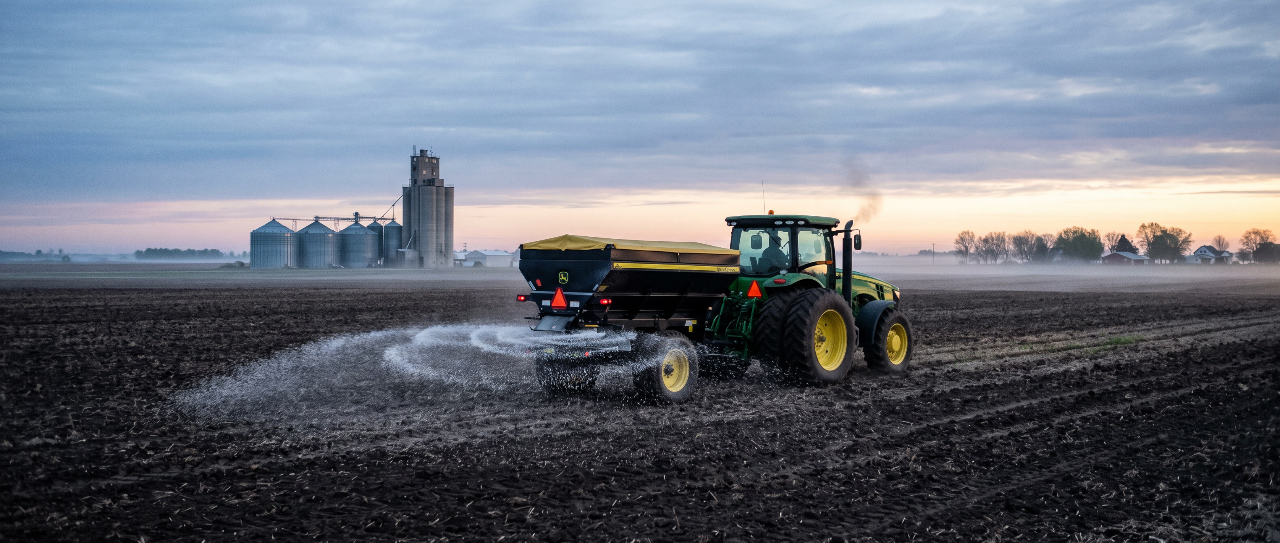
Три компании — разная зависимость от азотных удобрений
Nutrien — диверсифицированный производитель удобрений с азотным и калийным направлениями, а также розничным бизнесом Retail, обслуживающим сельхозпроизводителей. Такая структура снижает зависимость результатов от одного продукта, но одновременно ограничивает влияние высоких цен на азотные удобрения на общую прибыль.
CVR Partners управляет двумя заводами и выпускает азотные удобрения. Компания организована как партнерство и распределяет доступные денежные средства между владельцами паев. Поэтому выплаты особенно чувствительны к ценам продукции, расходам на обслуживание предприятий и срокам ремонтов.
LSB Industries управляет тремя азотными заводами в Арканзасе, Алабаме и Оклахоме. Компания поставляет продукцию сельскохозяйственным и промышленным потребителям и среди рассматриваемых производителей сильнее зависит от аммиака.
Главный тезис: преимущество по затратам сохранится, но сократится
Freedom отдает предпочтение в инвестициях азотным удобрениям перед калийными и фосфатными. Аналитики считают, что положение на кривой себестоимости определяет прибыльность производителей на протяжении всего цикла, а североамериканские предприятия выигрывают благодаря относительно дешевому сырью.
Однако нынешнюю ситуацию эксперты рассматривают как временный ценовой шок, а не как устойчивый дефицит предложения. По их оценке, снижение цен реализации в 2027–2028 годах частично компенсирует преимущество по затратам и ограничит возможности для повышения рыночной оценки компаний.
Целевые цены рассчитаны по отношению стоимости бизнеса к прогнозной EBITDA за 2027 год — показателю прибыли до процентов, налогов и амортизации. Для Nutrien аналитики применяют мультипликатор 7,9x, учитывая масштаб, баланс, дивиденды и Retail. Для CVR Partners используется 5,6x, для LSB Industries — 5,9x.
Ормузский пролив усилил преимущество американского газа
Согласно обзору экспертов, с 28 февраля движение через Ормузский пролив остается существенно ограниченным. В 2024 году через этот маршрут проходило 34% мировой торговли карбамидом и 20% торговли сжиженным природным газом. Перебои с поставками катарского СПГ увеличили разрыв между европейскими и американскими ценами на газ. По оценке Freedom Broker, в пересчете на производство аммиака преимущество составляет около $850 на тонну.
Базовый сценарий аналитиков предполагает открытие пролива примерно к концу года и последующее сокращение преимущества по сырьевым затратам примерно до $300 на тонну аммиака. При этом повреждения инфраструктуры СПГ в Катаре могут замедлить восстановление поставок и нормализацию европейских цен на газ. Если ограничения сохранятся до весны 2027 года, североамериканские производители могут получить дополнительную поддержку от нового повышения цен на удобрения.
Nutrien: диверсификация ограничивает рост прибыли
Во II квартале 2026 года консолидированная скорректированная EBITDA Nutrien составила $2 430 млн против $2 486 млн годом ранее, снизившись на 2%. В азотном направлении средняя цена реализации выросла на 17%, до $452 за тонну, однако объем продаж сократился на 25%, до 2,25 млн тонн. В результате скорректированная EBITDA сегмента снизилась на 5%, с $665 млн до $635 млн.
Калийное направление увеличило скорректированную EBITDA на 4%, до $658 млн. В Retail показатель сократился на 2%, до $1 131 млн. По прогнозу Freedom, среднегодовой рост EBITDA Nutrien в 2025–2028 годах составит 1,7%. Эксперты отмечают, что выигрыш азотного бизнеса от дешевого газа частично размывается результатами других направлений.
CVR Partners: наиболее прямая зависимость от цен и денежных выплат
Аналитики рассматривают CVR Partners как наиболее прямую ставку на доходность производства азотных удобрений. Дополнительная особенность — использование нефтяного кокса на заводе Coffeyville, которое частично снижает зависимость затрат от американских цен на газ. Во II квартале выручка компании выросла на 20% год к году, до $202 млн, а EBITDA — на 59%, до $107 млн. Выплата на пай увеличилась на 56%, с $3,89 до $6,08.
Freedom прогнозирует выплаты $18,31 на пай за 2026 год и $22,20 за 2027 год. Однако они зависят от доступных денежных средств после резервирования расходов на капитальные вложения, ремонты и обслуживание долга. Поэтому размер выплат может существенно меняться от квартала к кварталу.
LSB Industries: нормализация цен ограничивает перспективы
Выручка LSB Industries во II квартале увеличилась на 11%, до $168,1 млн, а скорректированная EBITDA — на 39%, до $53,1 млн. Аналитики прогнозируют скорректированную EBITDA на уровне $190 млн в 2026 году, $156 млн в 2027 году и $113 млн в 2028 году. При этом снижение в 2027 году почти полностью связано с уменьшением расходов на ремонты, которые добавляются обратно при расчете скорректированного показателя. Давление нормализации цен на аммиак и другие азотные продукты сильнее проявится в 2028 году.
Часть продаж LSB осуществляется по контрактам, учитывающим затраты производителя, однако такие соглашения не обеспечивают полной защиты от простоев, роста прочих расходов и снижения маржи при продлении договоров.
Эль-Ниньо меняет географию спроса
Второй важный фактор обзора — усиление Эль-Ниньо, климатического явления, способного менять режим осадков и влиять на урожаи. По приведенному аналитиками обновлению NOAA от 8 октября, вероятность исторически сильного события в октябре–декабре оценивается в 83%. Индийский муссон завершился с количеством осадков на 12,6% ниже нормы.
Freedom ожидает, что ухудшение урожаев в части Азии сократит использование удобрений в регионе, но повысит потребность в импорте зерна. Это оказывает давление на мировые цены карбамида и одновременно поддерживает спрос на удобрения со стороны североамериканских сельхозпроизводителей. При этом аналитики не считают сильный Эль-Ниньо самостоятельной гарантией роста американских цен на зерно.
За чем следить инвесторам
Ключевые риски — более раннее открытие Ормузского пролива, снижение цен на удобрения и удорожание американского газа по мере запуска новых экспортных мощностей СПГ. Для CVR Partners и LSB Industries также существенна концентрация производства: остановка одного предприятия способна заметно повлиять на квартальный результат.
Ближайшие ориентиры — отчет LSB Industries 28 октября после закрытия торгов, результаты Nutrien 4 ноября и отчетность CVR Partners в начале ноября. Аналитики будут следить за ценами реализации, работой заводов после ремонтов и возможностями компаний возвращать средства инвесторам.
Не является индивидуальной инвестиционной рекомендацией.