
Freedom повысил рекомендацию по Dorman Products до «Покупать» с целью $152
Биржевые новости
2 қараша 2026, 21:34
Устойчивый спрос на профессиональный ремонт автомобилей и расширение ассортимента поддерживают перспективы Dorman Products (NASDAQ: DORM), считают аналитики Freedom Broker Канагат Ертай и Дмитрий Поздняков. Эксперты повысили рекомендацию с «Держать» до «Покупать», одновременно снизив целевую цену со $154 до $152.
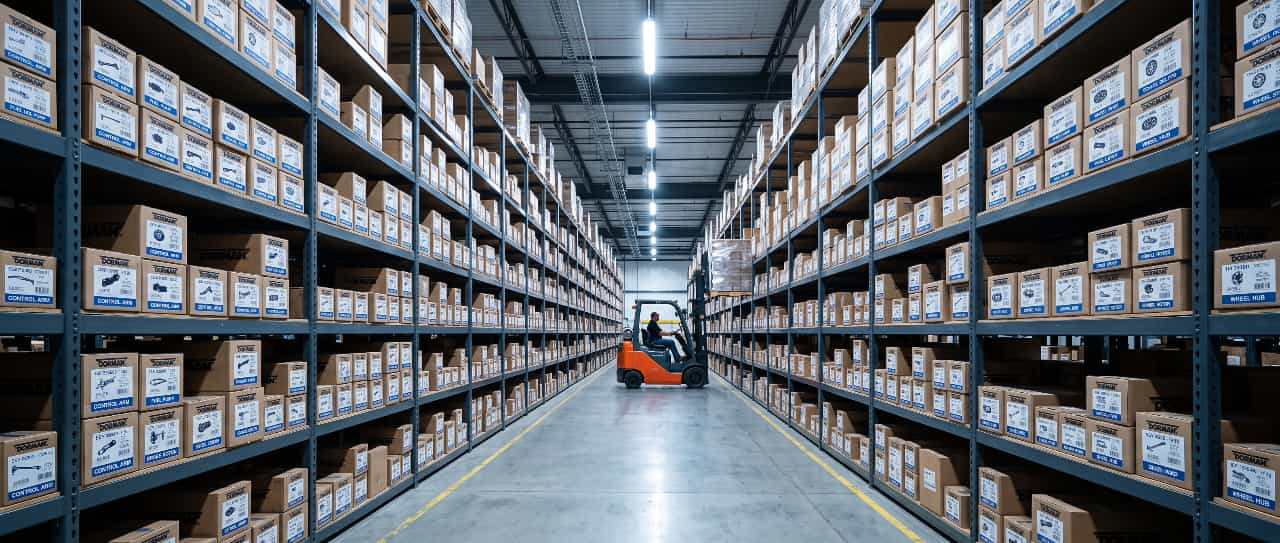
Dorman Products поставляет запасные части для ремонта легковых автомобилей, грузовиков и внедорожной техники. Компания продает продукцию через дистрибьюторов и розничных партнеров, обслуживающих автомастерские и частных покупателей. Новая цель предполагает потенциал роста около 22,3% относительно цены $124,31, использованной в отчете Freedom.
Прибыль превысила прогноз аналитиков
В III квартале 2026 года выручка Dorman увеличилась на 3,3% год к году, до $561,7 млн. При этом показатель оказался на 2,7% ниже прогноза Freedom в $577 млн.
Скорректированная прибыль на акцию составила $2,08 – на 8% выше оценки аналитиков в $1,93. Превышение обеспечили прежде всего меньшие, чем ожидалось, коммерческие, общехозяйственные и административные расходы.
Однако относительно прошлого года прибыль снизилась: тогда скорректированный показатель составлял $2,62 на акцию. В квартальном отчете компания объяснила разницу в том числе высокой базой сравнения: в III квартале 2025 года повышение цен для компенсации импортных пошлин опередило рост соответствующих затрат.
Снижение цен сдерживает продажи
По оценке Freedom, отставание выручки от прогноза связано главным образом с ценовой динамикой. После прошлогоднего повышения цен из-за пошлин Dorman начала снижать отпускные цены во II квартале 2026 года.
Валовая рентабельность составила 39,4% против 44,4% годом ранее. При этом результат практически совпал с прогнозом Freedom, поэтому недобор валовой прибыли аналитики связывают преимущественно с меньшей выручкой.
Спрос различается по каналам. Продажи для профессионального ремонта автомобилей укрепляются, тогда как покупки для самостоятельного ремонта остаются под давлением инфляции. Дополнительная слабость наблюдается в сегменте техники для отдыха.
Компания снизила прогноз роста выручки
Менеджмент понизил ожидаемый рост выручки за 2026 год с 3–5% до 2–3%. Диапазон скорректированной прибыли на акцию сужен до $8,50–8,70.
Freedom сократил прогнозы выручки на 2026–2028 годы примерно на 2–3%, но немного повысил оценки скорректированной прибыли на акцию на 2026 и 2027 годы – до $8,63 и $9,29 соответственно.
Аналитики ожидают, что давление от снижения цен сохранится как минимум в начале 2027 года. В дальнейшем увеличение объемов продаж и операционная эффективность могут способствовать постепенному восстановлению рентабельности.
Денежный поток вырос, но часть улучшения носит разовый характер
Операционный денежный поток Dorman достиг $64,6 млн против $12,2 млн годом ранее. Свободный денежный поток, по расчетам Freedom, составил около $57 млн. При этом он включал $18 млн возврата импортных пошлин – без этой суммы показатель был бы примерно $39 млн.
В III квартале компания направила на обратный выкуп акций $15 млн. С начала года объем выкупа достиг рекордных для Dorman $112 млн.
Почему Freedom повысил рекомендацию
Несмотря на более осторожный прогноз продаж, аналитики сохраняют положительный взгляд на долгосрочную прибыль компании. Его поддерживают спрос со стороны автомастерских, новые продукты и сильный баланс.
Ранее Freedom выделял Dorman среди компаний малой капитализации, отмечая старение американского автопарка и высокую стоимость новых автомобилей как факторы спроса на запчасти.
Обновленная целевая цена $152 учитывает пересмотр прогнозов. Для реализации потенциала важны восстановление рентабельности, сохранение спроса на профессиональный ремонт и контроль оборотного капитала.
Не является индивидуальной инвестиционной рекомендацией.