
Инвестидея дня: аналитики Freedom видят потенциал роста DNOW на 31%
Биржевые новости
12 ноября 2026, 12:10
Аналитики Freedom повысили рекомендацию по акциям поставщика промышленного оборудования DNOW (DNOW) до «Покупать» и сохранили целевую цену $18. От котировки $13,72, использованной в обзоре от 9 ноября, потенциал роста составляет около 31,2%. Эксперты связывают перспективы компании с интеграцией MRC Global, повышением рентабельности и спросом на оборудование для газовой и энергетической инфраструктуры.
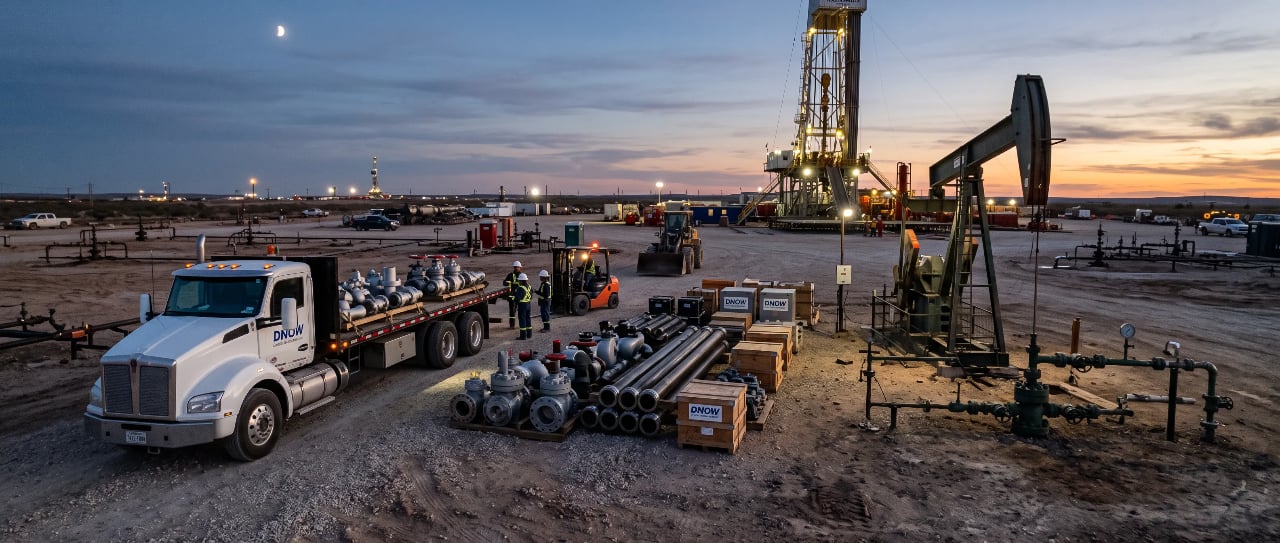
DNOW поставляет трубы, клапаны, насосы, компрессоры и другие решения для нефтегазовых и промышленных предприятий. Компания также помогает заказчикам организовывать закупки и управлять поставками. После приобретения MRC Global в ноябре 2025 года она расширила бизнес и снизила зависимость от добывающих компаний.
Прибыльность растет быстрее продаж
В третьем квартале 2026 года DNOW увеличила выручку до $1,34 млрд – на 2,3% относительно предыдущего квартала и на 110,9% год к году. Более чем двукратный годовой рост преимущественно объясняется включением MRC Global в отчетность группы. Скорректированная EBITDA достигла $76 млн.
Для аналитиков Freedom важнее то, что компания последовательно улучшает прибыльность. Скорректированная EBITDA выросла на 26,7% к предыдущему кварталу, а ее рентабельность увеличилась с 4,6% до 5,7%. Скорректированная прибыль на акцию достигла $0,18 против $0,12 кварталом ранее.
Компания продавала больше продукции с высокой маржой, повышала эффективность и сокращала расходы. Коммерческие и административные затраты снизились на $6 млн относительно второго квартала. По оценке Freedom, результаты показывают, что интеграция MRC Global начинает приносить более заметный финансовый эффект.
Газовая инфраструктура поддерживает спрос
Одним из наиболее устойчивых направлений стали поставки газовым коммунальным предприятиям. Выручка от этих клиентов выросла на 4% к предыдущему кварталу и достигла максимума за три года. Заказчики модернизируют инфраструктуру, а DNOW расширяет сотрудничество с ними.
Продажи для переработки и промышленности увеличились на 10% за квартал. Выручка от клиентов, которые занимаются сбором, переработкой и транспортировкой углеводородов, выросла примерно на $20 млн. Аналитики считают, что такая структура делает бизнес более сбалансированным. Компания получает доход не только от бурения и добычи, но и от обслуживания инфраструктуры. Дополнительные возможности менеджмент видит в проектах СПГ и энергоснабжении дата-центров.
Главный расчет – на восстановление прибыли в 2027 году
Freedom ожидает, что в 2027 году выручка DNOW увеличится на 6,7%, до $5,39 млрд. При этом скорректированная EBITDA, по прогнозу аналитиков, вырастет на 42,9%, до $328,5 млн, а ее рентабельность достигнет 6,1%.
Рост должны обеспечить инвестиции клиентов в газовую инфраструктуру, восстановление активности в добыче и промышленности, а также дальнейшее сокращение издержек после объединения с MRC Global. Скорректированная прибыль на акцию, по оценке Freedom, может увеличиться с $0,40 в 2026 году до $0,79 в 2027-м.
Предварительные сценарии менеджмента предполагают EBITDA в следующем году на уровне $300–350 млн. Этот диапазон в целом соответствует расчетам Freedom и поддерживает ожидания аналитиков.
Что может помешать реализации идеи
Ближайший квартал может оказаться слабее третьего из-за сезонного сокращения расходов заказчиков. Freedom прогнозирует снижение выручки примерно до $1,22 млрд и скорректированной EBITDA – до $54,8 млн. Часть давления могут смягчить поставки по ранее отложенным международным проектам.
Риски сохраняются и в интеграции MRC Global. Компания продолжает переводить подразделения на общую систему управления бизнесом. Задержки могут затруднить обслуживание клиентов, управление запасами и сокращение расходов.
Другие факторы риска – рост транспортных затрат, снижение инвестиций нефтегазовых компаний и колебания цен на сырье. Поэтому улучшение результатов DNOW зависит как от собственных действий компании, так и от готовности заказчиков финансировать новые проекты.
Как менялась оценка Freedom
В июне Freedom Broker начал покрытие DNOW с рекомендацией «Покупать» и целевой ценой $16. Уже тогда аналитики выделяли объединение с MRC Global и расширение присутствия в газовой инфраструктуре как основные факторы роста.
В ноябрьском обзоре эксперты сохранили действующую цель $18 и повысили рекомендацию до «Покупать». Новый анализ опирается на улучшение квартальной рентабельности и дальнейший прогресс интеграции.
Не является индивидуальной инвестиционной рекомендацией.