
Двухнедельный обзор фондовых рынков №354. ИИ-помощник для «быков»
Обзор на 22 сентября
Глобальная картина
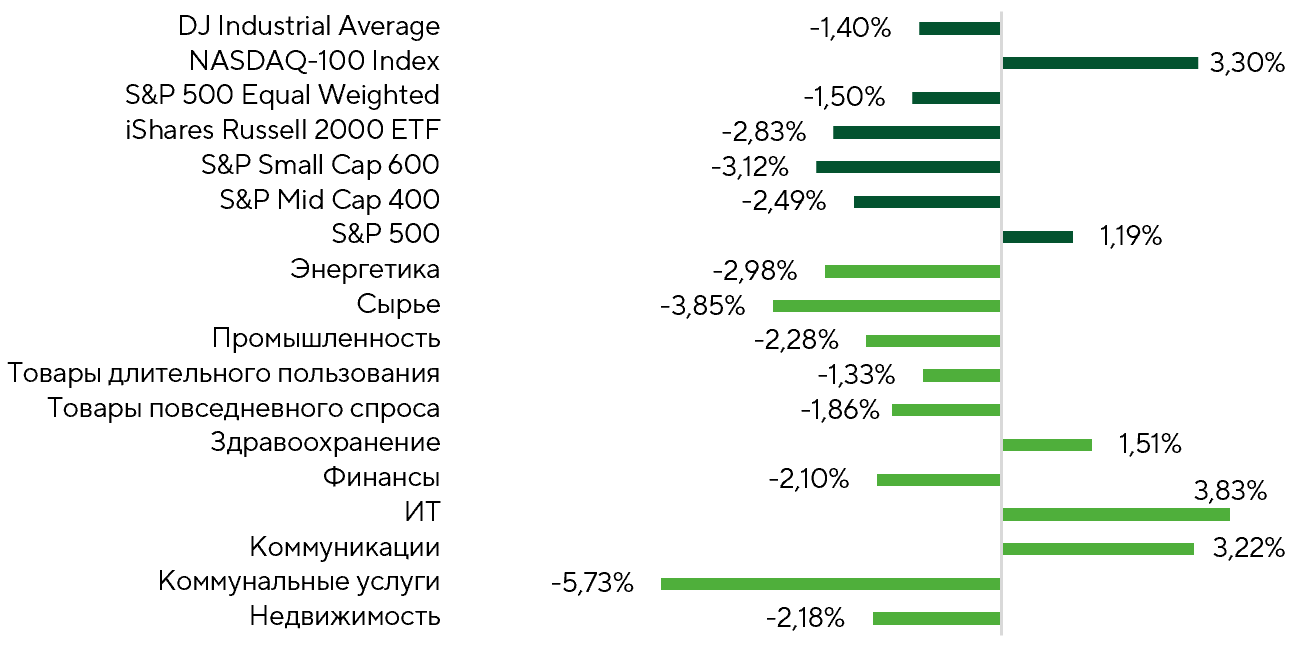
Доходность индексов и секторов за обозреваемый период.
Источники: FactSet, анализ Freedom Broker
За две недели, завершившиеся 22 сентября, американские фондовые площадки продемонстрировали позитивную динамику, преимущественно за счет устойчивости акций мегакапов, в которые инвесторы активно перекладывались из бумаг широкого спектра секторов. За рассматриваемый период «классический» S&P 500 прибавил 1,19% при снижении равновзвешенного бенчмарка на 1,5%, а Nasdaq-100 вырос 3,3%. Под наибольшим давлением оказались акции средних и малых компаний.
Широта рынка подтверждает тезис о сконцентрированном ралли. Доходность обеспечили 28,9% компаний из состава S&P 500, то есть около 145 эмитентов. При этом в топ-15 по капитализации этот показатель достиг 80%. При ослаблении позитивного импульса в их акциях рынок может переключиться в режим риск-офф.
В лидеры роста вышли ИТ-сектор (+3,83%) и телеком-индустрия (+3,22%), в которых сосредоточено наибольшее количество мегакапов. В список аутсайдеров вошли проциклические компании, а также эмитенты, наиболее чувствительные к изменению процентных ставок, в том числе представители коммунальной отрасли и сектора недвижимости, для которых главным негативным фактором стало повышение ставки ФРС на сентябрьском заседании. Рост стоимости финансирования особенно значим для коммунальных компаний, поскольку их бизнес предполагает значительную долговую нагрузку и постоянные капитальные затраты, а сравнительная привлекательность их дивидендной доходности снижается при увеличении рыночных ставок.
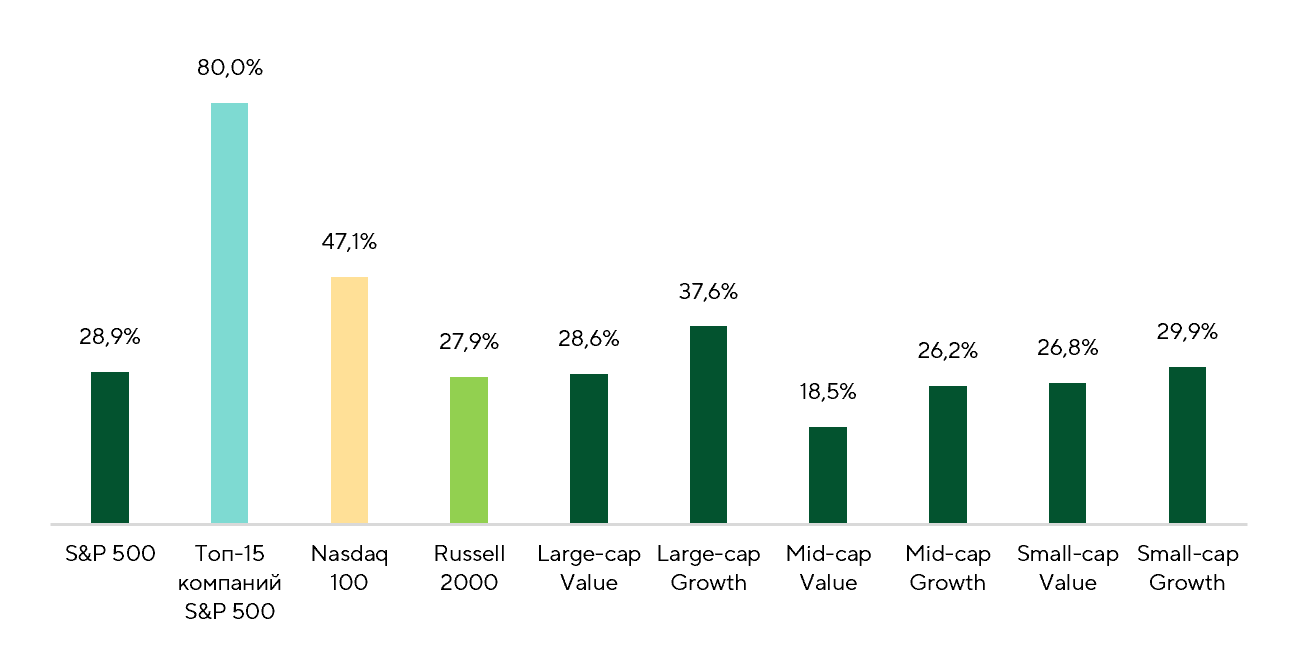
Доля компаний с положительной доходностью среди индексов за обозреваемый период.
Источники: FactSet, анализ Freedom Broker
Дополнительным риском для коммунального сектора может оказаться обсуждаемое рынком замедление темпов развития ИИ. За последние недели с подобными заявлениями выступили руководители крупнейших компаний этого сегмента, включая Anthropic, OpenAI, xAI, DeepMind, а также лидеры технологических гигантов, в том числе Alphabet (GOOGL) и Microsoft (MSFT), которые публично поддержали инициативу по более осторожному развитию передовых моделей через усиление независимого тестирования и внешнего надзора. Речь пока идет преимущественно о принципах и механизмах контроля в целях безопасности, а не о подтвержденном замедлении обучения моделей или сокращении инвестиций в вычислительную инфраструктуру. То есть данные риски пока не задевают ИИ-инфраструктурный сегмент рынка. Но, если соответствующие заявления повлекут за собой практические ограничения скорости разработки ИИ-моделей, коммунальные компании, рассчитывающие на ускоренный рост электропотребления дата-центрами, могут оказаться среди первых затронутых этим негативом сегментов.
Среди телекомов наиболее выраженный рост (около 21%) продемонстрировала Meta Platforms (META) — крупнейшая по весу компания сектора в индексе. Главным позитивным драйвером стало изменение восприятия ИИ-инвестиций корпорации Цукерберга. 8 сентября она запустила в США персональный ИИ-агент Muse, который быстро привлек внимание пользователей и продемонстрировал высокий начальный спрос. 15 сентября Meta также представила Meta One — подписочный сервис, объединяющий платные ИИ-функции, инструменты для авторов и бизнеса, а также доступ к Meta Business Agent. Эти продукты дали рынку более понятный сценарий монетизации многомиллиардных вложений компании в ИИ — через подписки, бизнес-инструменты, рост вовлеченности аудитории и повышение эффективности рекламы в ключевых приложениях. На этом фоне консенсус в отношении роста прибыли Meta за 2026 год был повышен с 9,2% до 11,3%, хотя ориентиры на 2027 год пока не изменились. Переоценка отражает более сильные краткосрочные ожидания рынка и уверенность инвесторов в том, что ИИ-расходы компании начинают приносить осязаемый финансовый результат. При этом форвардный мультипликатор P/E у Meta составляет 23,4x против средних 19,9x за последние три года. В этой связи дальнейшая динамика акций будет зависеть от того, будут ли ранний спрос на Muse и новые подписочные продукты способны трансформироваться в устойчивую выручку и прибыль, достаточные для оправдания более высокой оценки эмитента.
Главным для макроэкономики событием стало решение ФРС по итогам заседания 15–16 сентября повысить ключевую ставку на 25 б.п. — до 3,75–4%. Этот шаг был обоснован необходимостью быстрее вернуть инфляцию к цели 2%. Американская экономика, по оценке регулятора, остается устойчивой: расходы населения держатся на уверенном уровне, капитальные затраты и производительность растут, безработица почти не меняется. Полагаем, что экономика без труда выдержит пересмотр ставки вверх на 25–50 б.п., кроме того, ужесточение монетарных условий способно поддержать доллар и уменьшить волатильность трежерис. ФРС, в свою очередь, допускает еще одно повышение ставки до конца 2026 года, отмечая, что ее дальнейшая траектория будет зависеть прежде всего от инфляции, ситуации на рынке нефти и динамики доходности казначейских бондов.
Инвестсообщество оценивает вероятность ужесточения ДКП на октябрьском заседании примерно в 70%, то есть этот шаг уже учтен в котировках.
За последние почти 30 лет циклы ужесточения ДКП не ограничивались одним повышением, поэтому главным вопросом для инвесторов на текущий момент становится неопределенность по поводу продолжительности начавшегося этапа пересмотра монетарных условий и предельный уровень ставки. Именно эти факторы сейчас создают давление на рынок акций. Судя по фьючерсам на ставку, в базовый сценарий закладывается до четырех ее повышений на горизонте следующих 12 месяцев.
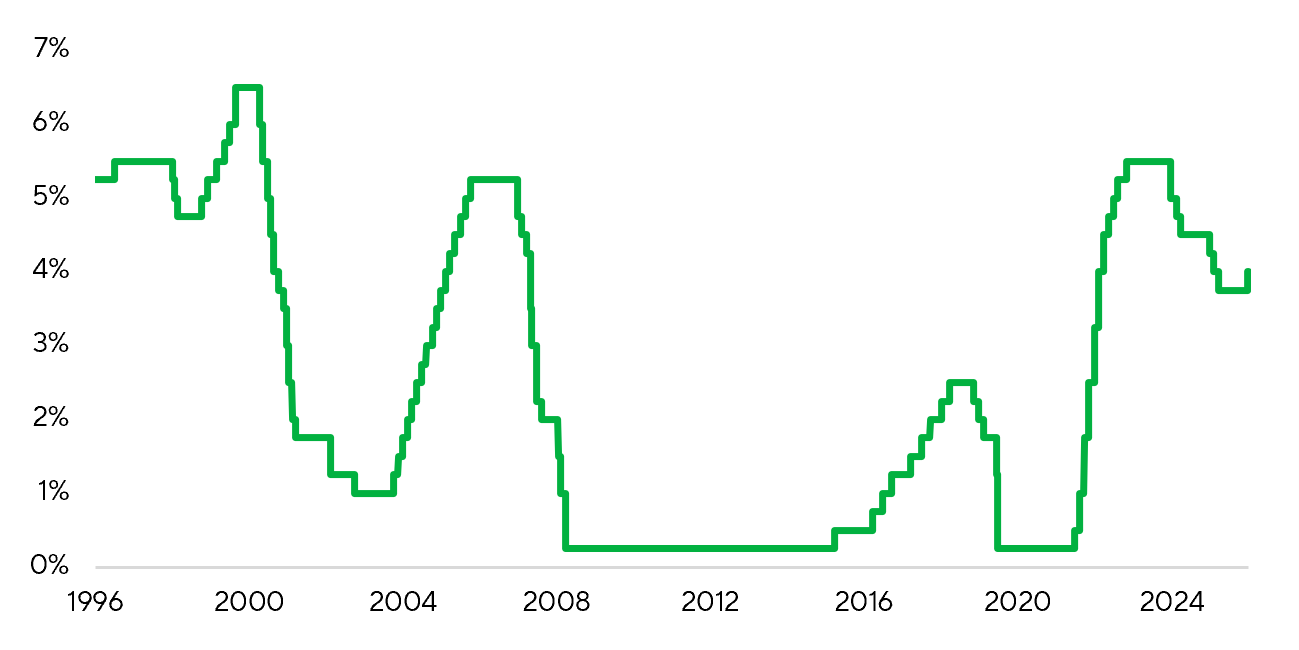
Динамика процентной ставки ФРС.
Источники: ФРС
Фокус рынка
В сентябре существенное влияние на динамику нефтяных котировок оказывает эскалация военных действий в Йемене. Успешное наступление поддерживаемых Ираном хуситов в направлении Баб-эль-Мандебского пролива и захват островов позволяет контролировать один из ключевых маршрутов поставок нефти. Драйвером роста для нефти стали удары проиранских сил по саудовскому нефтепроводу Восток–Запад, который используется для экспорта в обход Ормузского пролива. В результате котировки американской WTI в сентябре вернулись на максимумы с мая.
Сохранение текущего статуса может привести к закреплению нефтяных цен выше $100 за баррель. В случае эскалации боевых действий WTI способна пробить вверх и отметку $110. При длительном нахождении котировок на указанных уровнях это станет фактором ускорения инфляции в сентябре.
Micron (MU) 30 сентября представит отчет за четвертый квартал 2026 финансового года (ФГ). За предыдущий трехмесячный период компания продемонстрировала чрезвычайно сильные результаты. Ее выручка выросла на 346% год к году, до $41,5 млрд, скорректированная чистая прибыль с прошлогодних $2,2 млрд поднялась до $28,9 млрд, а скорректированная прибыль на акцию (EPS) увеличилась с $1,91 до $25,11, отразив резкое повышение цен и дефицит чипов памяти из-за усиления спроса со стороны ИИ-сегмента. Основным драйвером роста показателей для корпорации остается сегмент центров обработки данных: его выручка превысила $25 млрд, а продажи облачного подразделения выросли на 307% г/г, до $13,8 млрд. На отчетный квартал руководство прогнозирует выручку в пределах $49–51 млрд, скорректированную валовую маржу около 86% и прибыль на акцию в диапазоне от $29 до $31. Инвесторы будут следить за устойчивостью дефицита DRAM и NAND, ростом поставок HBM-памяти и динамикой цен. Консенсусный таргет по акции MU — $1575.
В первый день октября результаты за первый квартал 2027 ФГ опубликует Nike (NKE). За предыдущий отчетный период выручка корпорации снизилась на 1% г/г, до $11,0 млрд, или на 4% без учета валютных колебаний. Чистая прибыль составила $1,1 млрд, а EPS — $0,72. Однако динамика этих показателей во многом объясняется возвратом от импортных тарифов в объеме $986 млн, обеспечившим около $0,52 прибыли на акцию. Основным вызовом остается снижение прямых объемов реализации на 7% и падение цифровых продаж на 12%, а также слабая динамика в Китае, где выручка сократилась на 12%. Оптовые поставки одновременно увеличились на 4%, а продажи в Северной Америке выросли на 3%, что указывает на первые признаки стабилизации. Для инвесторов наиболее важными моментами релиза станут восстановление прямых продаж, состояние спроса в Китае, динамика запасов и обновления ассортимента. Консенсусный таргет по акции NKE — $47.
Техническая картина
S&P 500 вернулся к 7765 пунктам и вновь торгуется выше 20- и 50-дневных скользящих средних, проходящих в области 7670 и 7620 пунктов соответственно. RSI поднялся почти к 60 пунктам, что указывает на восстановление восходящего импульса без признаков перекупленности. При этом ралли остается крайне узким: лишь около 30% акций индекса находятся выше своих 50-дневных средних. Такое расхождение ограничивает потенциал устойчивого ускорения роста и сохраняет риск повышенной волатильности. Баланс рисков на ближайшие две недели оцениваем как умеренно положительный. Закрепление выше августовского максимума в районе 7820 откроет бенчмарку путь к 7900. В коридоре 7600–7620 располагается ключевая поддержка, совпадающая с зоной 50-дневной средней.
Ожидаемый торговый диапазон
Ориентируемся на движения S&P 500 между 7600 и 7900 пунктами.