Двухнедельный обзор фондовых рынков №356. Переоценка ценностей
Новости компаний в поле зрения наших аналитиков
TSMC
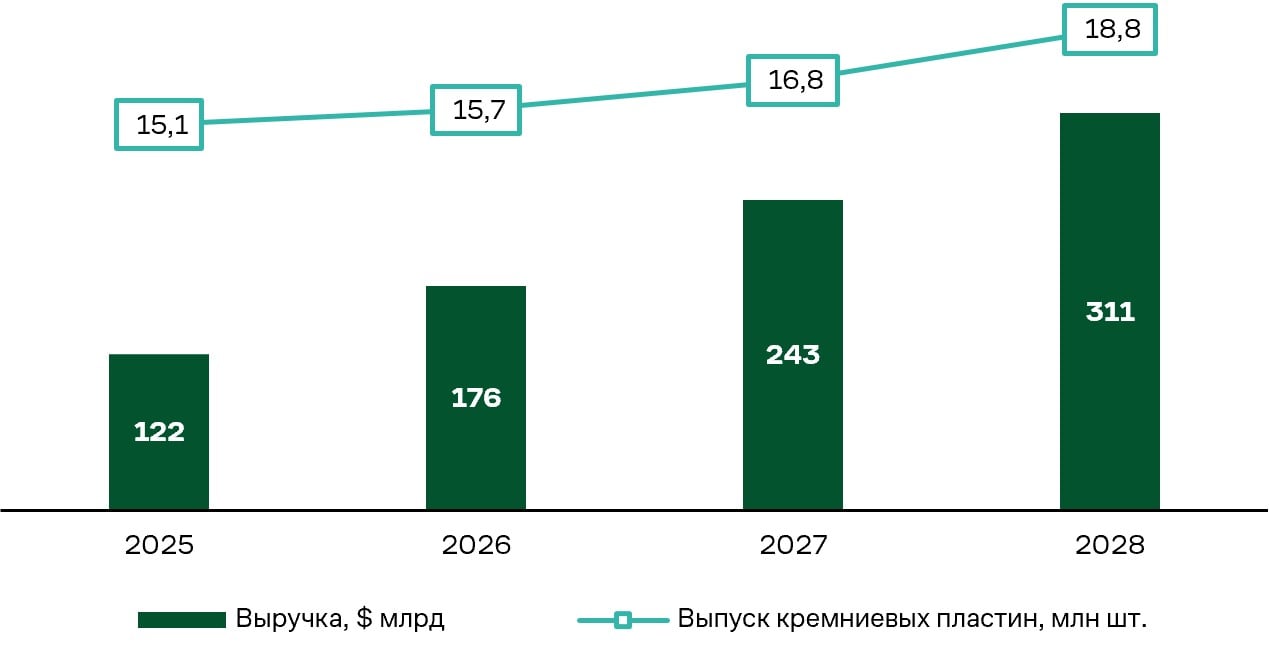
Выручка Taiwan Semiconductor Manufacturing (TSM) за третий квартал превысила верхнюю границу прогноза. В гайденс по показателю на текущий квартал также закладывается более уверенный, чем ожидает рынок, рост. По итогам года прогнозируется увеличение доходов в долларах примерно на 44%. EPS компании оказалась выше консенсуса. Единственное слабое место отчета — это снижение валовой маржи в поквартальном сопоставлении, что отражает быстрое наращивание выпуска по техпроцессу N2, а не утрату ценового преимущества. При этом операционная маржа TSMC превзошла ожидания. Менеджмент отметил, что агентный ИИ расширяет спрос на центральные процессоры и сетевые решения, потребности клиентов увеличиваются, а спрос по-прежнему опережает предложение. TSMC отвечает на это беспрецедентным расширением мощностей. В Тайнане запускается третья фабрика, мощности на второй площадке в 2027 году будут удвоены, проводится оценка возможностей предприятия в Техасе. Выручка компании увеличивается быстрее, чем CAPEX. Руководство сохраняет стратегический подход к ценообразованию.
Constellation Energy, Black Hills
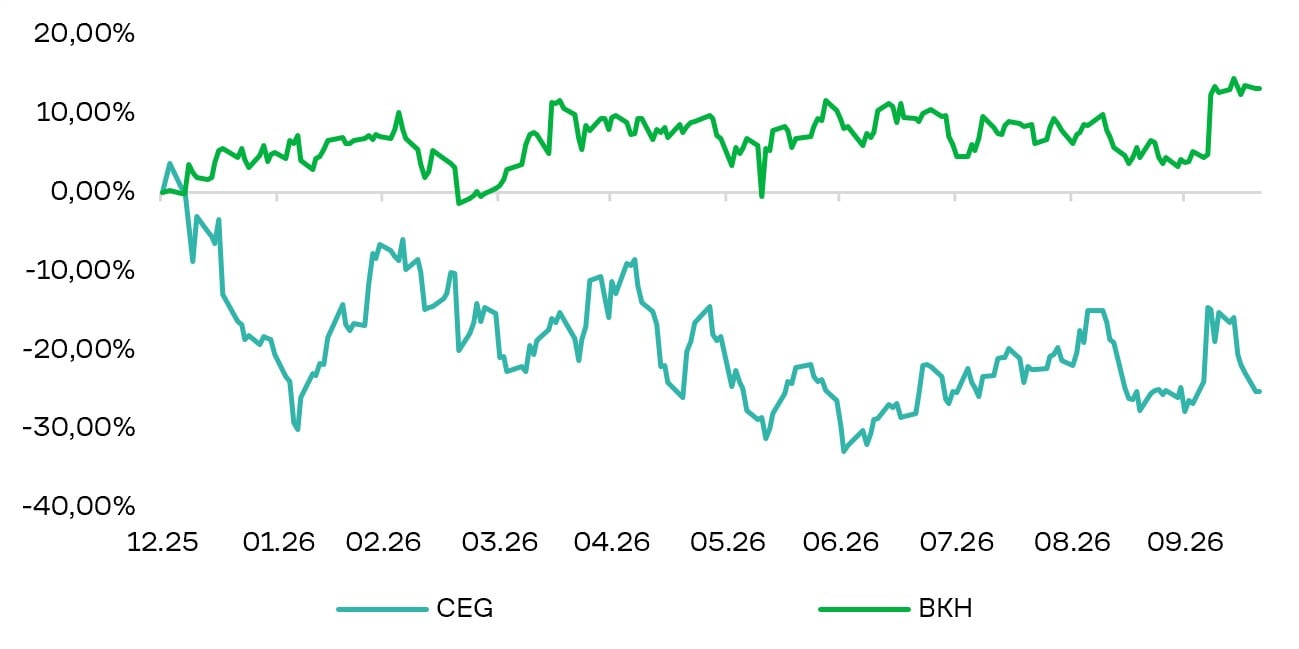
6 октября Constellation Energy (CEG) и Black Hills (BKH) объявили о долгосрочных поддерживающих инвестиции в генерацию соглашениях с Alphabet (GOOGL). Constellation заключила с корпорацией 20-летний договор на поставки 890 МВт электроэнергии, которые будут обеспечены расширением мощности АЭС, и 15-летний договор на 2,7 ГВт от существующей генерации. Компания инвестирует свыше $4,3 млрд в модернизацию 11 действующих атомных энергоблоков. Увеличение мощностей, по плану, начнется в 2028 году. Black Hills подписала контракт на обслуживание дата-центра Google в Вайоминге сроком до 2048 года. Предусматривается до 590 МВт сетевого энергоснабжения и управление 2,1 ГВт сторонних ресурсов через частную микросеть. Компания планирует вложить $1,8 млрд в 564 МВт новой газовой генерации через нерегулируемую дочернюю структуру. По оценке менеджмента, доходность инвестиций и плата за управление микросетью начнут формировать прибыль с 2027 года и обеспечат около $150 млн чистой прибыли в 2030-м. Соглашения создают условия для роста доходов обеих компаний.
Warner Bros. Discovery, Skydance
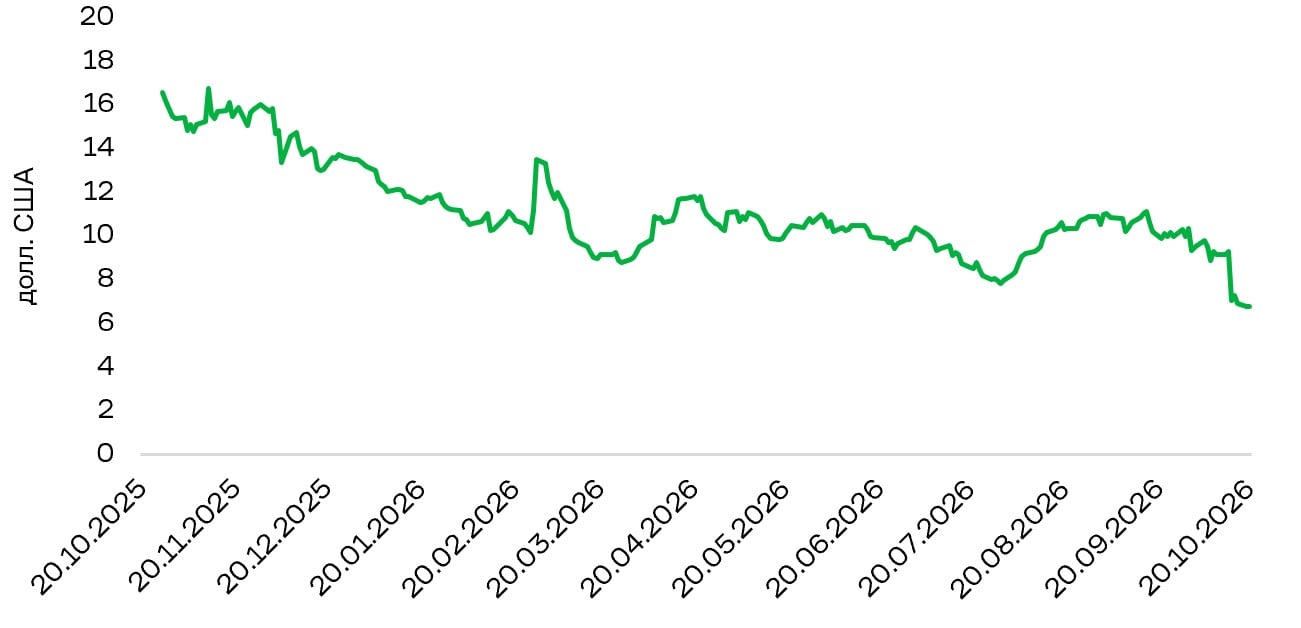
Paramount Skydance завершила покупку Warner Bros. Discovery (WBD) и сменила название на Skydance (SKYD). Стоимость сделки с учетом долга WBD составила около $111 млрд, из которых $81 млрд, или $31 за бумагу, получили акционеры. Объединение франшиз, сериалов и спортивного контента расширяет возможности конкуренции с Netflix (NFLX) и Disney (DIS). Число подписок на стриминговые каналы компании превышает 200 млн, но часть зрителей пользуется обоими сервисами. Главным вызовом для Skydance станет высокая долговая нагрузка (около $87 млрд) на фоне продолжающегося снижения доходов традиционного телевидения. Менеджмент планирует к 2029 году снизить соотношение NetDebt/EBITDA до 3x, увеличить годовой свободный денежный поток более чем до $10 млрд к 2030-му и достичь кредитных метрик инвестиционного уровня. Этому должна способствовать ежегодная экономия $6 млрд, на которую компания рассчитывает выйти в течение трех лет. Обе киностудии сохранятся и будут выпускать в кинопрокат суммарно не менее 30 фильмов в первые два года и 32 — в следующие три.
Johnson & Johnson
Johnson & Johnson (JNJ) отчиталась за третий квартал лучше средних прогнозов аналитиков, однако слабость международного бизнеса сохраняется. Продажи в США увеличились на 9,1% г/г, до $15 млрд, а за их пределами — лишь на 1,5%, до $10,4 млрд, причем международные продажи MedTech фактически остались на уровне прошлого года. Менеджмент связывает это преимущественно с макроэкономическими и геополитическими факторами, что повышает риск более продолжительной стагнации. В то же время сама корпорация рассчитывает на улучшение ситуации в текущем квартале. Сегмент Innovative Medicine сохраняет устойчивую динамику благодаря увеличению объемов реализации новых препаратов. На наш взгляд, сильные конкурентные позиции J&J в ключевых терапевтических областях и дальнейшее расширение линейки медикаментов станут основными драйверами роста для компании в краткосрочной перспективе, компенсируя временное замедление в MedTech. Мы не наблюдаем признаков структурного ухудшения бизнеса и сохраняем целевую цену по акции JNJ на уровне $280.
Citigroup, Goldman Sachs, Morgan Stanley, J.P. Morgan Chase, Bank of America, Wells Fargo
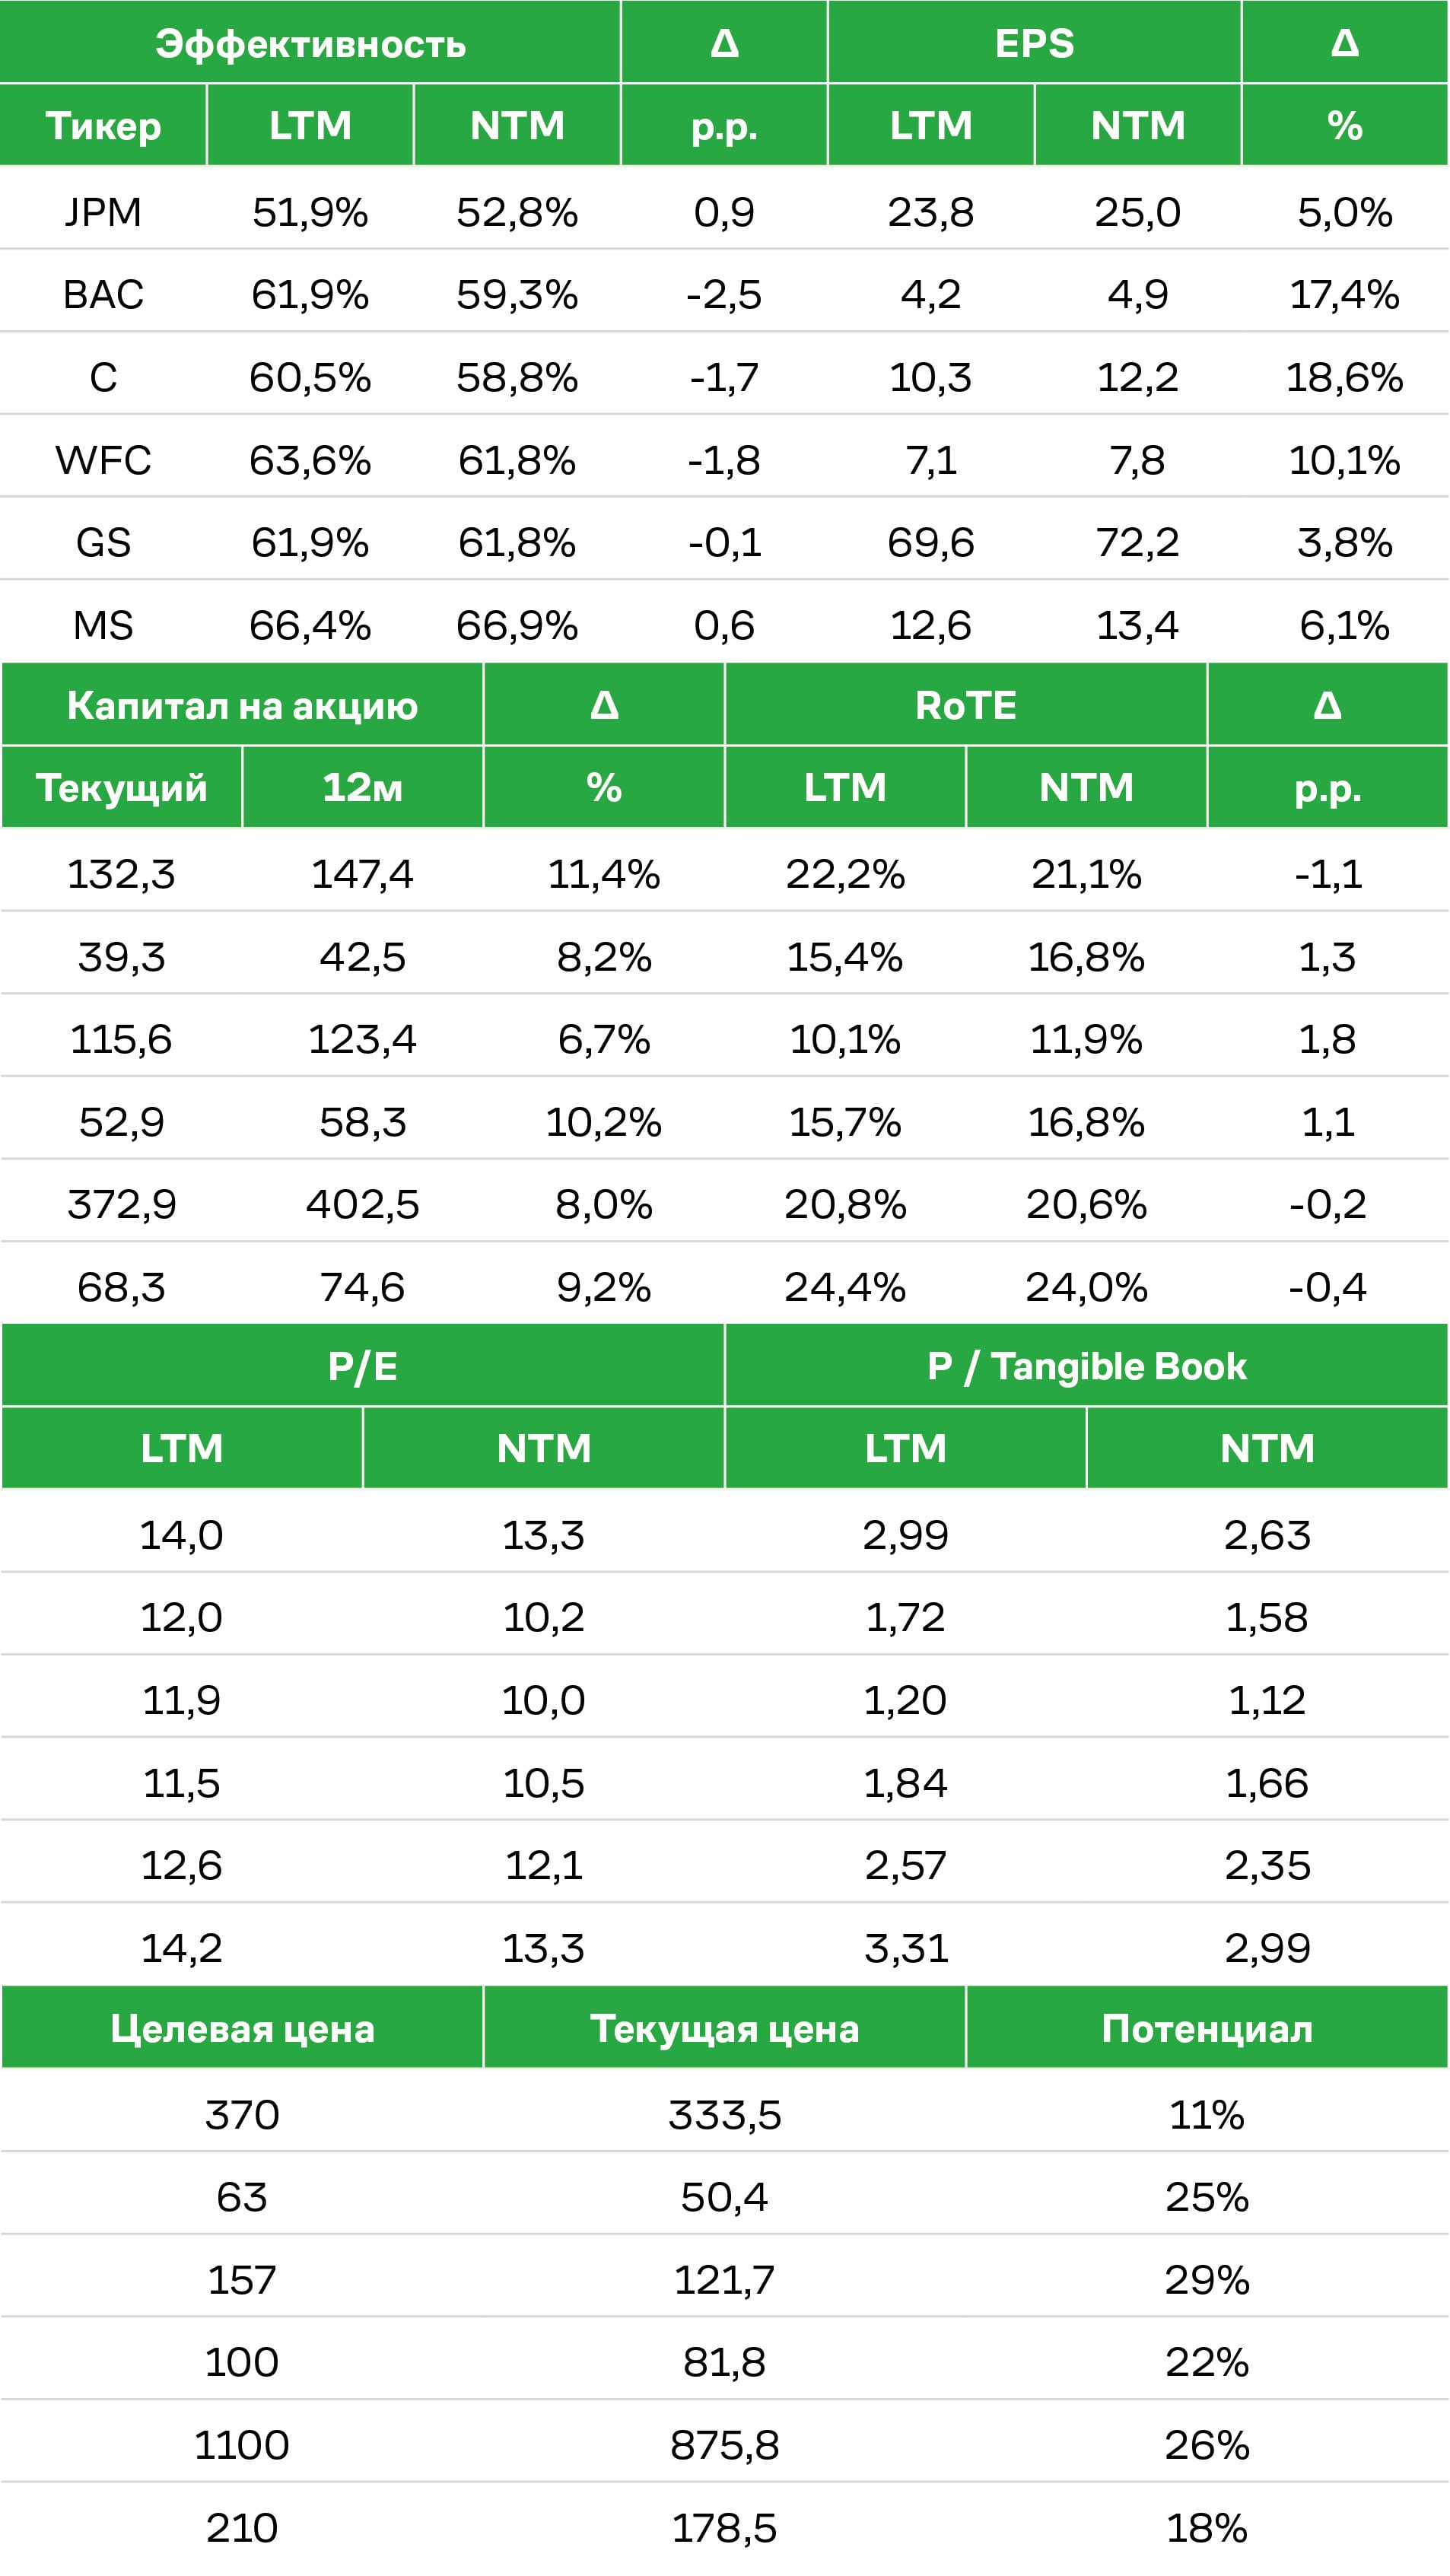
Крупнейшие банки США представили смешанные результаты за третий квартал. Прибыль и выручка Citigroup (C), Goldman Sachs (GS) и Morgan Stanley (MS) превысили консенсус. У J.P. Morgan Chase (JPM) и Bank of America (BAC) эти показатели недотянули до средних ориентиров рынка. У Wells Fargo (WFC) EPS оказалась выше прогнозов из-за разового эффекта возврата налога. Объемы кредитования росли при устойчивом качестве активов. У универсальных банков чистый процентный доход (NII) поддержал результаты, хотя чистая процентная маржа (NIM) менялась разнонаправленно. J.P. Morgan и Citi повысили прогнозы NII на 2026 год, Bank of America и Wells Fargo оставили свои гайденсы без изменений. Рост ограничивается удорожанием фондирования, в том числе на фоне расширения доли процентных депозитов. У Goldman Sachs и Morgan Stanley повысился доход от торговли акциями. Первая корпорация увеличила поступления от инвестбанкинга, вторая зафиксировала рекордный приток ($232 млрд) в Wealth Management. У J.P. Morgan, Bank of America и Wells Fargo доходы от торговых операций оказались ниже прогнозов.