
Двухнедельный обзор фондовых рынков №357. Смена лидера
Adidas AG. Бизнес высоких достижений
Рекордная операционная прибыль и улучшение прогнозов стимулируют движение акций ADS к таргету
Динамика акций ADS
Причины для покупки
Сильные квартальные результаты. Операционная прибыль Adidas AG в третьем квартале выросла на 37% в годовом выражении (г/г) и достигла исторического максимума 1 млрд евро при повышении маржи на 2,8 п.п., до 13,9%. С учетом этого менеджмент повысил годовой прогноз операционной прибыли с 2,3 млрд евро примерно до 2,5 млрд. Выручка компании за отчетный период увеличилась на 9% г/г, до 7,3 млрд евро, при консенсусе 7,2 млрд евро. Эта динамика была обусловлена ростом продаж повседневной и спортивной одежды на 19% (без учета курсовых разниц), что связано с высоким спросом в соответствующих категориях. Выручка от реализации обуви осталась на прошлогоднем уровне, поскольку компания сохранила консервативный подход к оптовой торговле на период проведения активной рекламной кампании. В то же время прямые продажи в этом сегменте увеличились на 6%, а их общий размер вырос на 17%. Объемы онлайн-реализации повысились на 18%, собственные розничные продажи увеличились на 16%. По прогнозам, в 2026 году выручка Adidas без учета колебаний валютных курсов вырастет на 9–10%.
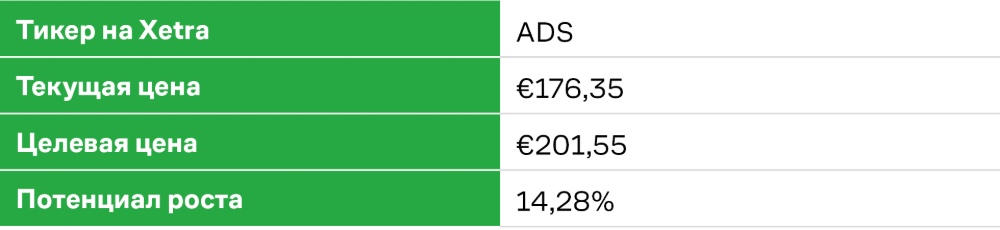
Рекомендации ведущих инвестдомов. Акции ADS покрывают 35 инвестбанков, из которых 29, в том числе Citi (таргет: 211 евро), BNP Paribas (таргет: 210 евро) и Barclays (таргет: 200 евро), дают рекомендацию «покупать», пять советуют держать бумагу и лишь один — продавать. Средняя целевая цена акции ADS — 201,55 евро.
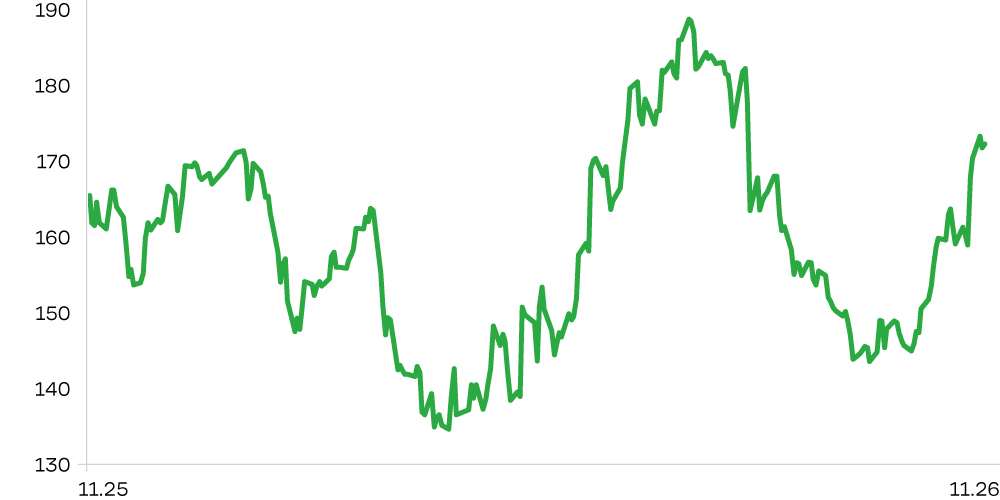
Техническая картина. Акции ADS движутся в локальном восходящем канале, сформировавшемся в октябре. На текущий момент котировка пробила сопротивление на уровне 172 евро, откуда возможен рост до 183 евро.