Двухнедельный обзор фондовых рынков №354. ИИ-помощник для «быков»
Вадим Меркулов
директор аналитического департамента Freedom Finance Global
Intuitive Surgical. Здоровый бизнес
Акции ISRG привлекательны для покупки с таргетом $540
О компании
Intuitive Surgical (ISRG) — мировой лидер в области роботизированной хирургии. Компания развивает платформы da Vinci для малоинвазивных операций и Ion — для диагностики заболеваний легких. Бизнес-модель сочетает продажи и лизинг систем с высокомаржинальной повторяющейся выручкой (85% от общего результата за второй квартал) от инструментов и сервисного обслуживания.
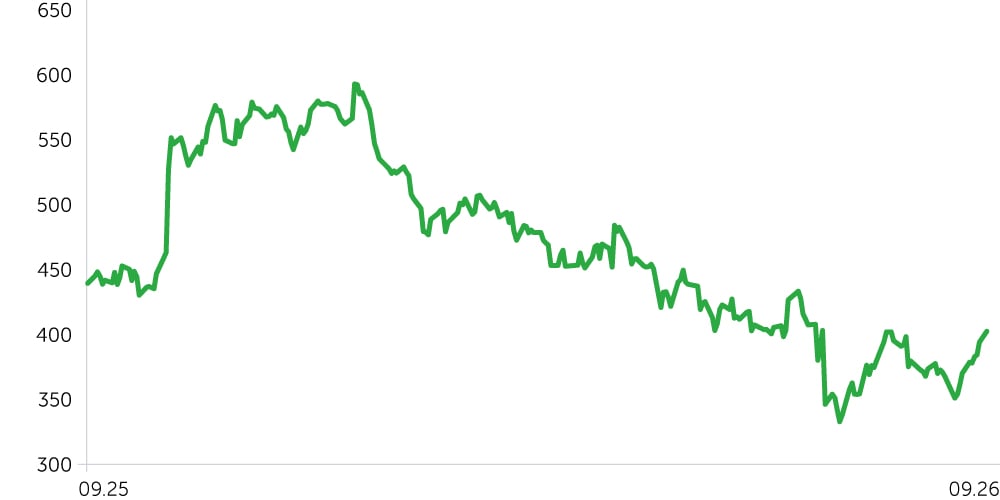
Динамика ISRG, $
Ключевые инвестиционные тезисы
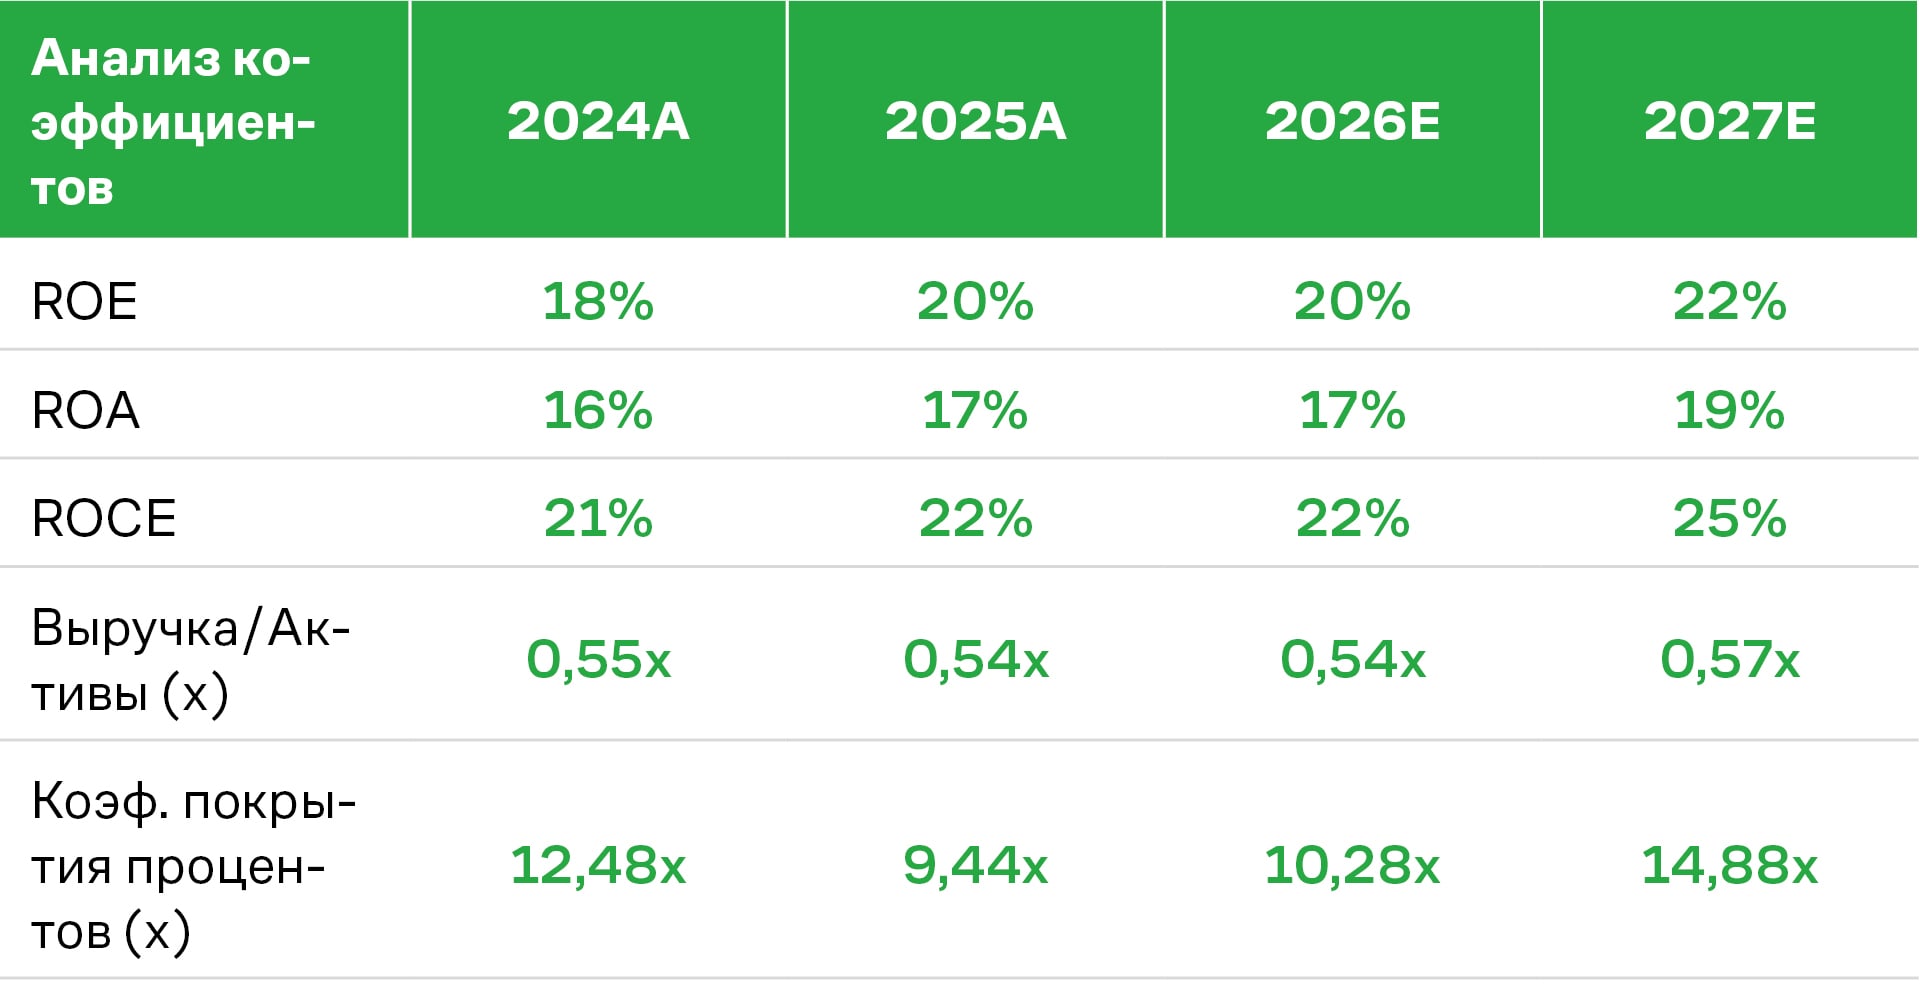
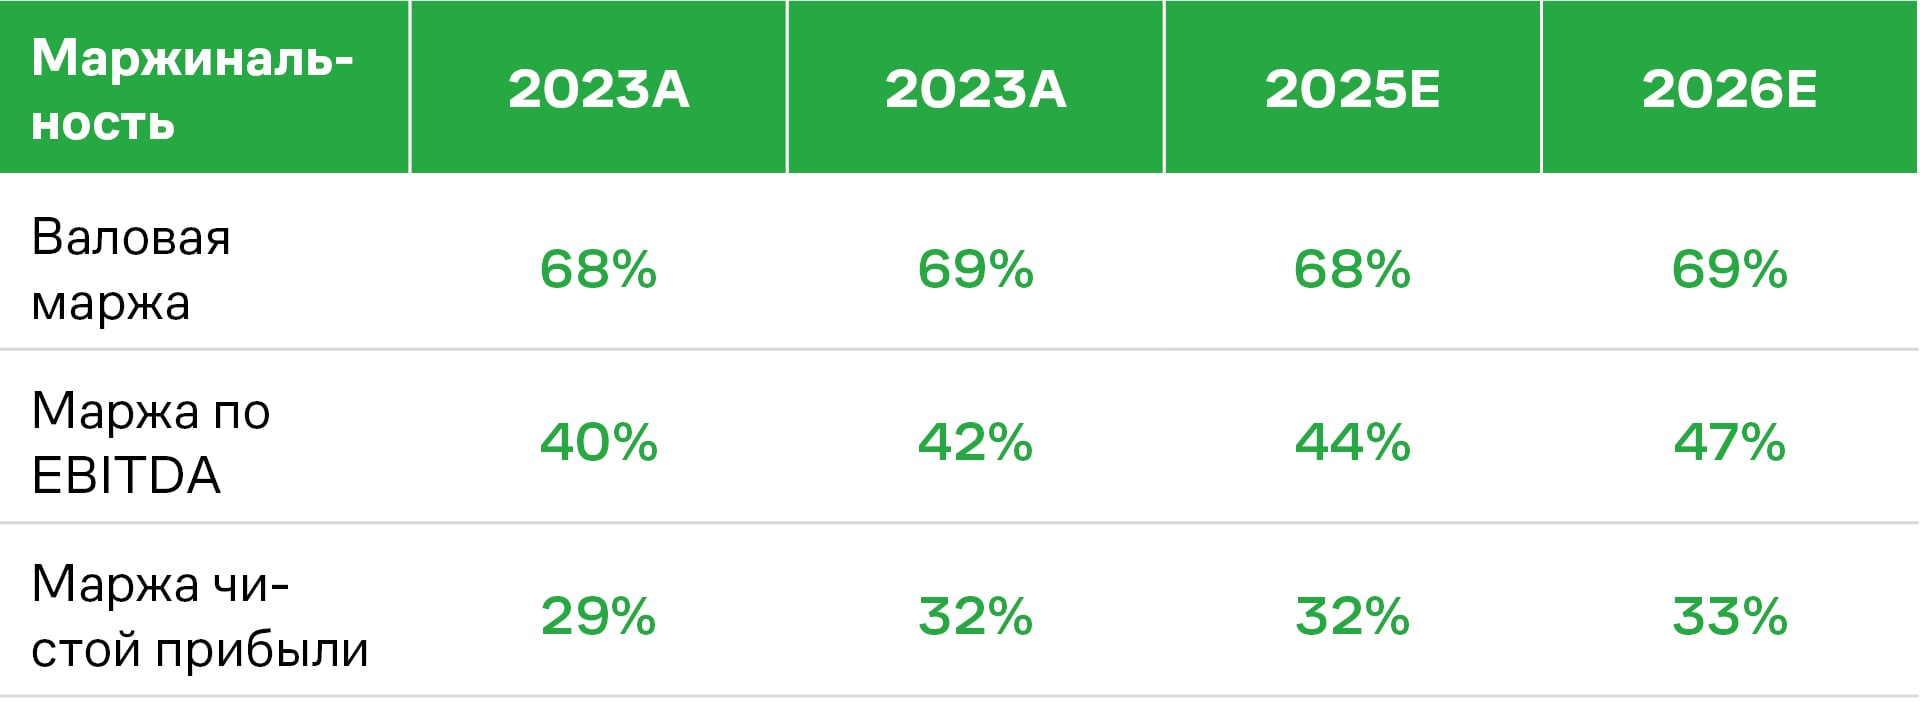
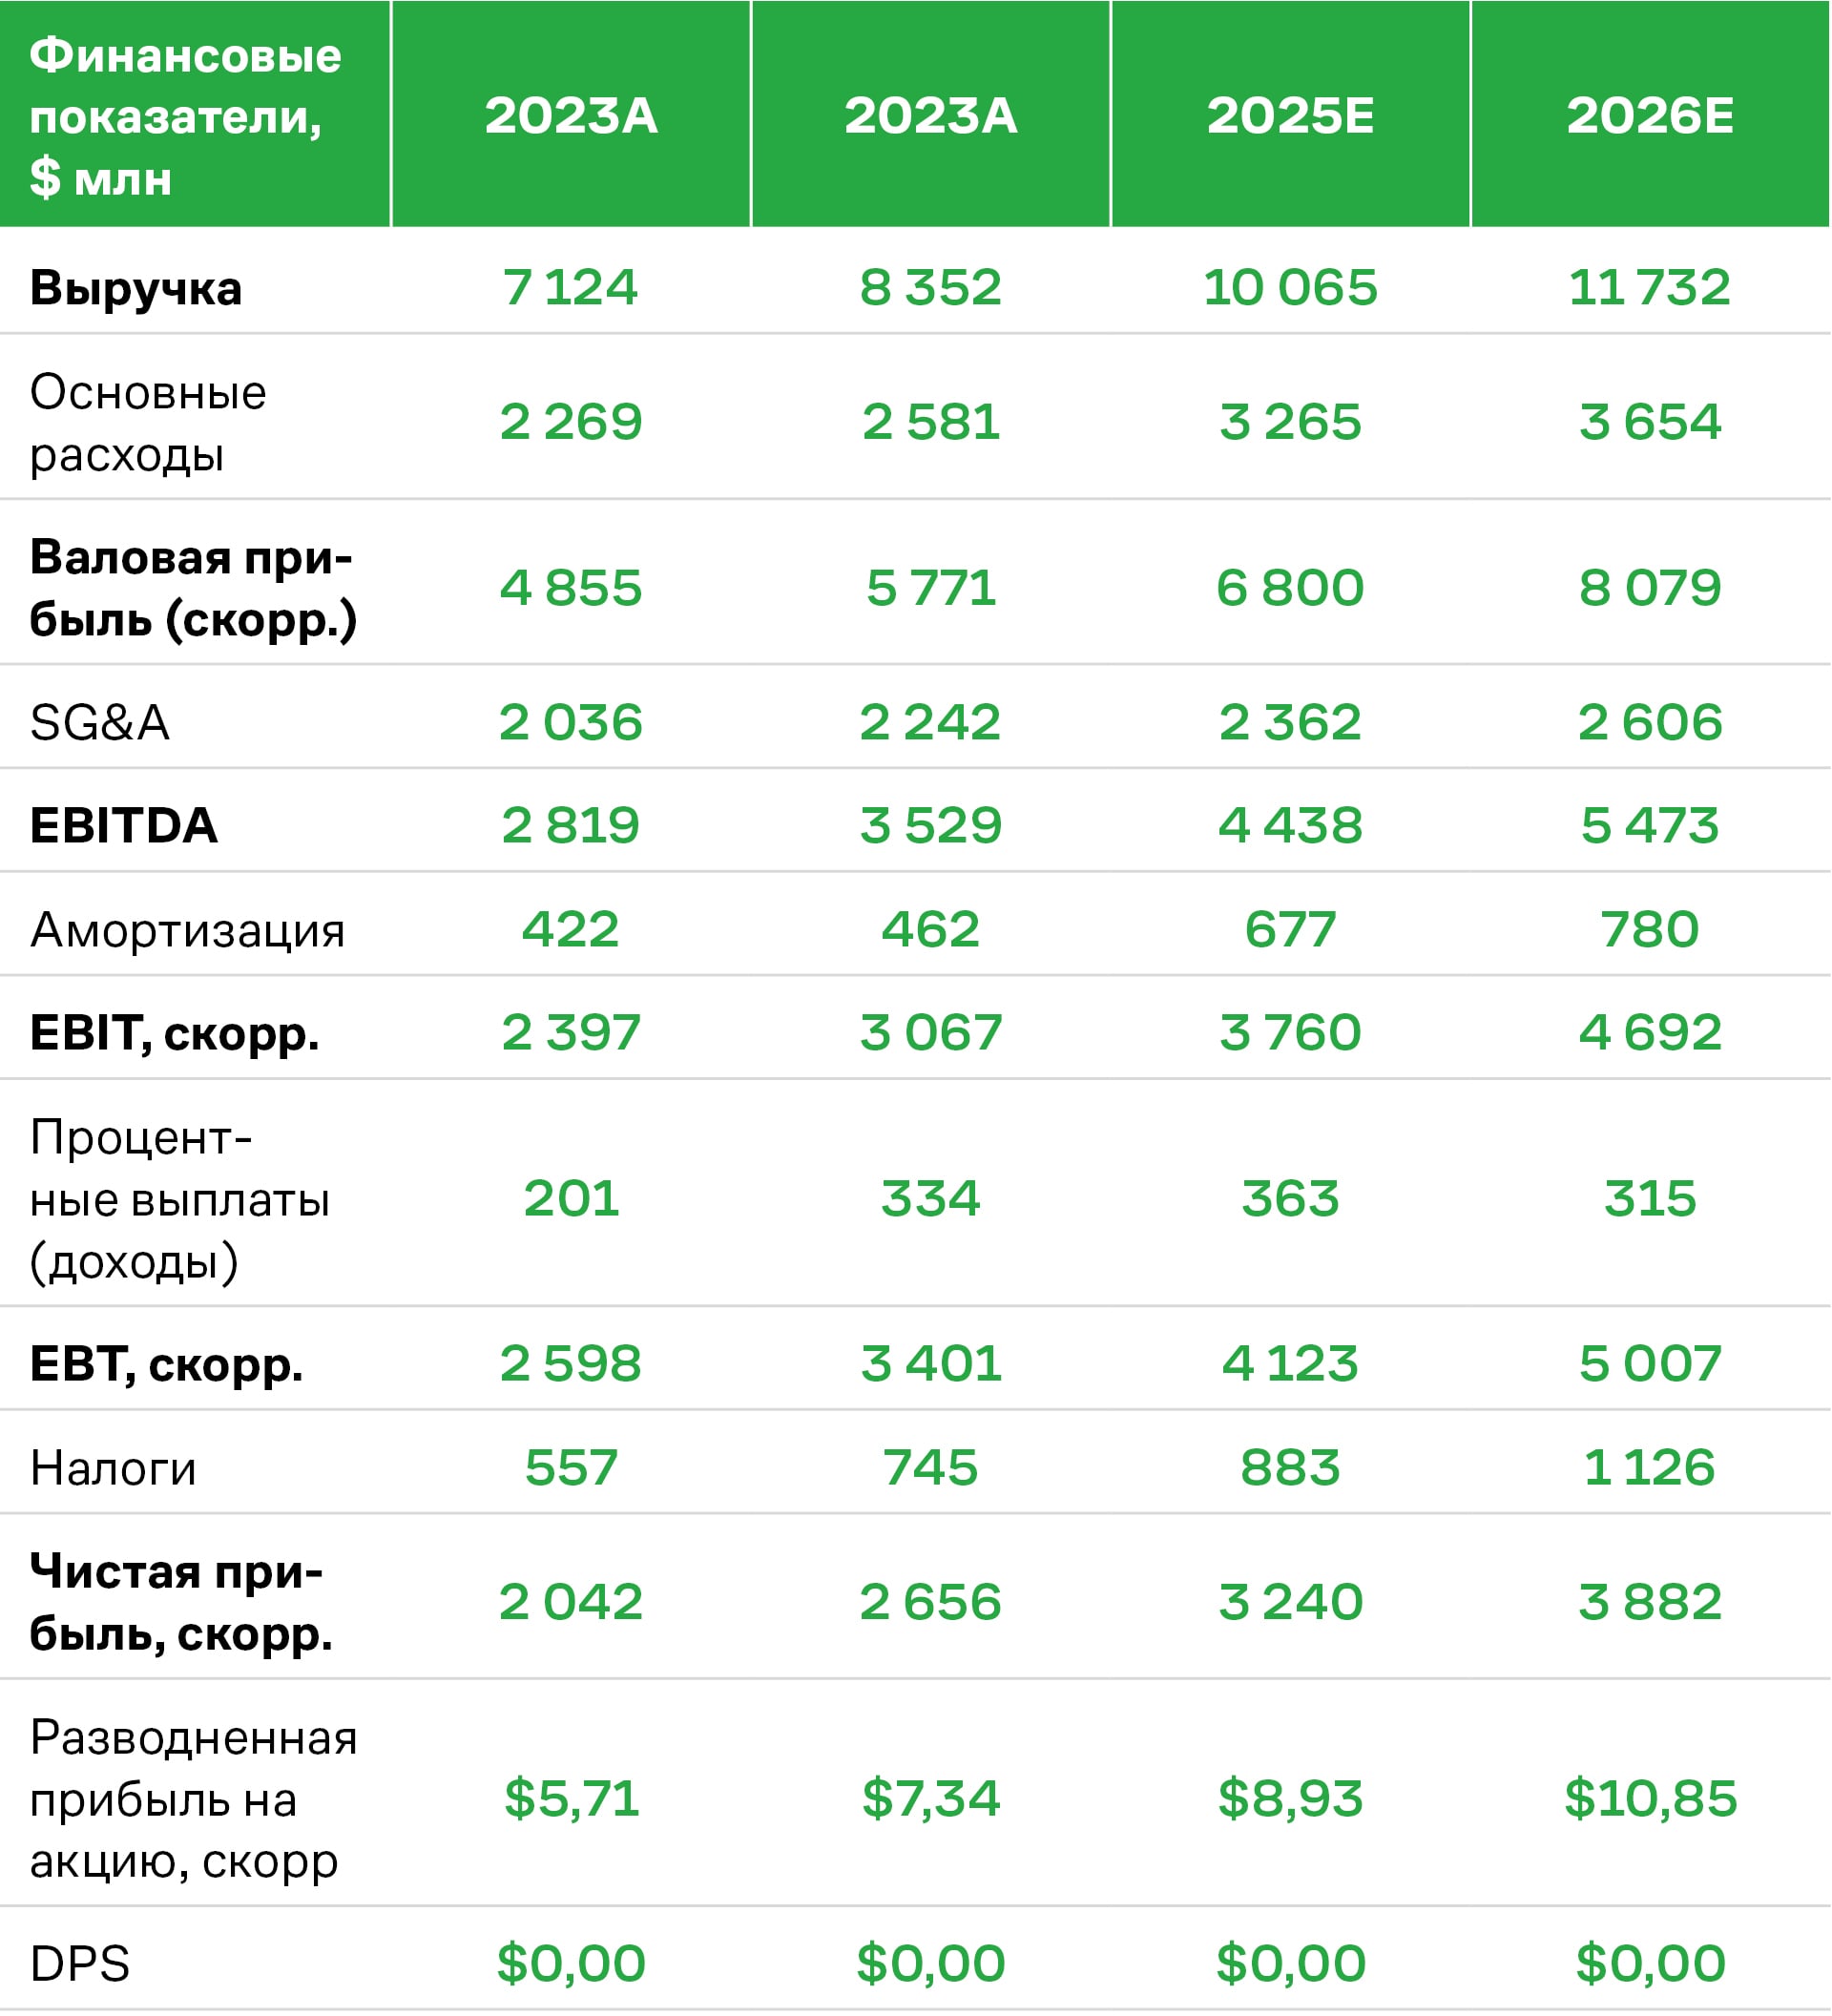
Квартальные результаты. С апреля по июнь выручка Intuitive Surgical выросла на 19% г/г, до $2,89 млрд, количество процедур увеличилось на 16% (+15% по da Vinci и +36% по Ion). Компания установила 468 систем da Vinci (+18% г/г), из них 246 — da Vinci 5. Рост числа процедур на платформе в США замедлился с 14% в первом квартале до 12% г/г во втором из-за слабой динамики объема плановых операций, фактора GLP-1 и ухудшения доступности медицинской помощи. В то же время применение da Vinci за пределами США выросло на 20%. EBIT-маржа по non-GAAP достигла 42,1%, существенно превысив консенсус благодаря высокой валовой рентабельности и операционному левериджу.
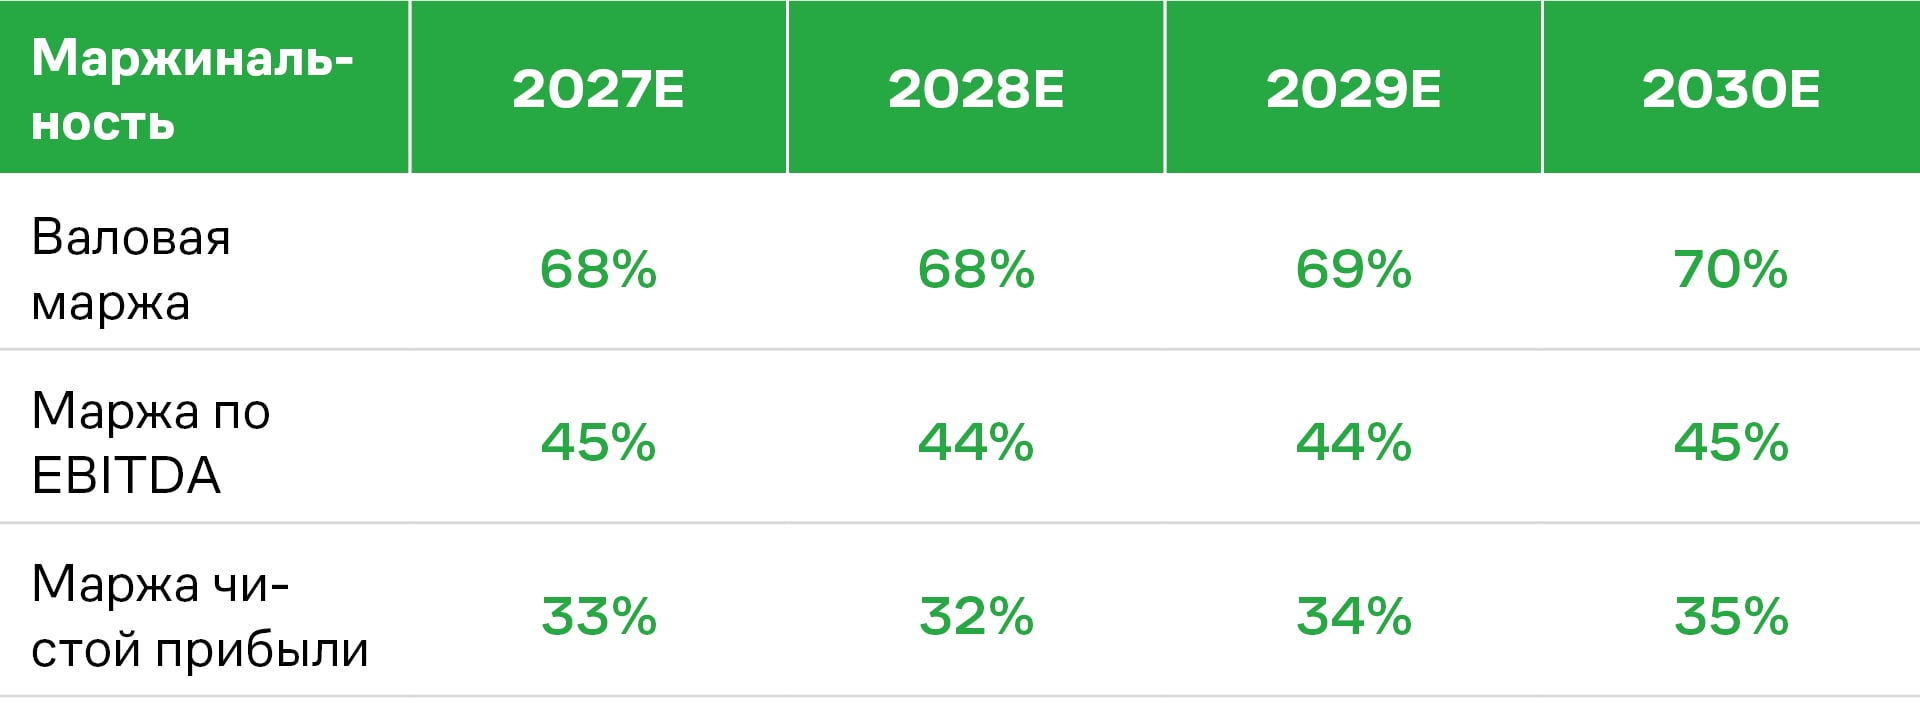
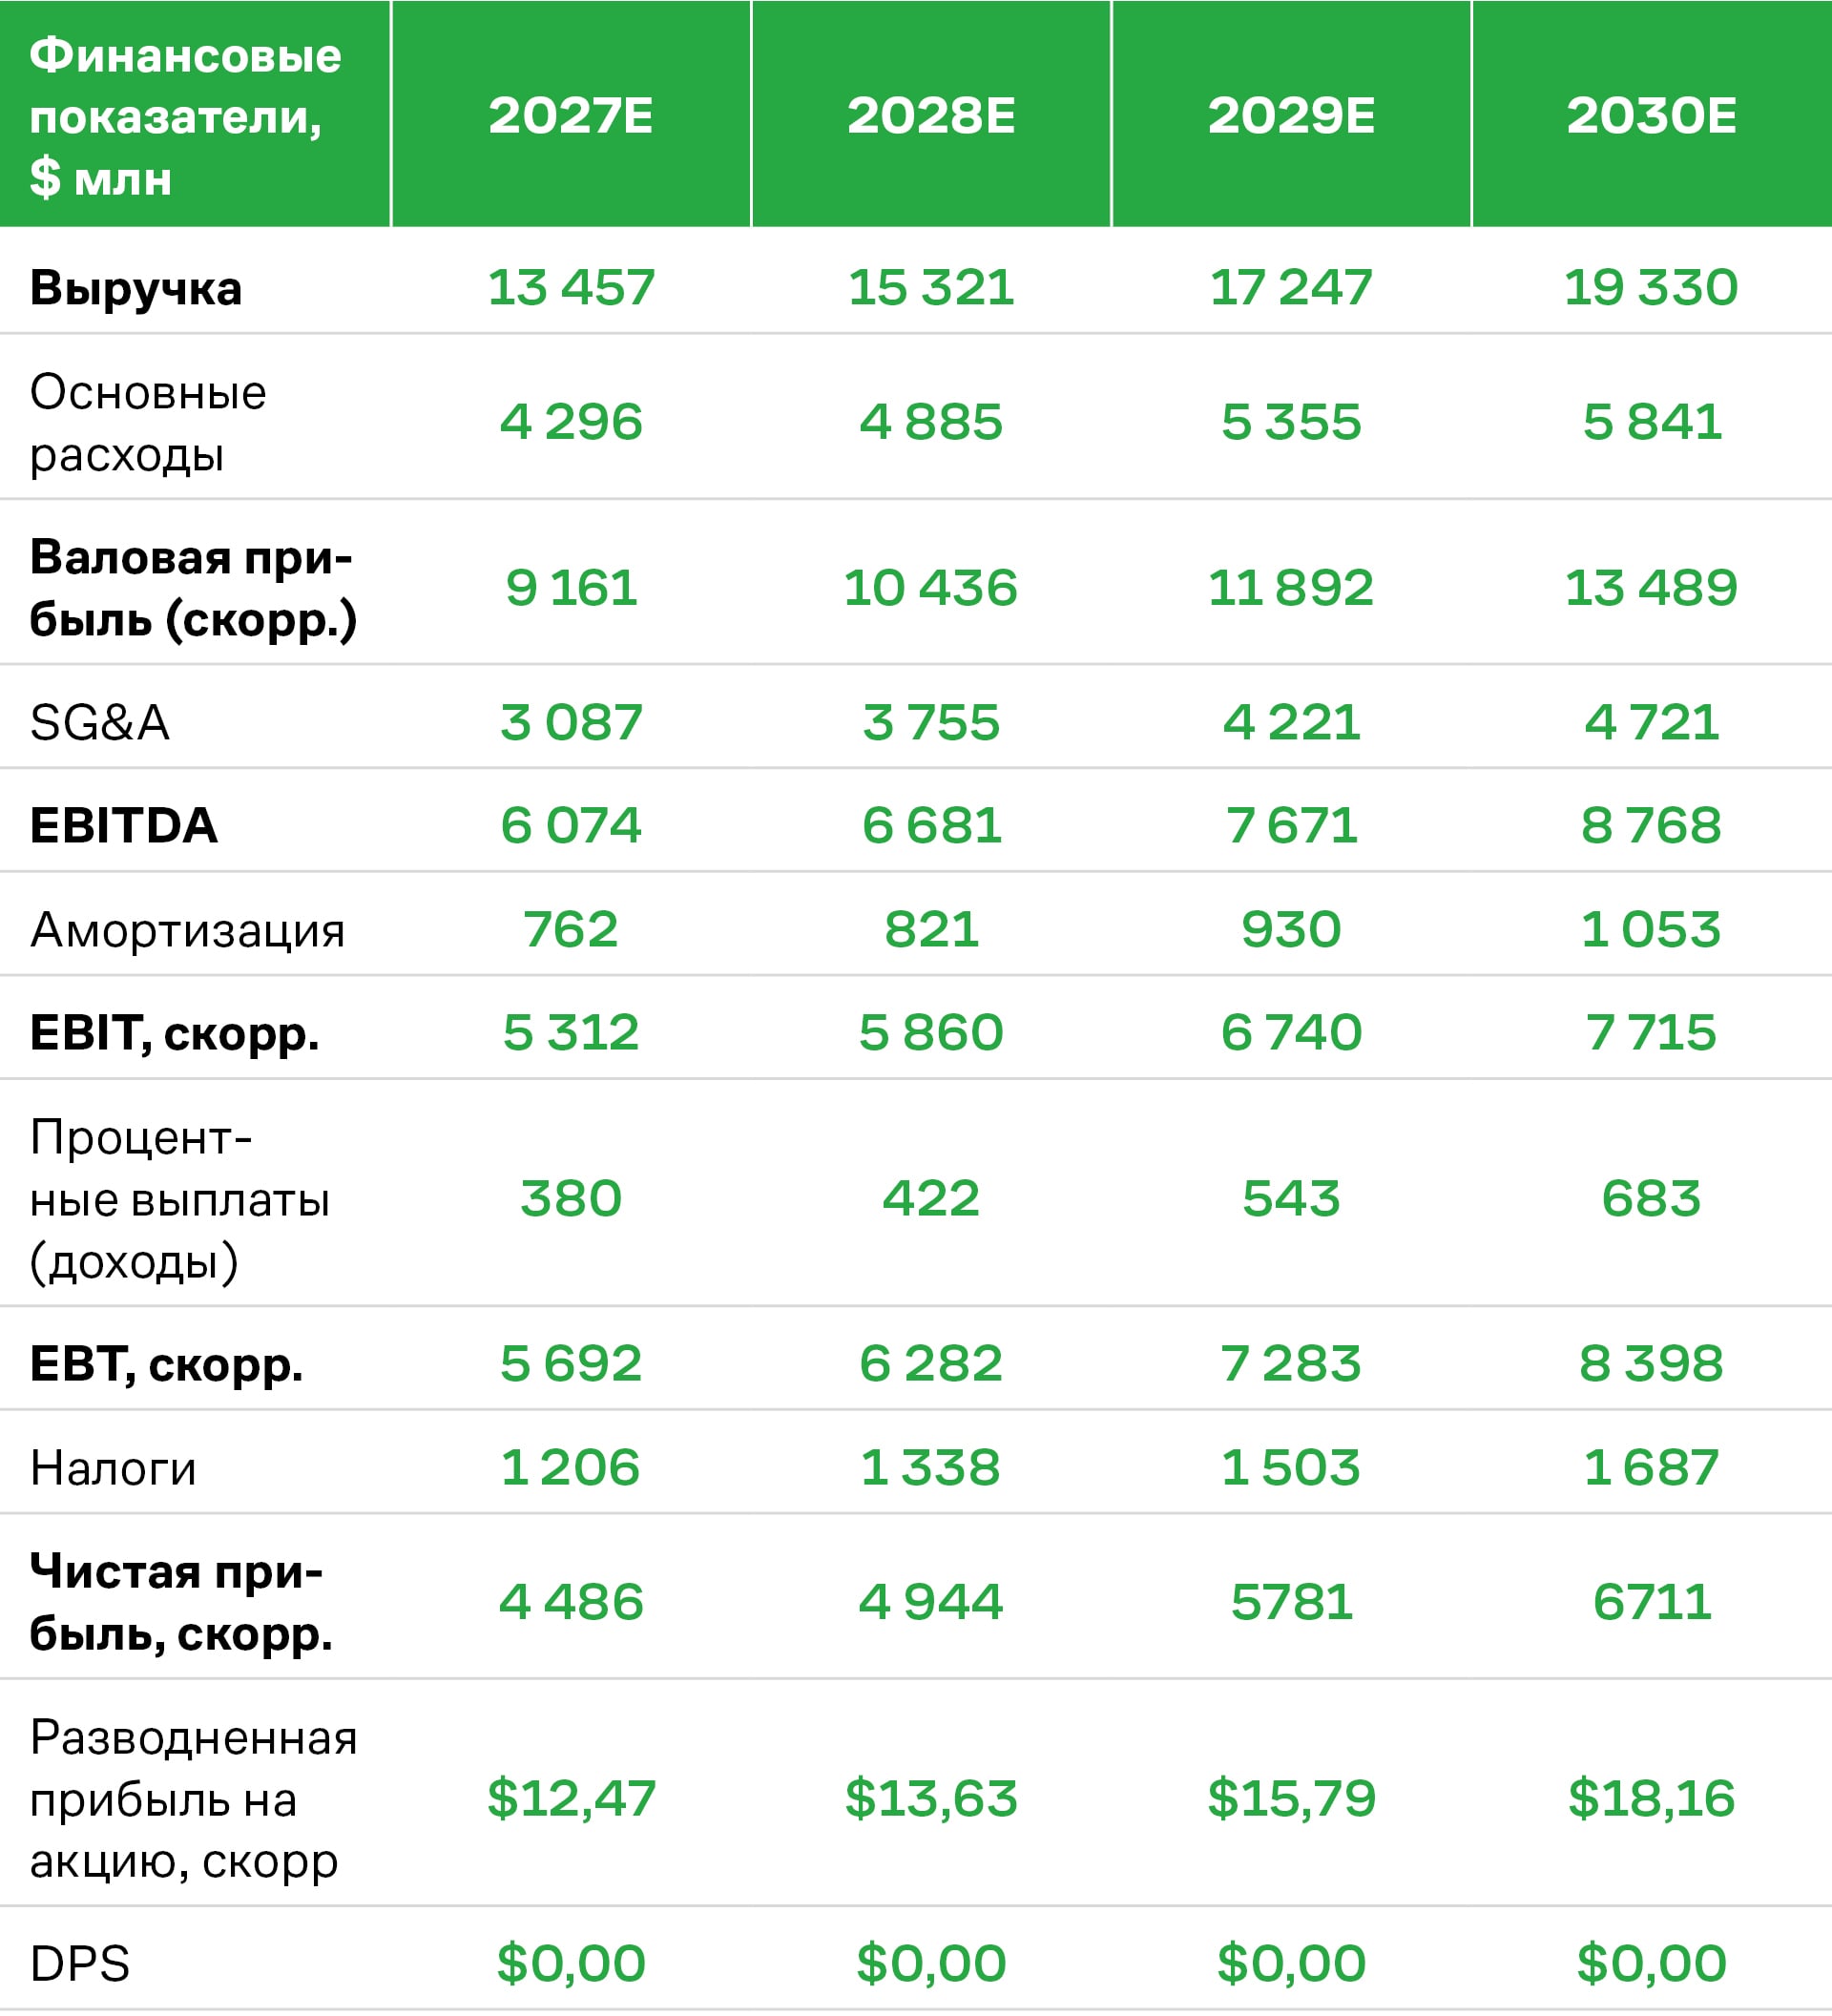
Перспективы бизнеса. Основным драйвером долгосрочного роста выручки остается многолетний цикл обновления базы до da Vinci 5. Дополнительный потенциал связан с активным внедрением систем SP и Ion, а также с улучшением страхового возмещения в Японии и выходом da Vinci 5 на новые рынки. Восстановленные системы XiR и программа Extended Use должны снизить стоимость роботизированных процедур и расширить проникновение в чувствительных к цене сегментах. Расходы компании растут медленнее, чем выручка, поддерживая маржу и EPS.
Ключевые риски — снижение объема процедур в США, продвижение GLP-1, сложности с развитием бизнеса в Китае из-за конкуренции и регуляторного давления, а также сжатие мультипликаторов при переходе к более зрелому профилю роста. Extended Use Program также может краткосрочно давить на выручку Instruments за одну процедуру.
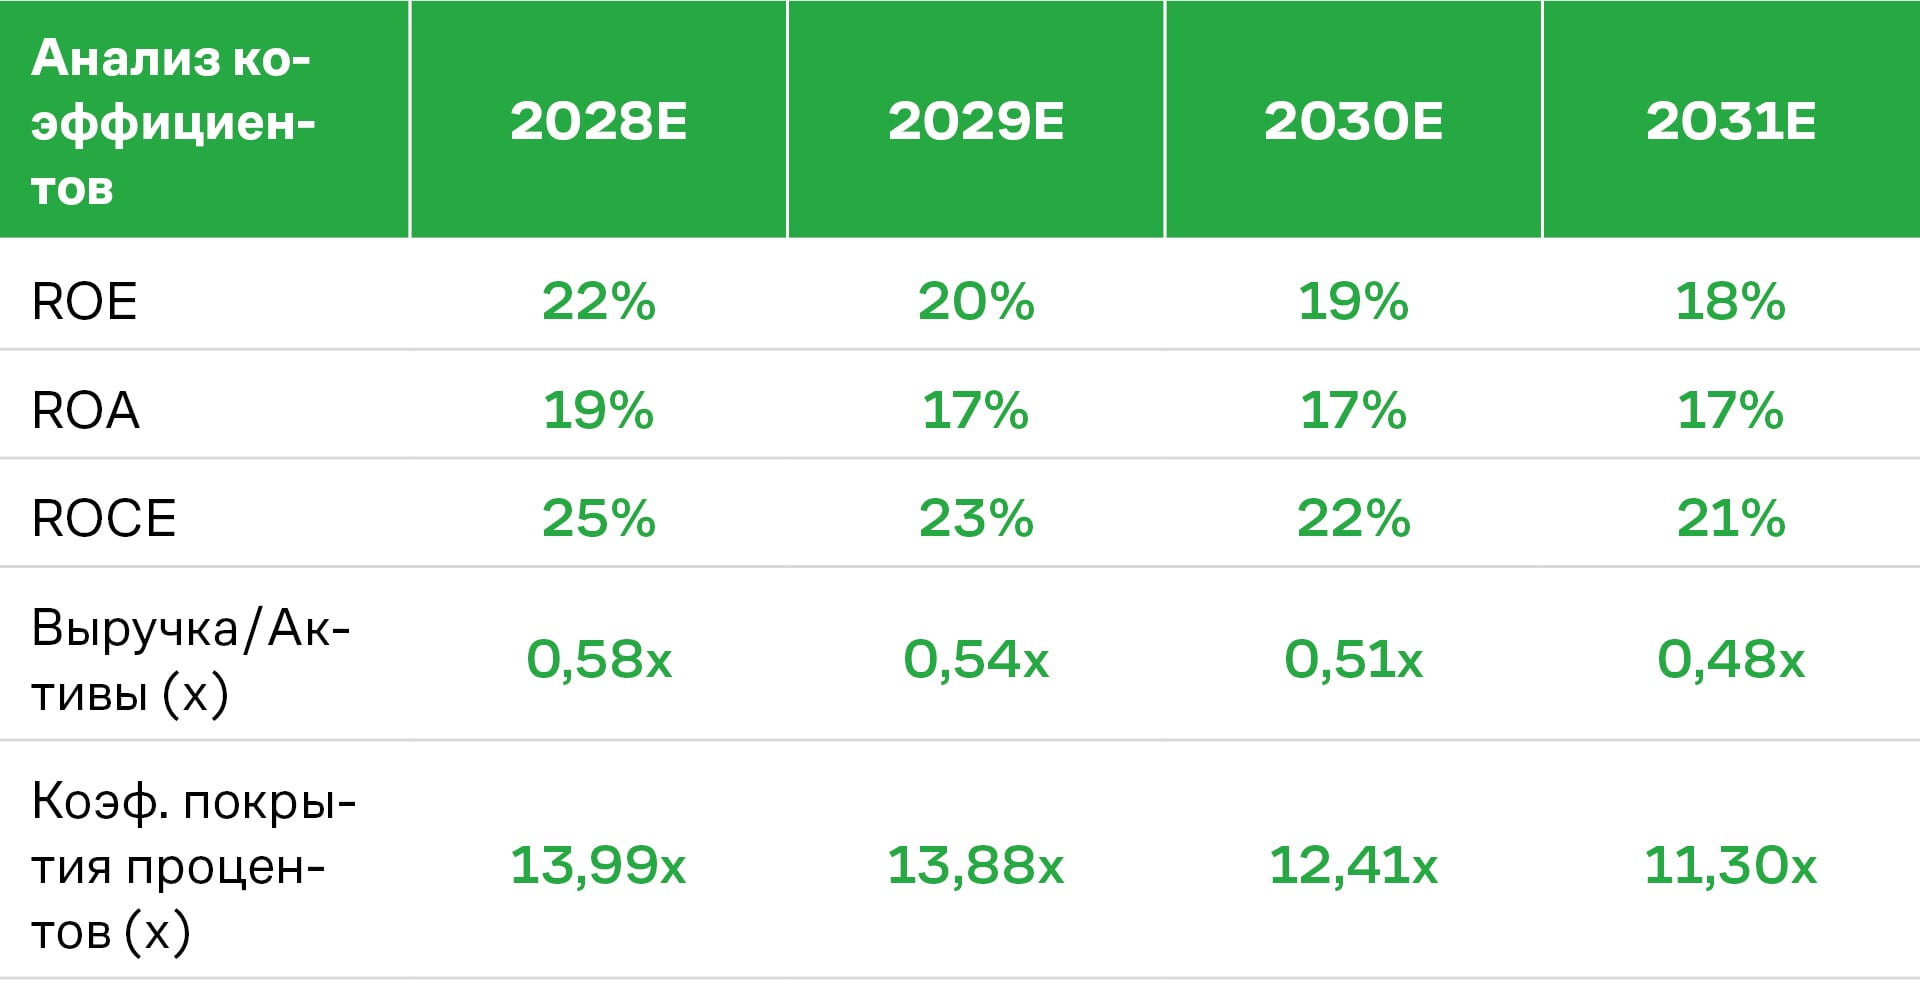
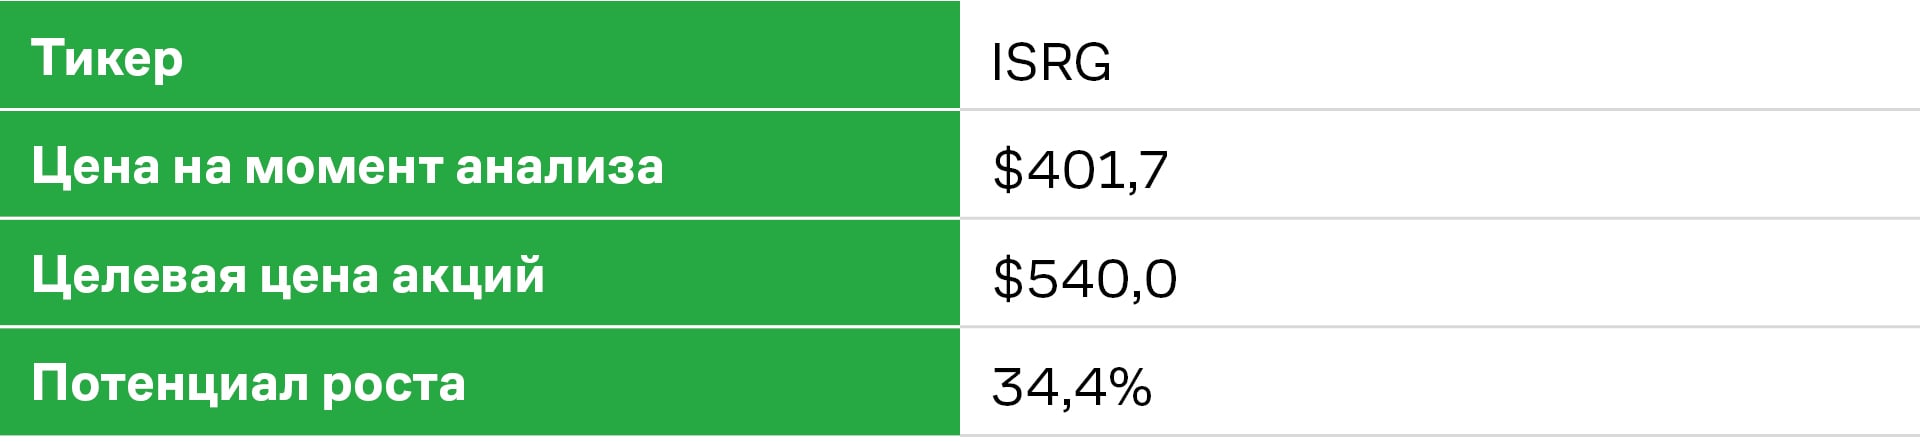
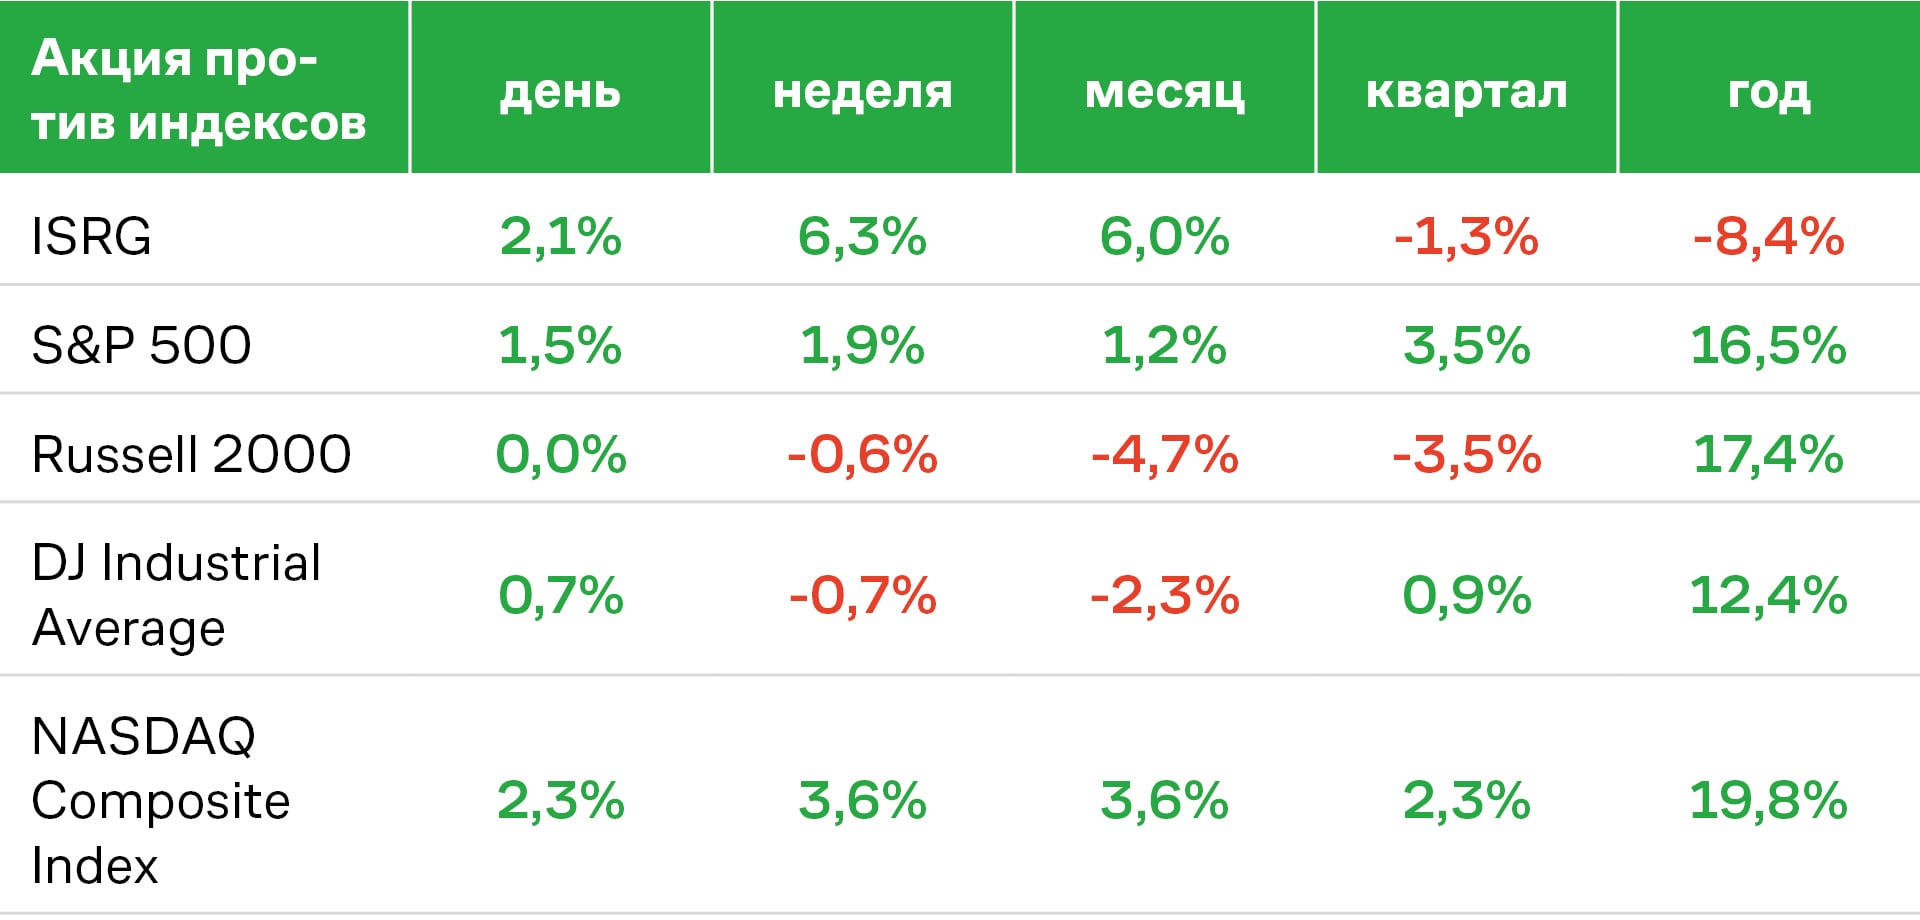
Рейтинг Freedom Broker по акции ISRG — «покупать», целевая цена — $540. Стоп-лосс советуем установить на отметке $320. Текущая оценка эмитента отражает нормализацию роста числа процедур, но недостаточно учитывает устойчивую динамику прибыли. Прогноз для среднего годового увеличения выручки (CAGR) с 2026-го по 2028 год — 15%. При этом EBIT будет повышаться быстрее за счет операционного левериджа. Целевая цена основана на пятилетней DCF-модели и мультипликаторах NTM P/E 50x и EV/Sales 15x. Реализации потенциала роста будут способствовать лидерство компании в секторе, большая доля повторяющейся выручки и расширение применения систем da Vinci 5, SP и Ion.