
Двухнедельный обзор фондовых рынков №356. Переоценка ценностей
Данияр Оразбаев
аналитик департамента финансового анализа Freedom Broker
DAX проскочил на зеленый
Поддержку покупкам оказывали корпоративные отчеты, стабилизация доходности долговых бумаг, а также смягчение геополитических рисков
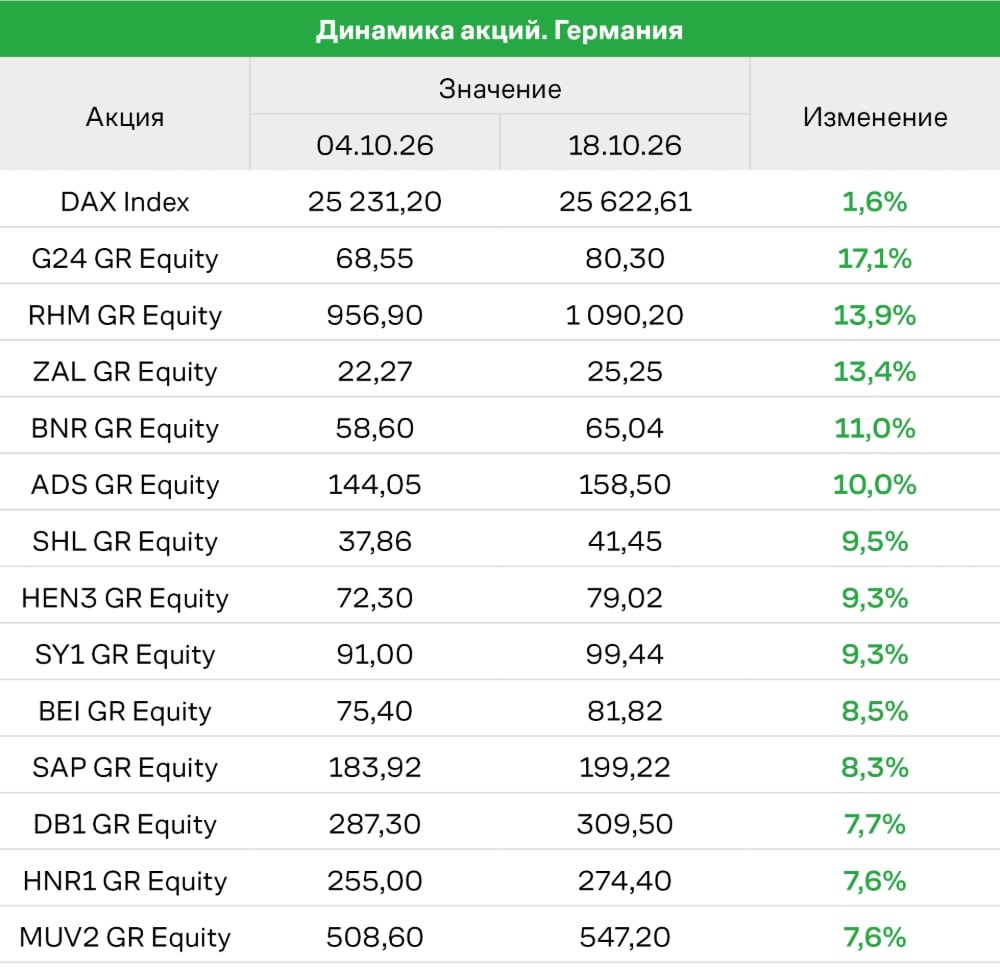
Динамика индекса DAX, 1 год
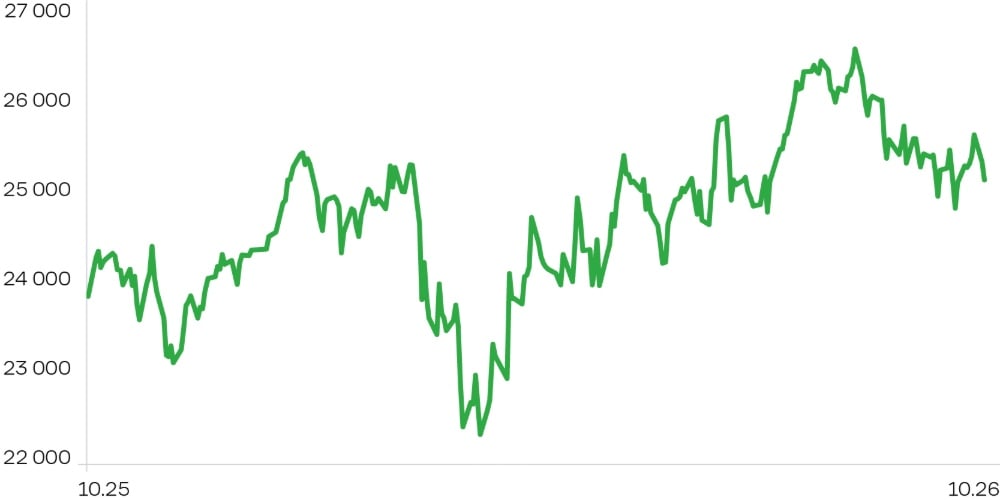
Динамика EUR/USD, 1 год
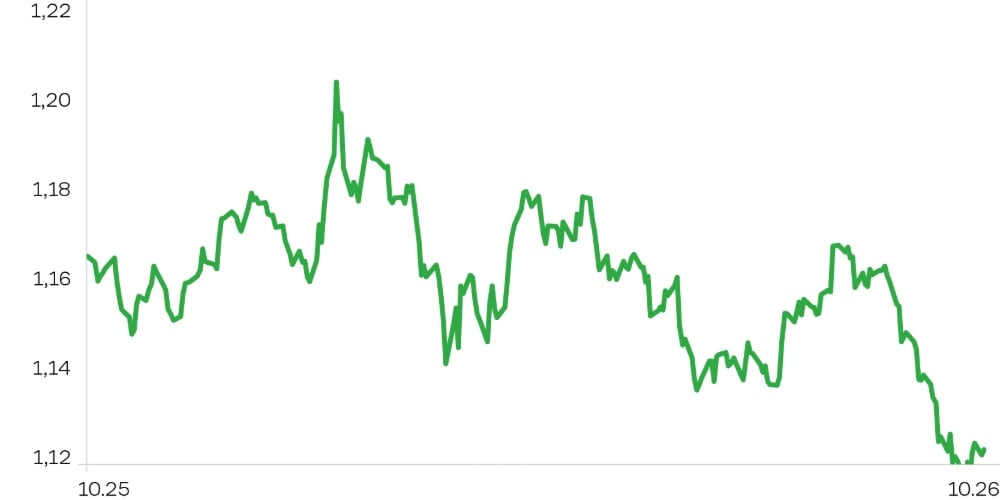
С 5 по 9 октября DAX скорректировался на 0,6%, до 25,087 тыс. пунктов. В начале этой недели евро на опасениях нового долгового кризиса в регионе ушел на минимум за 17 месяцев. В то же время данные деловой активности в еврозоне за сентябрь зафиксировали пиковый темп почти за три с половиной года. Поддержку покупателям оказывала коррекция доходности долговых бумаг и цен на нефть (−2%). При этом большинство прогнозов предполагает два снижения ставки до мартовского заседания ЕЦБ. В середине недели просадку на 3,3% и еще 2% показал банковский сектор. Хотя объемы промпроизводства в Германии за август увеличились на 2% м/м, неожиданно слабая статистика экспорта увела индекс к самым низким значениям с конца июля. В конце недели DAX отскочил выше 25 тыс. пунктов после заявления главы Белого дома об отсутствии планов атаковать Иран до промежуточных выборов, что успокоило нефтяной рынок. В лидеры роста вышли SAP и Heidelberg Materials. Аутсайдером стала Deutsche Telekom (−7,9%), так как SpaceX объявила о покупке общенационального спектра частот в США, что создает прямую угрозу для T-Mobile US, в которой немецкой компании принадлежит 54%.
С 12 по 16 октября DAX поднялся на 2,1%, до 25,623 тыс. пунктов. В начале недели поддержку бенчмарку оказали стабилизация долгового рынка, а также соглашения между ЕС и КНР о сокращении поставок китайских гибридных автомобилей в Европу и упрощении лицензирования экспорта редкоземельных металлов. После оптимистичных оценок Morgan Stanley в лидеры роста вышли представители ВПК Rheinmetall, Renk, TKMS и Hensoldt, которые прибавили от 1,9% до 5,8%. Акции Nordex поднялись на 3,9% на фоне увеличения объема заказов в третьем квартале на 30% г/г. На сообщениях о прогрессе китайской CXMT в разработке чипов европейский технологический сектор скорректировался на 1,6%. Отчет LVMH указал на ухудшение потребительских настроений в КНР. В то же время покупки поддержала публикация сильных результатов ASML. Заметно подешевел европейский газ, что вывело в лидеры энергоемкие отрасли. В мировой распродаже бумаг техсектора DAX активного участия не принял, так как доля ИИ-бенефициаров в индексе невелика. Впрочем, Infineon потерял 5,2%, а коррекция в акциях Elmos, Jenoptik, Suss MicroTec, Siltronic и Aixtron составила от 5% до 13%. В конце недели бенчмарк преодолел 100-дневную среднюю на фоне уменьшения вероятности повышения ставки ФРС в октябре. В лидеры роста вновь вышла Rheinmetall (+6,3%). Автопром поддержало подписание соглашения между Францией и Германией о совместном развитии отрасли. Котировки Nordex взлетели на 12,3% на фоне отчета и повышения прогноза маржи, бумаги Aixtron выросли 6,2%, так как объем ее заказов превысил средние ориентиры рынка.
Ключевые макропубликации и квартальные отчеты ближайших двух недель. 23 октября выйдет предварительная оценка композитного, производственного и сервисного PMI за октябрь (консенсус: 53,1, 53,5 и 52,5 пункта, сентябрь: 53,8, 53,9 и 52,9 соответственно). 26 октября Ifo представит индекс делового климата за октябрь (консенсус: 89,2 пункта, сентябрь: 89,9). 28 октября GfK опубликует индекс потребительской уверенности на ноябрь (консенсус: −32 пункта, октябрь: −30,6). 29 октября состоится заседание ЕЦБ, на котором ожидается сохранение ставки на уровне 2,5%, при этом рынок оценивает вероятность ее повышения в декабре в 87%. 30 октября будут обнародованы отчеты по рынку труда за октябрь (безработица прогнозируется на уровне 6,4%), предварительные оценки ВВП за третий квартал (консенсус: +0,2% кв/кв, второй квартал: +0,3%) и инфляции за октябрь (консенсус: 3,4%, сентябрь: 3,3% г/г). 2 ноября выйдут сентябрьские данные розничных продаж (консенсус: +0,7% м/м, август: +1,3%). 27 октября квартальный отчет представит Porsche, 28 октября выйдут результаты Deutsche Bank, BASF и Mercedes, 29-го — Adidas, Volkswagen, Adidas и Linde, а Puma отчитается 30 октября.
Важные новости
- Министерство экономики предупреждает о временном замедлении роста ВВП в третьем квартале. Перспективы промышленности остаются ограниченными, внутренний спрос испытывает давление из-за повышения цен на энергоносители и высокой стоимости финансирования.
- Рост оптовых цен в сентябре ускорился с 6,8% в августе до 8,7% г/г при консенсусе 7%. Это опережающий индикатор потребительской инфляции, которая в сентябре достигла 3,3% г/г.
- По данным Ifo, в немецком промышленном секторе с 2019-го по 2025 год было сокращено около 500 тыс. рабочих мест. Снижение показателя составило 7,1%. Основной вклад в эту динамику внесли автопром и поставщики автокомпонентов (−13%), а также производители металлических изделий и машиностроительная отрасль (в совокупности около 60%).
Ожидания и стратегия
В конце прошлой недели DAX пробил локальный нисходящий тренд. Тем не менее к началу третьей декады октября падение акций возобновилось. Вероятно, это приведет к очередному тесту отметки 24,75 тыс. пунктов. В случае отскока основным сценарием остается локальный боковик с верхней границей 25,5 тыс. В противном случае можно ждать коррекции до 24,1 тыс. пунктов.